PCB龍頭臻鼎-KY(4958)近年積極推動轉型,成功從傳統的「蘋鏈核心」跨足至「AI高速運算鏈」,同步推升毛利率與獲利能力。
臻鼎-KY過去是蘋果供應鏈的重要廠商,營運高度受到iPhone新品週期與消費電子景氣影響。不過,隨著AI技術帶動的伺服器與高速運算(HPC)需求,目前AI相關業務涵蓋AI伺服器HDI/HLC PCB、光模組mSAP,以及ABF、BT載板等產品。
以2026年上半年伺服器、光模組及IC載板三大AI相關業務來看,營收年增達113%,占公司營收比重提升至21.6%,預期2026年全年占比可達約25%,2027年提高至30%,2028年甚至可能達45%至50%。
外資力挺上看750元
強勁的營運轉型動能,也吸引美系外資出具最新研究報告,受惠於高階ABF載板、HDI及mSAP產能持續供不應求,外資甚至預估,ABF載板缺貨率可能從2026年的8%逐步升至2027年的34%、2028年的51%,價格與供需緊張程度都有進一步上升的空間。
而臻鼎-KY已成ABF第四雄了,明後年的ABF產能已經全數售罄,成長主要來自輝達、聯發科與潛在AI ASIC專案、中國AI需求所驅動,相關需求甚至可望延續至2030年。我更進一步將臻鼎目標價上看750元,並將2027、2028年EPS預估提高至28元、43元,市場已開始用「AI基礎建設成長股」的角度重新評價臻鼎。
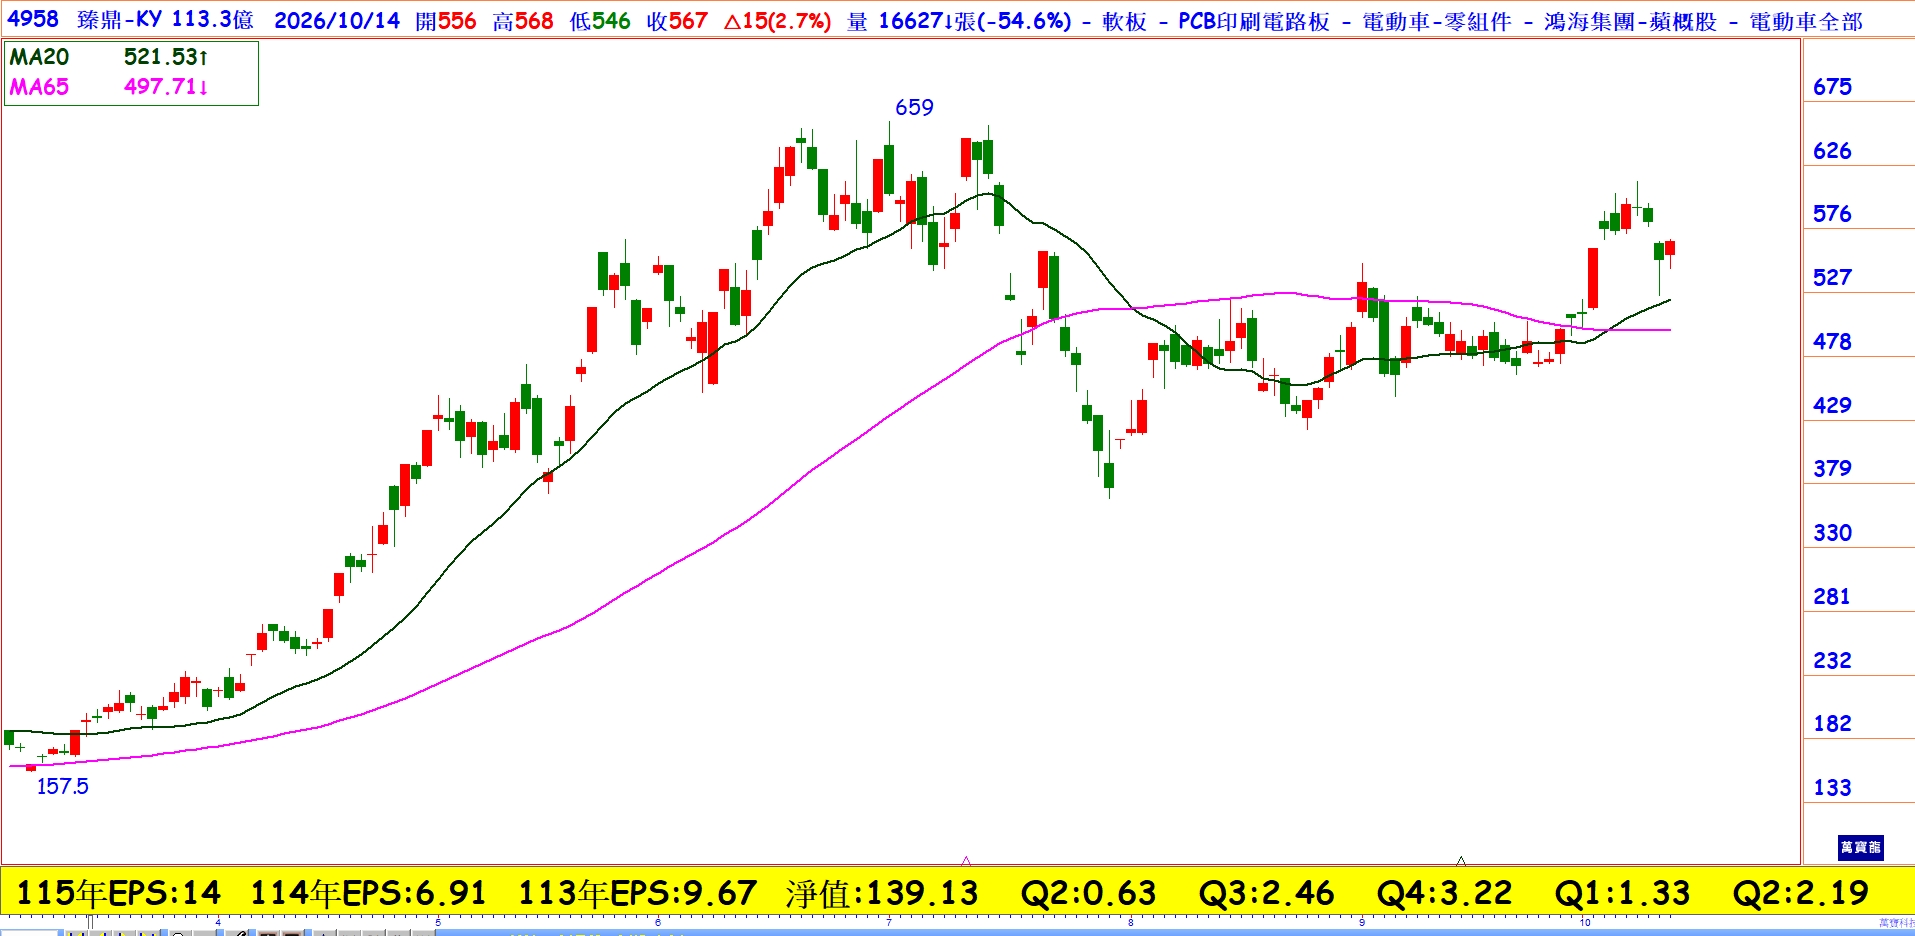
在AI強勁需求帶動下,ABF載板產業正在出現前所未有的高景氣循環。ABF載板族群中的欣興、景碩、南電,三者股價紛紛站上千元大關,同為載板重要供應商的臻鼎,今年EPS 14元,明、後年獲利可2倍、3倍的成長,10月股價才600元上下,似乎太委屈了,最新公佈的9月營收又創新高,月增27.5%、年增36.1%,累計營收年增22.3%,Q4將更上層樓,未來股價突破前波歷史高價659元,將是指日可待。