華新科是全球主要被動元件廠之一,核心產品包括MLCC、晶片電阻、電感及射頻元件。今年最重要的成長動能來自AI伺服器、高速通訊與高功率電源。隨AI伺服器算力與功耗持續提高,電源模組、交換器與運算板對高容值、小尺寸、耐高溫MLCC及高階電阻需求明顯增加。公司指出,AI伺服器所需電容、電阻數量較過去增加約2倍,產品單價可提高2至3倍,使單機被動元件產值放大到4至6倍,這也是AI對華新科最直接的效益。去年AI相關產品占營收約12%至15%,今年可望提高至15%至20%。
目前高階被動元件供需也逐漸轉緊。華新科B/B ratio已由1.4升至1.8,平均訂單能見度約半年,部分產品更長;高雄、中國大朗及馬來西亞產能均接近滿載。公司預計今年底整體產能再增加約10%,明年再擴10%,今年資本支出提高至接近40億元,主要就是因應AI、高速通訊與高功率電源需求。另一方面,部分日系廠商把產能往AI伺服器及高階運算移動,原本供應手機與PC的部分料號逐步退出,也讓台廠增加轉單機會。
價格也是今年另一項重要利多。董事長焦佑衡表示,目前並非所有被動元件全面缺貨,而是部分特殊規格產品供應較緊,加上原料、人力與建廠成本同步上升,因此產品調價已是明確方向。華新科目前電容、電阻需求都相當強,隨高附加價值產品比重提高,漲價與產品組合改善可望同步推升毛利率。
除了AI之外,車用電子也是華新科的重要成長來源。今年全球汽車銷量雖然偏弱,公司車用業務仍維持約20%成長,主要受惠ADAS、電動化、車載娛樂與電源系統增加,使單車被動元件使用量持續提高。未來AI PC與Edge AI裝置若加速放量,也會形成新的需求來源,使華新科成長動能從資料中心進一步延伸到終端設備。
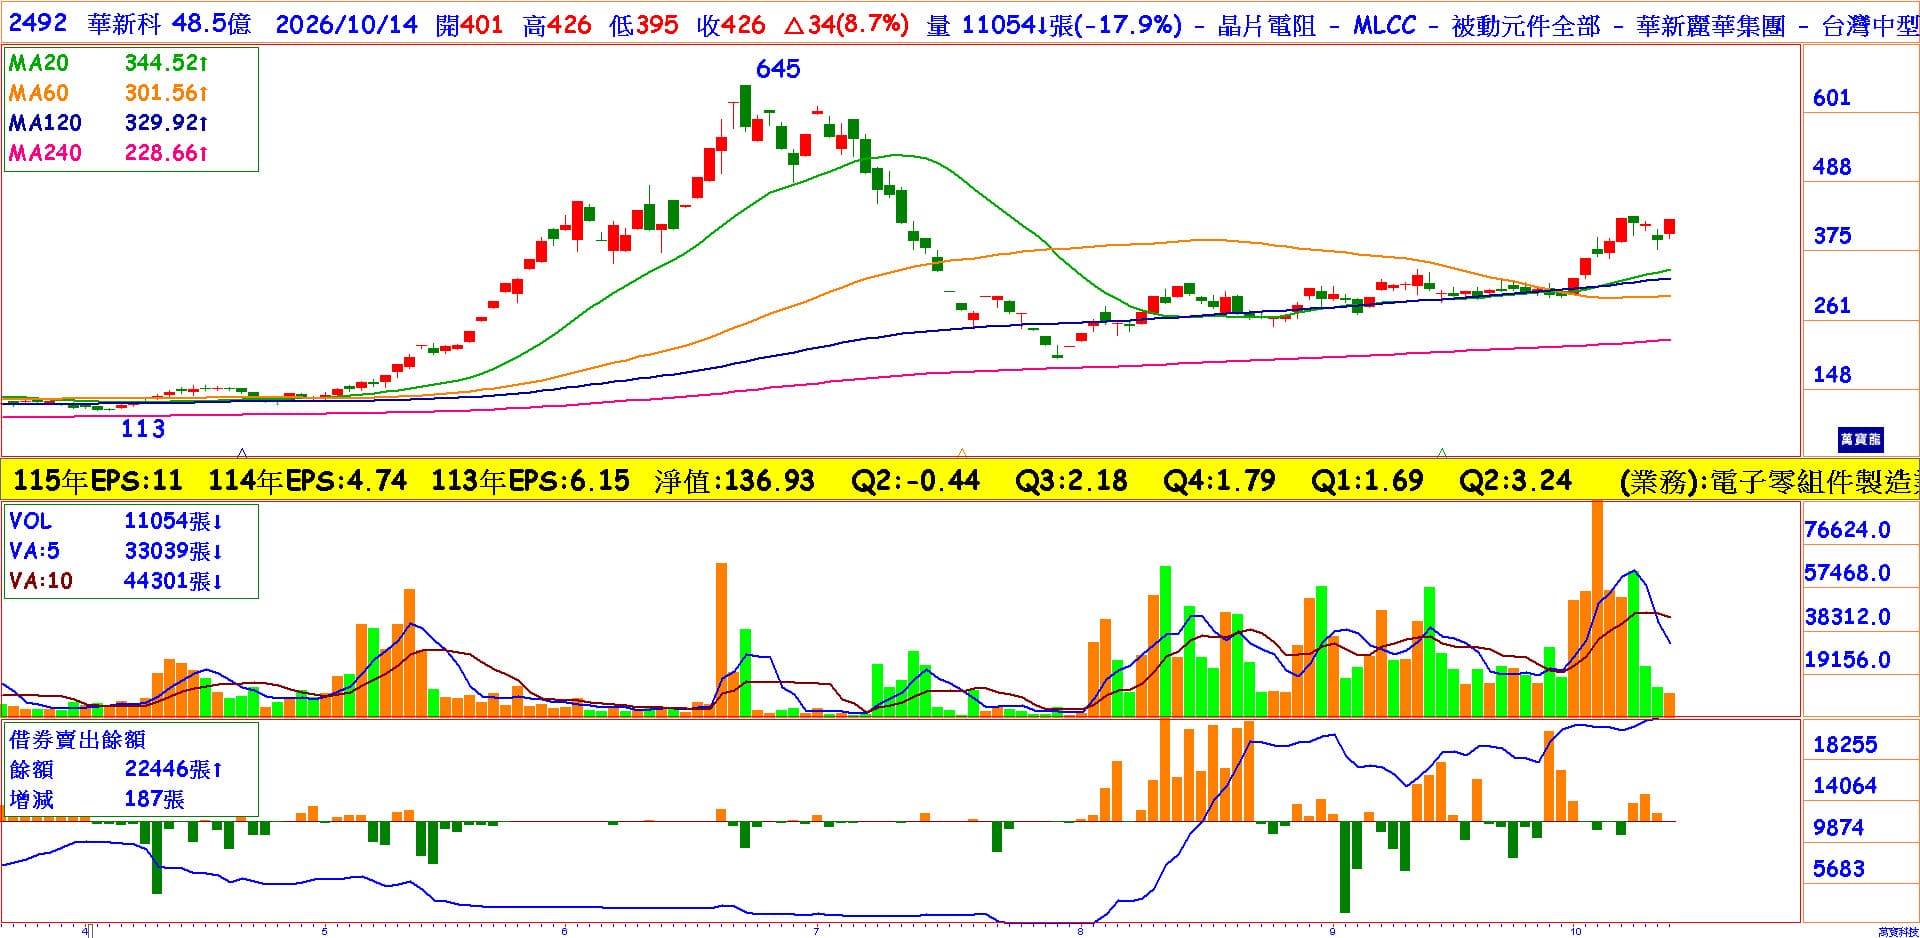
H1 EPS達4.93元,8月EPS1.55元;9月營收48.89億元,月增7.01%,估今年EPS10.5~11.5,於10/14收盤價426換算本益比為38.7倍(以11元計算),且借券張數達22446張又具軋空力道,見圖中K線底部已成形,逢拉回分批布局。