◎賴建承CSIA
2026年TPCA Show於10/20至10/22在南港展覽館登場,包括IC載板、硬板、銅箔基板、玻纖布、銅箔、鑽針、墊板及設備等指標廠商均參展,由於受惠AI伺服器、高速網通及記憶體等需求持續擴張,今年PCB產業可說是大豐收。根據台灣電路板協會(TPCA)統計,2026年台灣PCB全年海內外總產值有望達1兆1365億元,年增24.2%,創下歷史新高,成長動能主要來自高階載板、高層數板及高密度互連板(HDI)需求增加,加上高階材料供應吃緊,產品報價逐步上揚所致。
金像電2026年獲利逐季成長
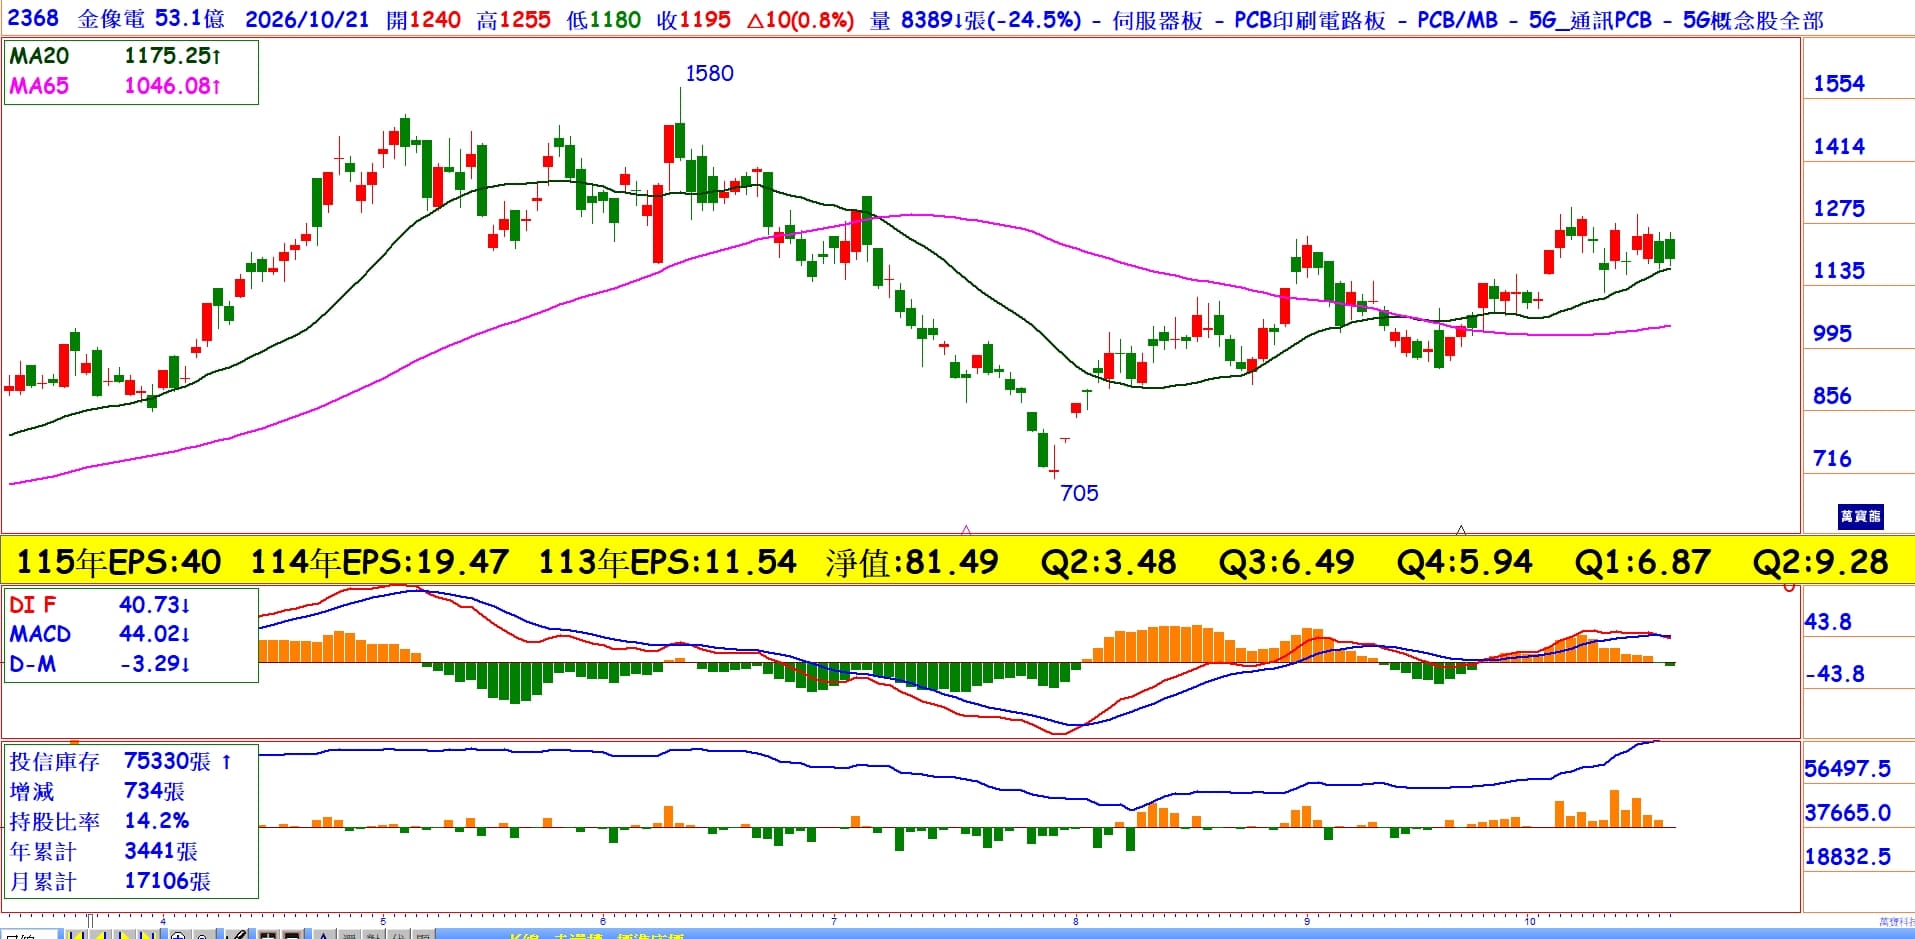
AI伺服器PCB指標性龍頭金像電(2368),上半年EPS呈現逐季成長,累計達16.17元,已切入Google TPU v8供應鏈,由於Google 2027年TPU v8 晶片出貨量將年增126%至910 萬顆,且新一代 v8t、v8i PCB板層數約34~40L,CCL材料升級至 M8+、HVLP4銅箔,產值因此增加70~80%,預期金像電市佔率可達15~20%。此外,Amazon Trainium 4 PCB 升規至HDI,使產值倍數躍增,加上微軟、Meta、1.6T交換機新品訂單持續流入,預期業績與毛利率將持續創新高。金像電9月營收93.2億,年增55.46%,第三季營收297.18億,季增22.21%、年增69.55%,創單季新高,預估2026年第三季EPS上看13元。展望第四季, CSP自研ASIC新品陸續放量,加上AI伺服器PCB規格持續升級、產品價格調整,金像電第四季EPS可挑戰14元,全年EPS有43元之實力,本益比28倍。
新技術加持,2027年EPS上看70元
厚多層HDI混合HLC將主導下世代 AI PCB 發展,金像電技術已成為市場指標性龍頭,由於具有關鍵製程包含Pin Lam厚板壓合能力、板厚(3.0mm)與高縱橫比之超深孔電鍍能力,難怪金像電私募獲得亞馬遜參與。在金像電於多層 HDI 混合HLC已有突破性的優異良率下,加上Google與亞馬遜下一代新品訂單已勝券在握,預估2027年EPS挑戰70元,目前本益比僅17倍,股價有低估之嫌。近期股價逐步墊高,投信也持續買進,除了MACD在零軸以上外,月線與季線也呈現黃金交叉,月線不破,研判股價有再創歷史新高之實力。