DRAM供需推升獲利新高
AI伺服器與雲端資料中心持續擴建,帶動高頻寬記憶體(HBM)、伺服器DRAM及相關儲存產品需求攀升,全球記憶體產業再度進入供需緊俏與價格上行週期。南亞科(2408)受惠DDR4供給縮減及伺服器需求增長,華邦電(2344)則在利基型記憶體漲價、產能滿載與矽電容布局下,展現不同的成長動能。
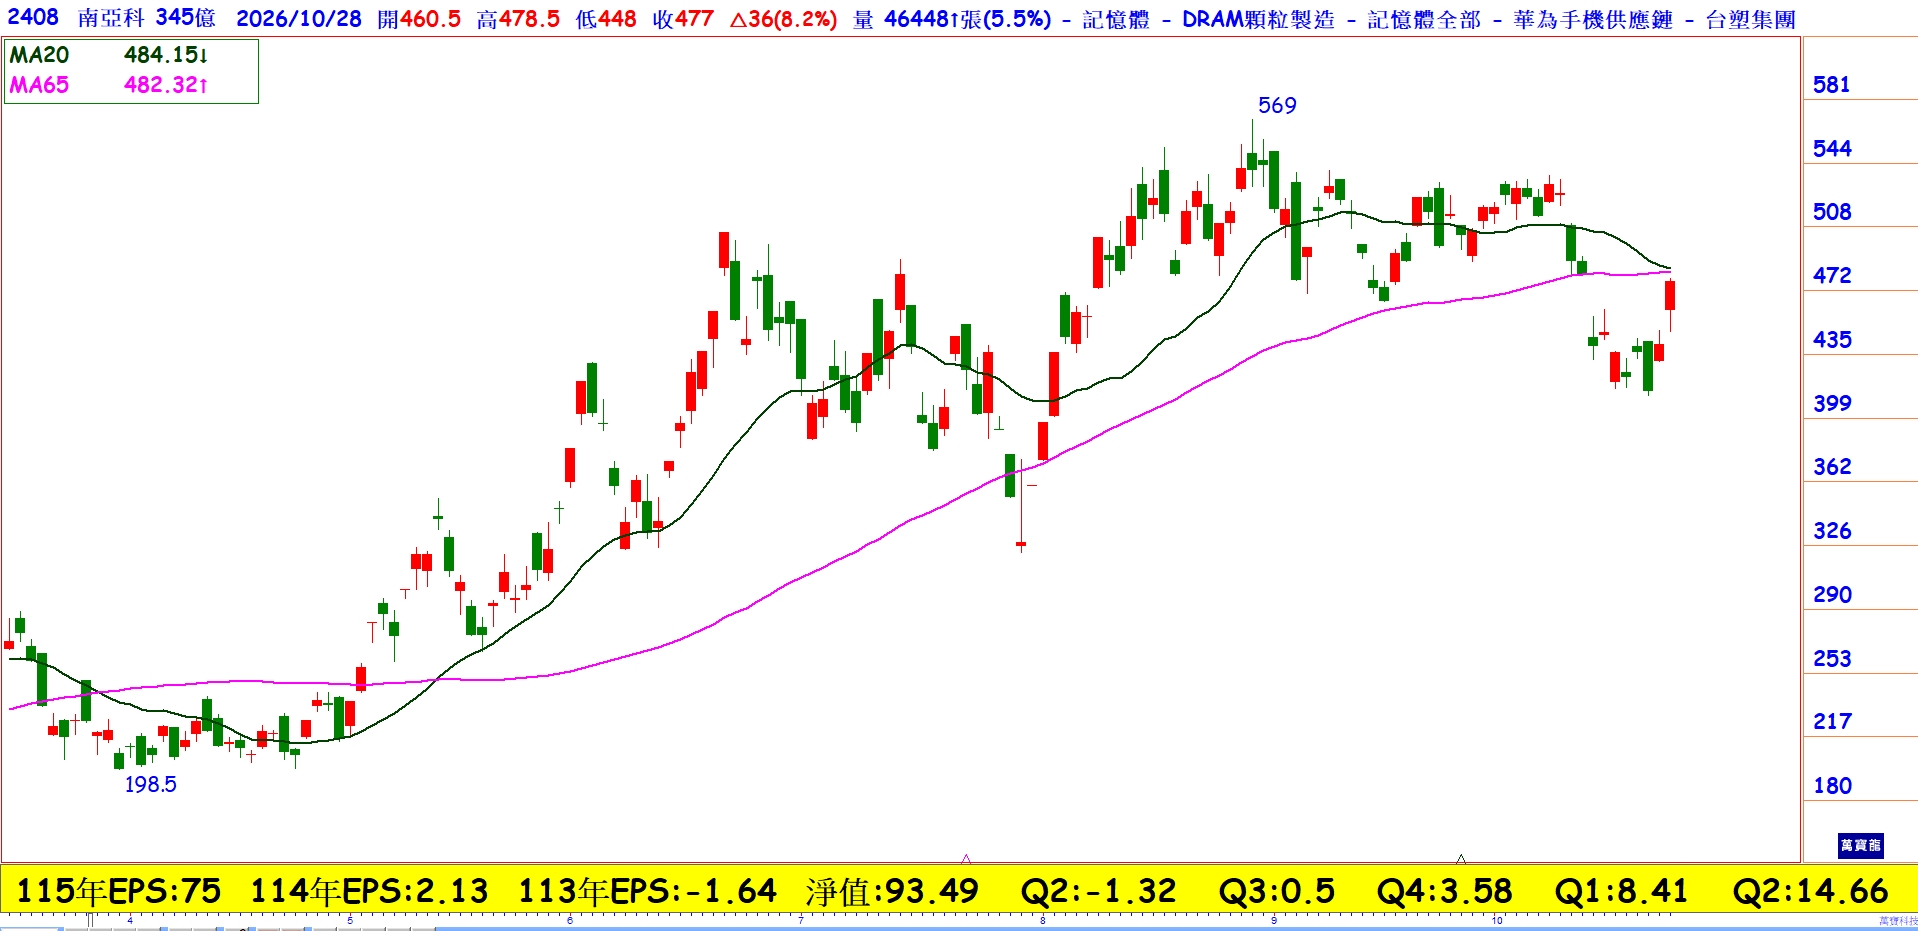
南亞科:DDR4缺貨延續,獲利成長可期
法人看好,DDR4供應商陸續退出舊世代產品,然而消費性電子、網通及伺服器周邊仍有需求,供需缺口可望延續至2027年。南亞科兼具DDR4主力產品與DDR5布局,並持續提高伺服器及AI相關產品比重,有利改善產品組合與獲利穩定度。預估南亞科第四季平均售價可望季增15%至20%,全年營收預估達4,165億元,2027年進一步成長至6,946億元;2026、2027年每股盈餘分別估75.93元與128.01元。預測仍須視實際報價、出貨與成本變化而定。
華邦電:漲價挹注獲利,矽電容開啟新商機
華邦電同樣受惠記憶體價格上漲與產能利用率提升,並持續擴充高雄路竹廠Module A,規劃月產能由1.5萬片提高至2.4萬片,同時提升16奈米製程比重,預期新產能自2027年起逐步貢獻。值得關注的是,公司已將矽電容(Si-Cap)列為新成長產品,應用鎖定CoWoS、EMIB等先進封裝及AI電源領域。隨AI晶片功耗提升,電源穩定與封裝空間管理的重要性增加,矽電容有機會成為記憶體本業以外的新成長來源,但仍須觀察客戶擴展、量產規模與營收貢獻。
AI推升記憶體長線需求
國際研究機構指出,HBM與AI伺服器記憶體將持續占用大量晶圓產能,排擠部分傳統DRAM供給;客製化ASIC需求擴大,也將增加記憶體容量與頻寬需求。然而,高階HBM市場的成長並不代表所有記憶體產品同步受惠,個別公司的產品組合、技術能力與客戶結構仍將決定獲利表現。掌握漲價趨勢,南亞科的關鍵在DDR4報價、伺服器訂單與獲利預測能否落實;華邦電則須追蹤利基型DRAM、Flash需求及矽電容放量進度。操作上缺貨題材宜回歸營收、毛利率及獲利趨勢成長,有利中長線投資。