AI伺服器、ASIC與高速光通訊需求持續大增,高階晶片測試也由傳統功能測試,往高速、高頻、高功率及光電整合方向升級,矽格成為這波AI測試需求的重要受惠廠。公司今年前8月AI、CPU/GPU、ASIC及矽光子相關營收約36億元,較去年同期增加超過4成,占營收比重已由20%提升至24%,顯示產品組合正快速往高階應用移動。
其中ASIC與矽光子是未來最重要的兩項成長來源。大型CSP持續擴大自研ASIC,晶片功耗、腳位數及測試時間同步增加,使CP晶圓測試與FT成品測試需求提高;矽光子則隨800G、1.6T及未來CPO發展,測試內容進一步加入光電同測、自動光纖耦合與奈米級精密定位。矽格已布局SiPh EIC、PIC、TIA、Driver及Optical Engine測試,並自製部分高速光通訊測試設備,技術門檻與單顆測試價值都較傳統IC測試高。公司更表示光通訊測試明年有望呈現倍數成長,成為新的高成長業務。
需求強勁也反映在產能投資。今年資本支出由原先59億元提高至88億元,主要擴充AI伺服器、ASIC、AI Connectivity、CPU/GPU與矽光子測試設備。湖口二廠7月已加入量產,中興三廠預計今年第四季完工、明年第一季量產;10月子公司再斥資21.88億元取得竹科新廠,未來量產後估可再增加約25%產能,鎖定AI互連矽光子、AI ASIC晶圓及CoWoS晶片測試。部分客戶甚至透過產能保障協議及專機預留提前鎖定產能,矽格也已調漲部分測試價格,顯示高階測試供需相當緊俏。
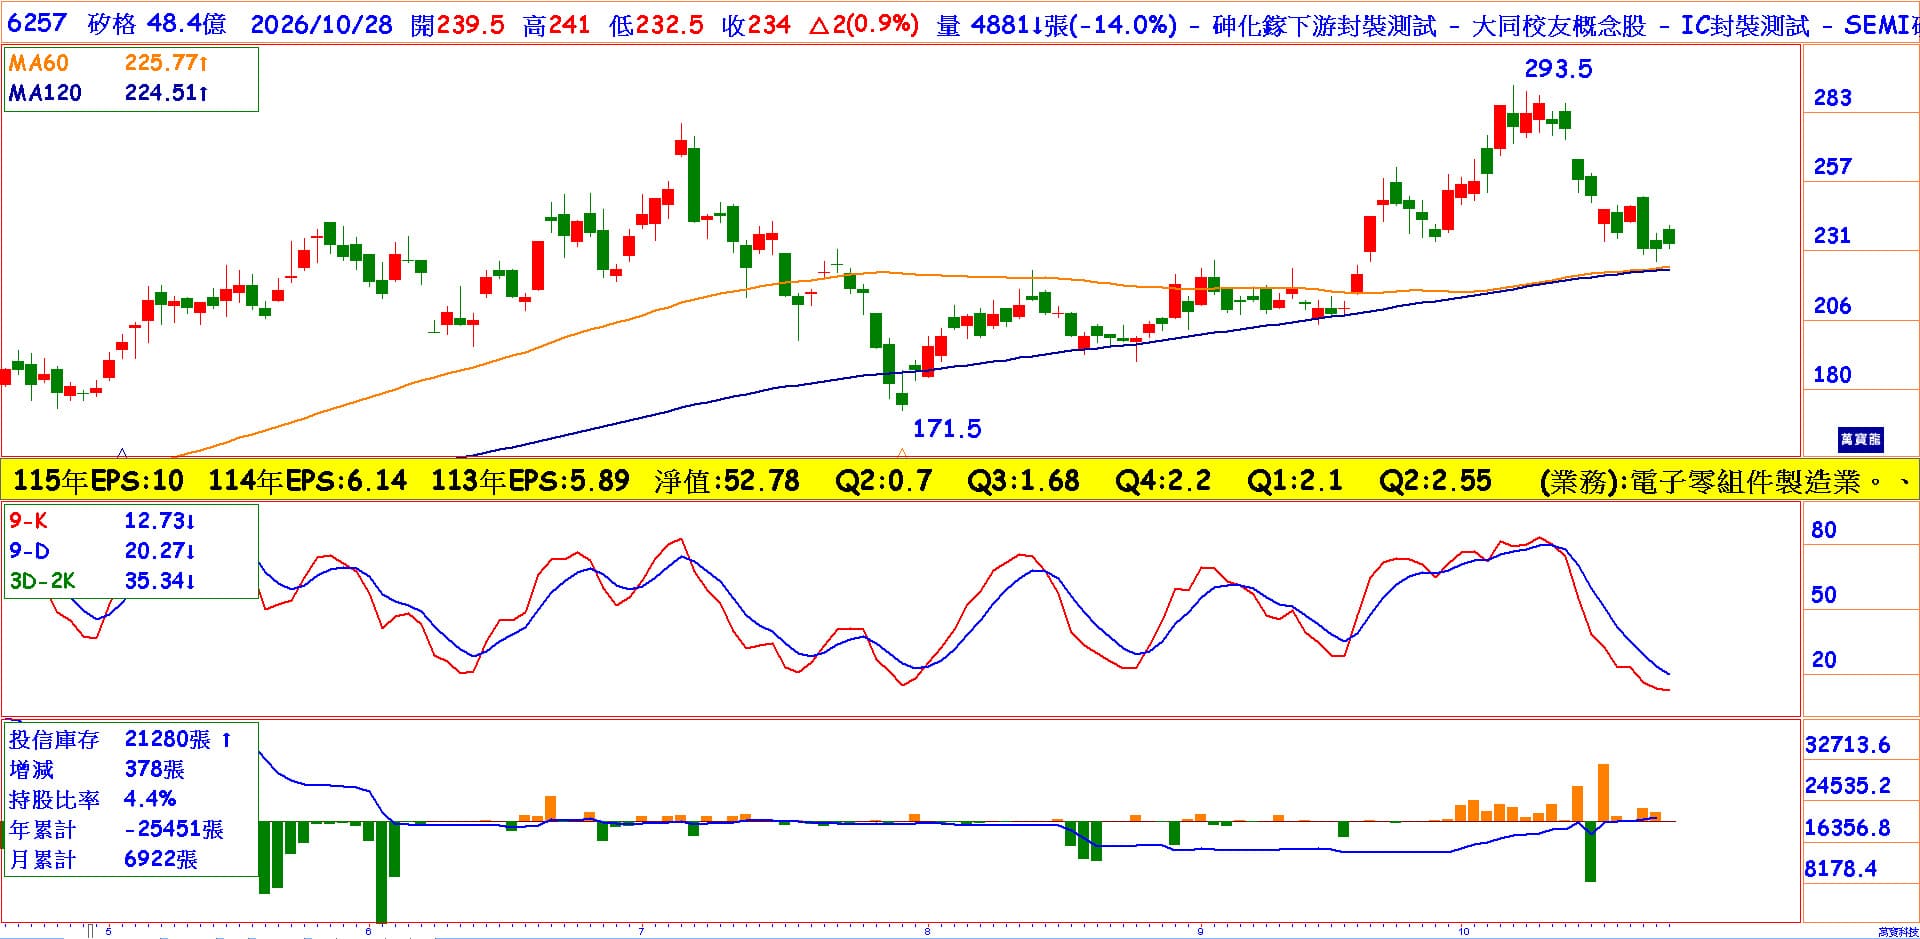
其他業務也同步增溫,第三季記憶體營收年增32%,2奈米旗艦手機晶片已開始交貨,低軌衛星晶片也進入量產,矽電容測試需求持續增加。9月營收20.89億元、年增26.27%,連續第三個月創歷史新高,第三季營收61.72億元也再創單季新高;H1 EPS達4.65元,Q2 EPS 2.55元創歷史新高。
估今年EPS約9.8元、明年約13.4元,以10/28收盤假234元估算,今年本益比約24.3倍,股價已經從高檔回測季線、半年線為強勁支撐且KD已處低檔,逢低布局不會吃虧,建議積極卡位。