◎賴建承CSIA
由於AI晶片測試時間拉長,且CSP廠自研晶片,造成封測產能供不應求,近期報價漲幅落在10%至30%,三大巨頭也紛紛卡位搶產能,除了台積電積極布建先進封裝外,輝達與京元電簽訂客戶預付款協議,協助京元電在美擴產,此外,AMD對台100億美元投資也是鎖定先進封裝,由於今年封裝大舉擴產,明年業績倍增可期,筆者認為封測股基期不高,將是本波修正後值得留意的黑馬股。
京元電有輝達與聯發科兩大咖加持
京元電(2449)受惠AI GPU及ASIC晶片測試需求大增,隨晶片運算能力與功耗提升,測試時間及複雜度同步增加,推升高階測試產能需求。因此與輝達簽訂預付款協議,支持美國新測試產能建置,顯示AI客戶已由傳統採購模式轉向提前鎖定長期測試資源。輝達支持京元電在美國建置測試產能,並預先保留相關產能,此舉也為京元電規模高達14億美元的美國設廠計畫增添動能。此外,輝達於8/31宣布將投資聯發科(2454) 35億美元,加強雙方在AI基礎建設合作,其中聯發科將導入NVLink Fusion平台,協助CSP廠商開發客製化XPU,而且隨著CSP自研晶片比重提升,ASIC設計服務開始從【單晶片】向【晶片到機櫃】延伸,進一步協助CSP廠商把自研晶片導入完整AI系統,這對於ASIC廠商與聯發科供應鏈將大舉受惠。由於聯發科位居京元電第一大客戶,故京元電有機會成為最大受惠者之一。
京元電投信買,本益比16倍
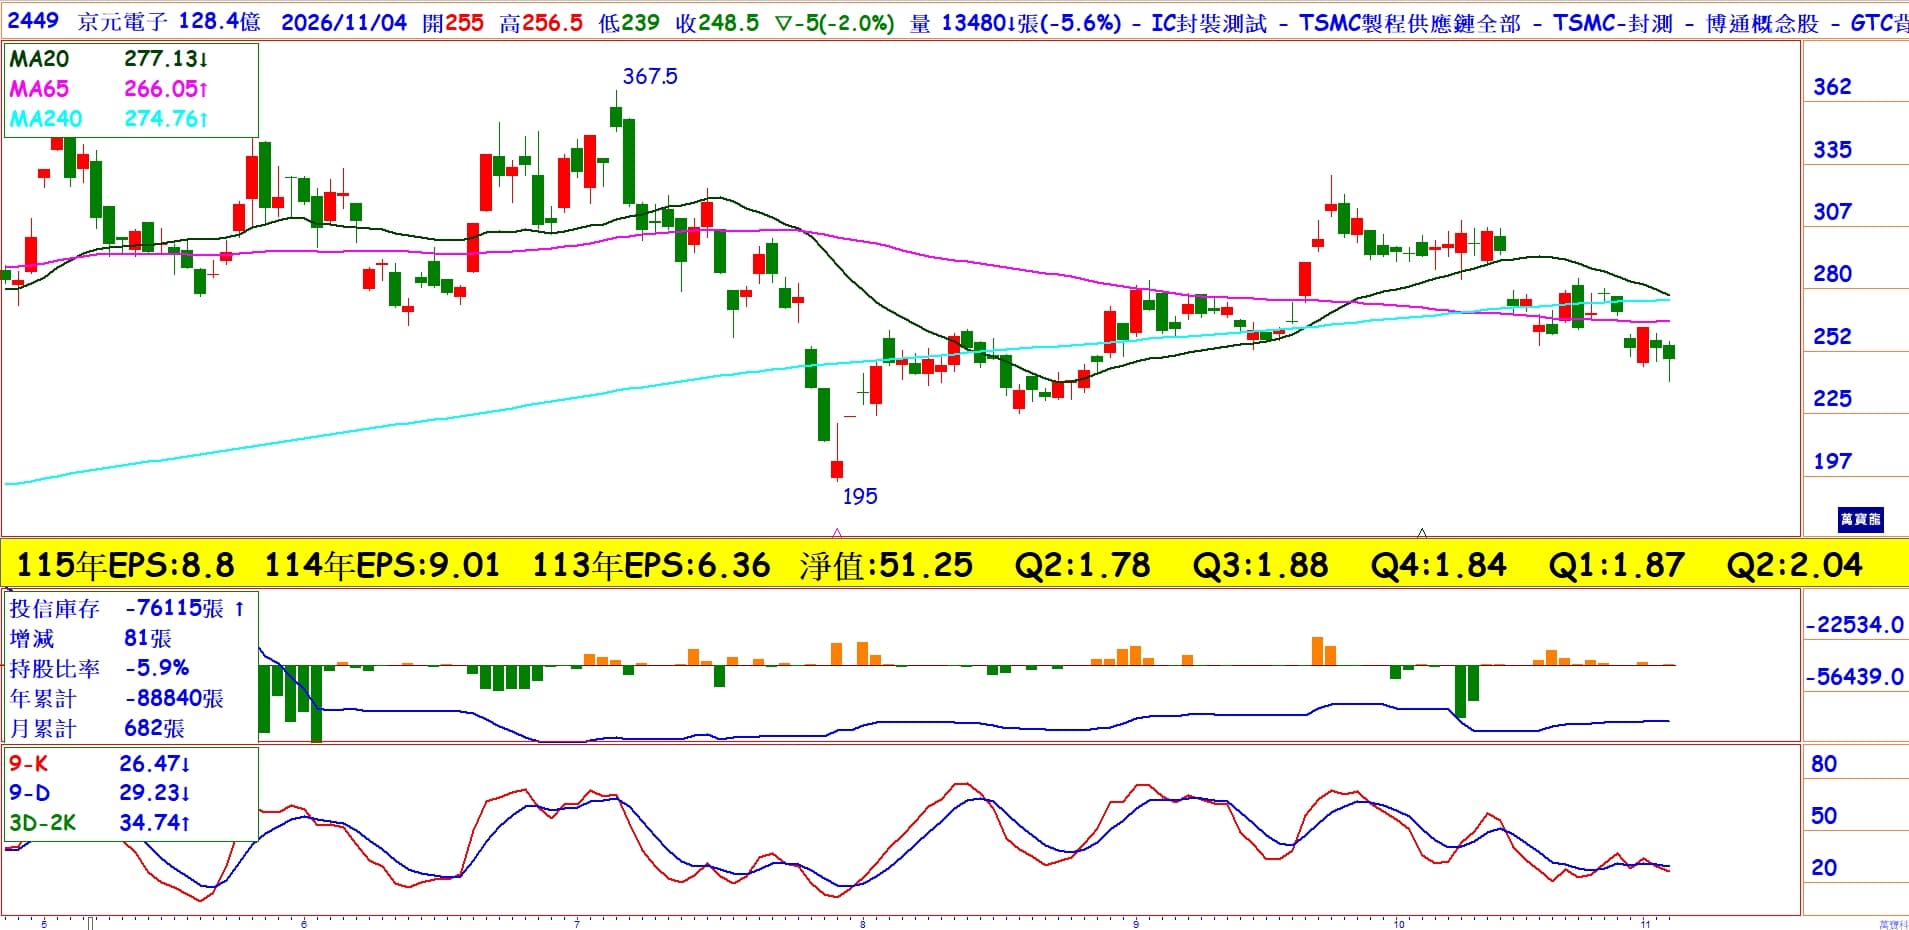
京元電(2449)隨著GPU新世代產品測試訂單持續推進,加上AWSTR3、TPU與Meta等ASIC晶片測試業務在手,營收逐季維持高檔成長。此外,京元電憑藉自製預燒爐(Burn-in)優勢,已是輝達GPU的主要測試合作夥伴,在AI GPU成品測試市場具領導地位,隨新一代Rubin架構晶片設計更複雜、功耗大幅提升,預估測試時間將較前一代Blackwell增加逾50%,帶動測試單價顯著上揚。京元電上半年EPS3.91元,今年EPS估10元,2027年有機會挑戰16元,本益比僅16倍。受到外資持續調節下,股價目前失守所有均線,不過投信卻默默吃貨,由於本益比偏低,7-8月低點若能守住,可逢低積極布局,迎接2027年之高成長行情。