超豐今年高階封裝比重快速拉升。公司過去以銅線、金線等成熟封裝為主,但今年AI與HPC需求快速增加,帶動Bumping、Flip Chip出貨明顯放大,上半年AI相關營收較去年同期大增約180%,Flip Chip占封裝營收比重更由去年同期僅0.1%,大幅提高到9.4%,已成為公司新的重要成長來源。
AI晶片功耗及資料傳輸速度持續提高,傳統Wire Bond封裝在部分高階產品已逐漸無法滿足高速、高腳位與散熱需求,Flip Chip可縮短晶片與基板間的訊號路徑,也能提高I/O密度,因此在AI、HPC及高速運算晶片的採用率持續增加。對超豐而言,Flip Chip的單價及技術門檻都高於傳統打線封裝,出貨比重增加除了帶動營收,也有利改善產品組合與毛利率。
超豐既有的成熟封測業務同樣開始回溫。隨Edge AI逐步導入AI PC、智慧手機、智慧家庭及各類終端裝置,除了主要運算晶片外,PMIC、MCU及周邊控制IC使用量也同步增加,而這些正是超豐長期深耕的產品。車用及工控市場庫存調整也已逐漸告一段落,客戶拉貨穩定度提高,使公司除了AI高階封裝外,成熟製程封測也有回升空間。
另一項利多來自封測價格。金價、人力及設備成本上升後,超豐今年已陸續調整部分產品ASP,尤其金線封裝受金價影響較明顯;另一方面,大型封測廠持續將更多設備與資源投入AI、HPC等高階產品,也使部分成熟邏輯IC封測訂單向第二線廠商移轉。超豐因此同時受惠高階產品放量、成熟封測回溫及價格調整。公司10月再斥資6.59億元添購電鍍設備,並持續增加Flip Chip相關產能,為明年AI與HPC需求預先準備。
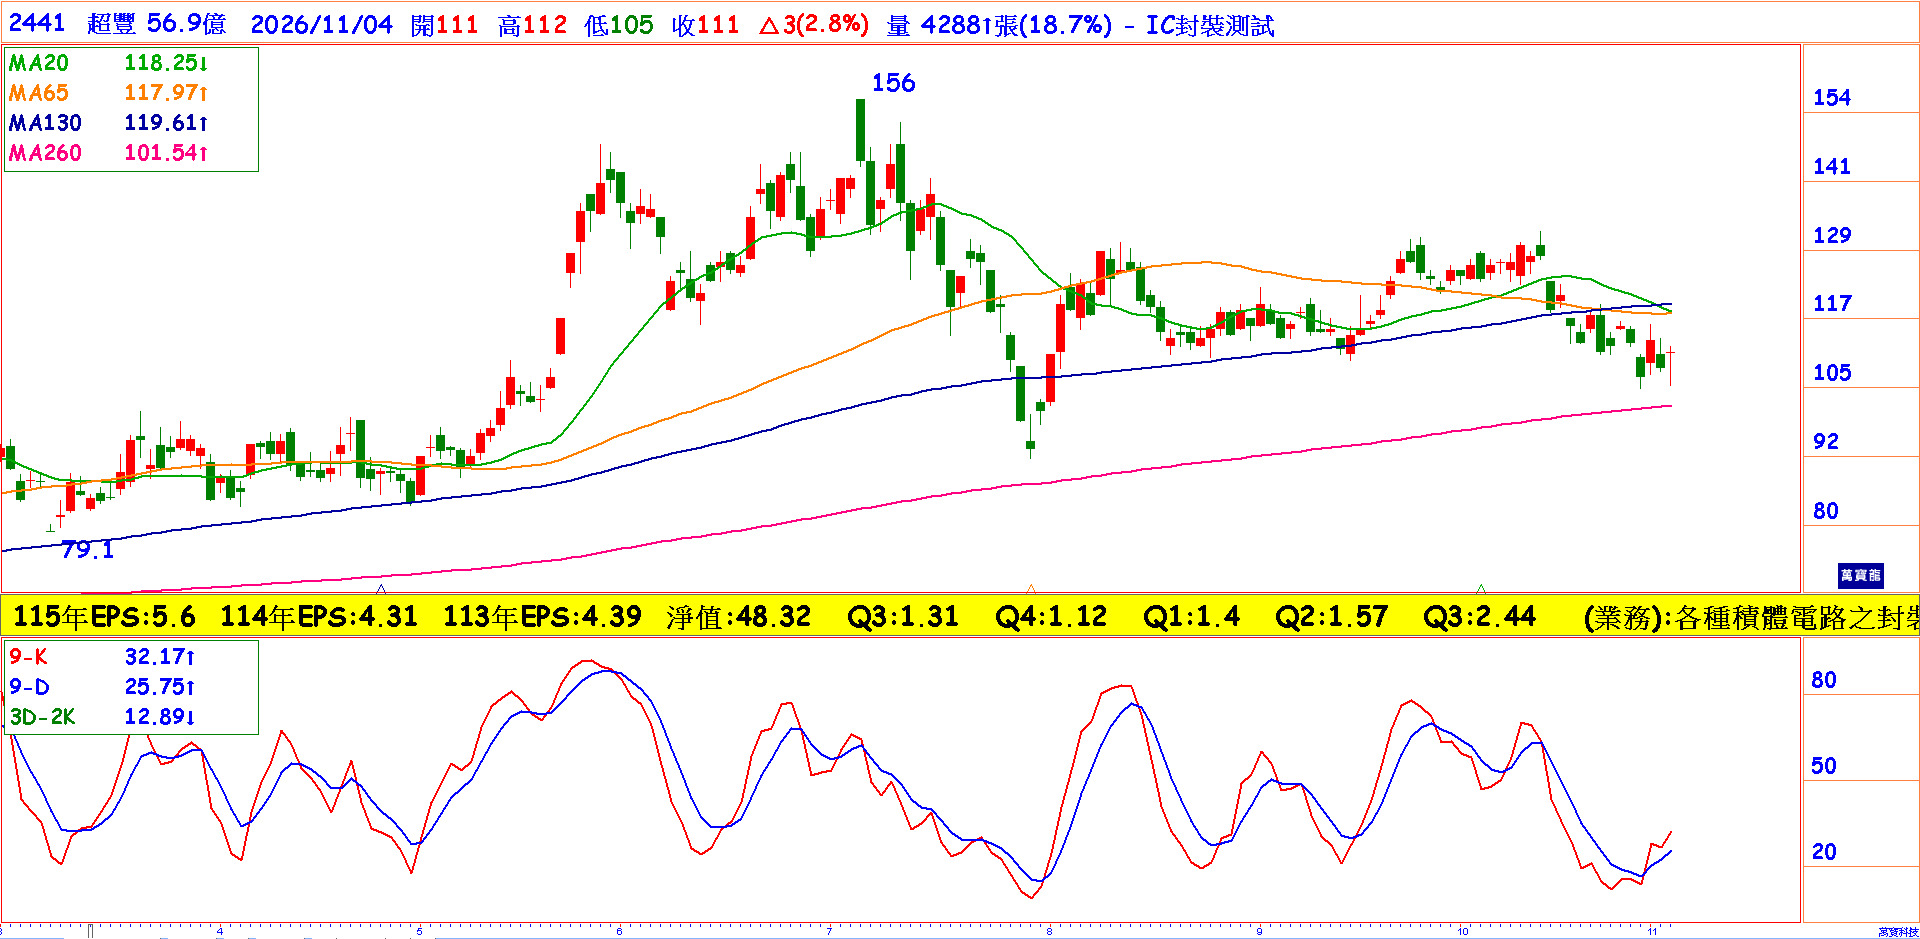
Q3營收59.98億元,毛利率由第二季24.25%跳升至30.09%,單季EPS達2.44元創歷史新高,前三季EPS累計5.41元;估全年EPS 7.4~8元,在AI、HPC與高階封裝需求成長下評價嚴重低估,以11/4收111元本益比只有15.3倍(以保守74元計算)相當低估,建議積極布局。