健鼎今年最明顯的變化是伺服器與記憶體板訂單已開始大幅拉高獲利率。市場早已知道一般伺服器訂單會因同業產能轉向GPU、ASIC而外溢,但到11月來看,這波轉單並未隨第三季高基期降溫,訂單能見度反而持續拉長,成長力道也優於原先預期。第三季毛利率升到34.84%創新高,公司說明主因包括產品組合改善、原料成本反映報價及折舊比降低,代表新增伺服器訂單已同時反映在營收與獲利率。尤其大型CSP明年資本支出展望仍高於原先預期,自研ASIC與AI推論需求續增,AI伺服器供應鏈需求仍相當強。
記憶體部分目前也不是單純的景氣循環反彈。第四季DRAM與NAND需求主要由AI伺服器帶動,原廠持續把產能往Server DRAM與HBM移動,一般DRAM合約價估季增10~15%,NAND則估漲15~20%,其中Enterprise SSD需求最強。美系CSP持續追加伺服器記憶體採購,帶動Server DRAM與Enterprise SSD需求維持強勁,健鼎因此受惠相關模組板訂單維持高檔。金價上漲也已逐步反映在記憶體模組板報價,形成量價齊揚。反觀消費性記憶體需求仍弱,目前景氣呈現明顯分化,Server DRAM、Enterprise SSD及AI相關應用表現最強。
目前健鼎網通伺服器、DRAM/SSD及車用三大產品占比合計已超過八成,第四季即使受到中國十一長假工作天減少影響,11、12月營運仍可望維持高檔,法人甚至預期明年第一季有機會淡季不淡。越南新廠第四季開始小量生產,明年逐步放量;湖北仙桃四廠也已進入發包階段,後續產能仍有擴充空間。
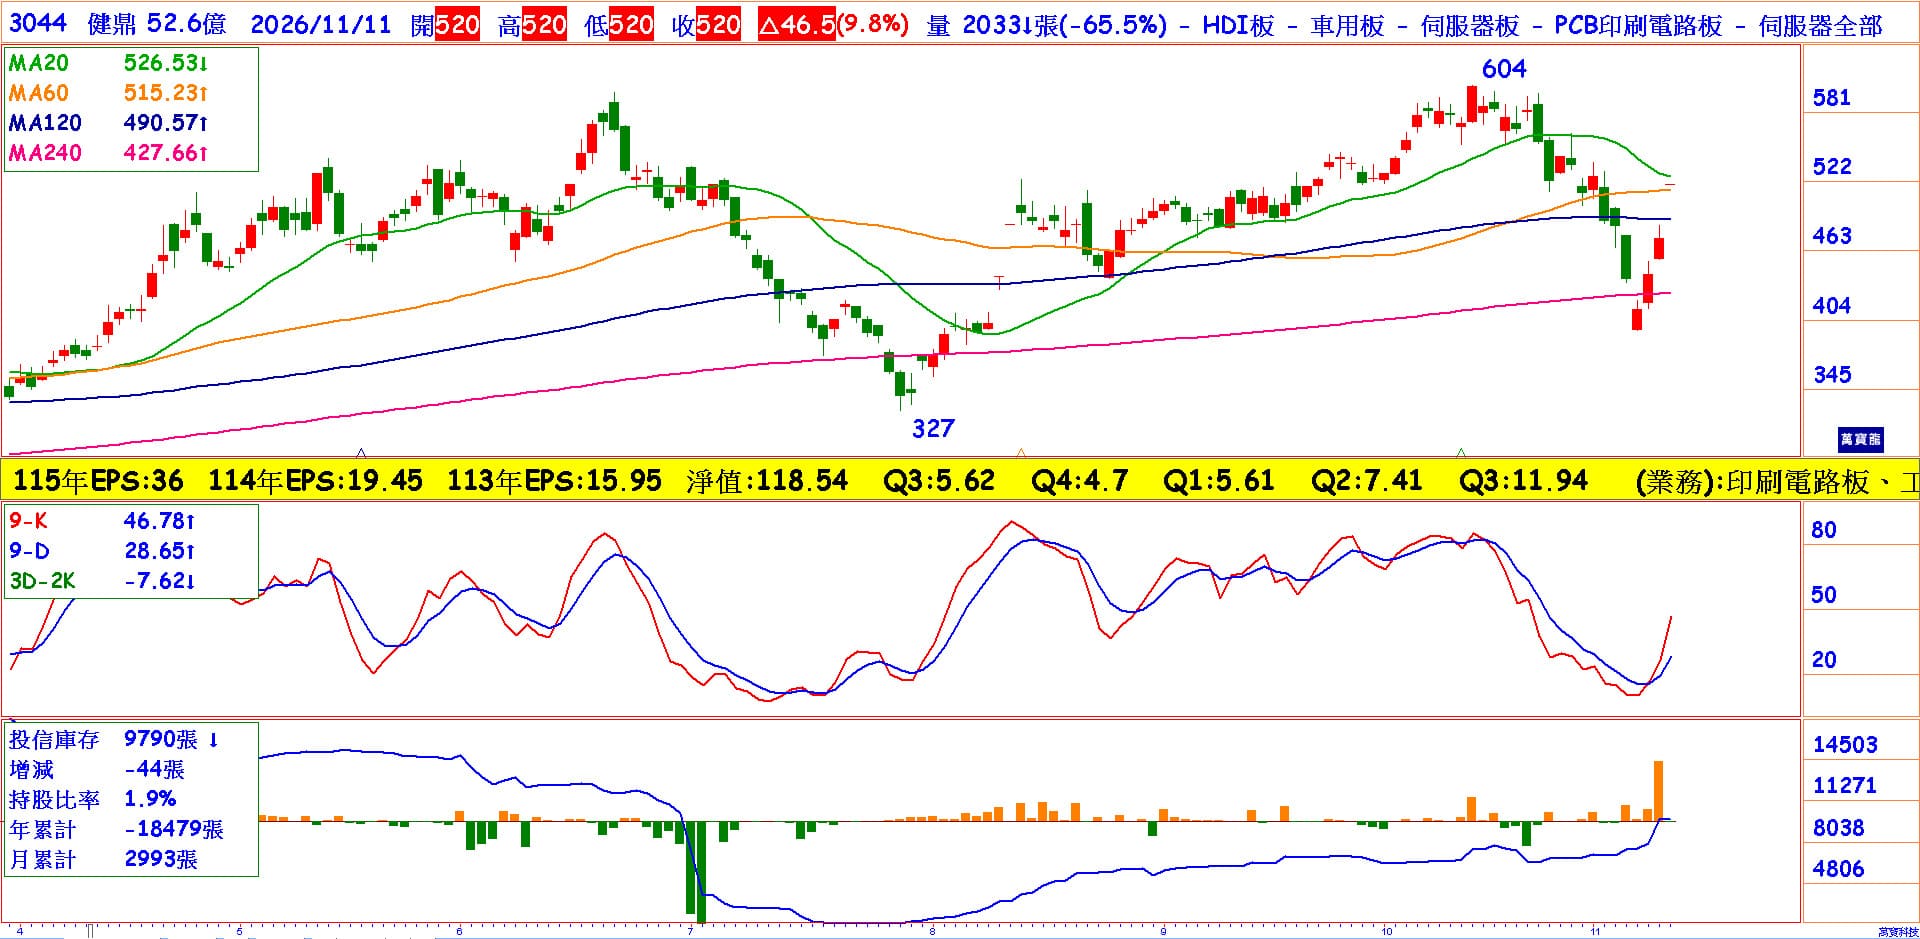
Q3單季EPS 11.94元,前三季EPS已達24.96元,雙創歷史新高。市場原估今年EPS約32.3元,但第三季獲利明顯高於原先預期,全年EPS上修到36~37.5 以11/11收盤520且以36元計算,本益比只有14.4 倍,在伺服器與記憶體模組業績仍高速成長下,嚴重低估,拉回可積極布局。