光通訊族群重新成為市場資金焦點,受惠於光通訊大廠Coherent(COHR)上週公布的財報。公司FY2027第一季營收達23.7億美元,年增50%,Non-GAAP EPS達2.09美元,年增80%,雙雙優於預期;更重要的是,資料中心及通訊業務營收年增79%,占整體營收約82%,公司預估2027財年營收成長將超過60%。Coherent明確指出AI資料中心正加速由銅連接轉向光互連。隨著GPU及ASIC數量增加,晶片之間的資料傳輸需求同步放大,傳統銅線在傳輸距離、頻寬及功耗方面逐漸面臨瓶頸,使800G、1.6T甚至3.2T高速光收發模組成為下一階段的重要投資方向。
【聯亞產品升級,2027年擴產進入收割期】
聯亞(3081)主要生產磷化銦(InP)雷射磊晶片及光偵測器磊晶片,位於光通訊供應鏈上游。根據10/28最新法說,公司第三季營收達15.62億元,季增28%、年增183%,毛利率58.56%,營益率49.38%,單季EPS達6.12元創歷史新高,前三季EPS累計13.88元,年增近五倍。從產品結構來看,目前DataCom已占整體營收約80%~85%,且多數來自矽光子(SiPh)相關產品,顯示公司已成功搭上AI資料中心高速光通訊升級趨勢。公司將於2027年產能擴充、3.2T及NPO產品升級,有助鞏固長期客戶訂單並將其轉化為實際營收。聯亞在上游磊晶端的產品價值也有機會進一步提升。
【外資回補,留意法人籌碼變化】
籌碼方面,聯亞近期外資回補較為明顯,近5個交易日(累計至11/10)外資累計買超約1,442張,顯示國際資金開始重新關注光通訊上游供應鏈。整體而言,Coherent財報再次驗證全球AI光通訊需求持續成長,而聯亞(3081)具備1.6T量產、3.2T開發及產能擴充等多項題材。短期隨著美股光通訊大廠財報利多發酵,預期族群仍有機會維持強勢,後續重點觀察外資買盤是否延續,以及高階產品出貨能否持續放量。
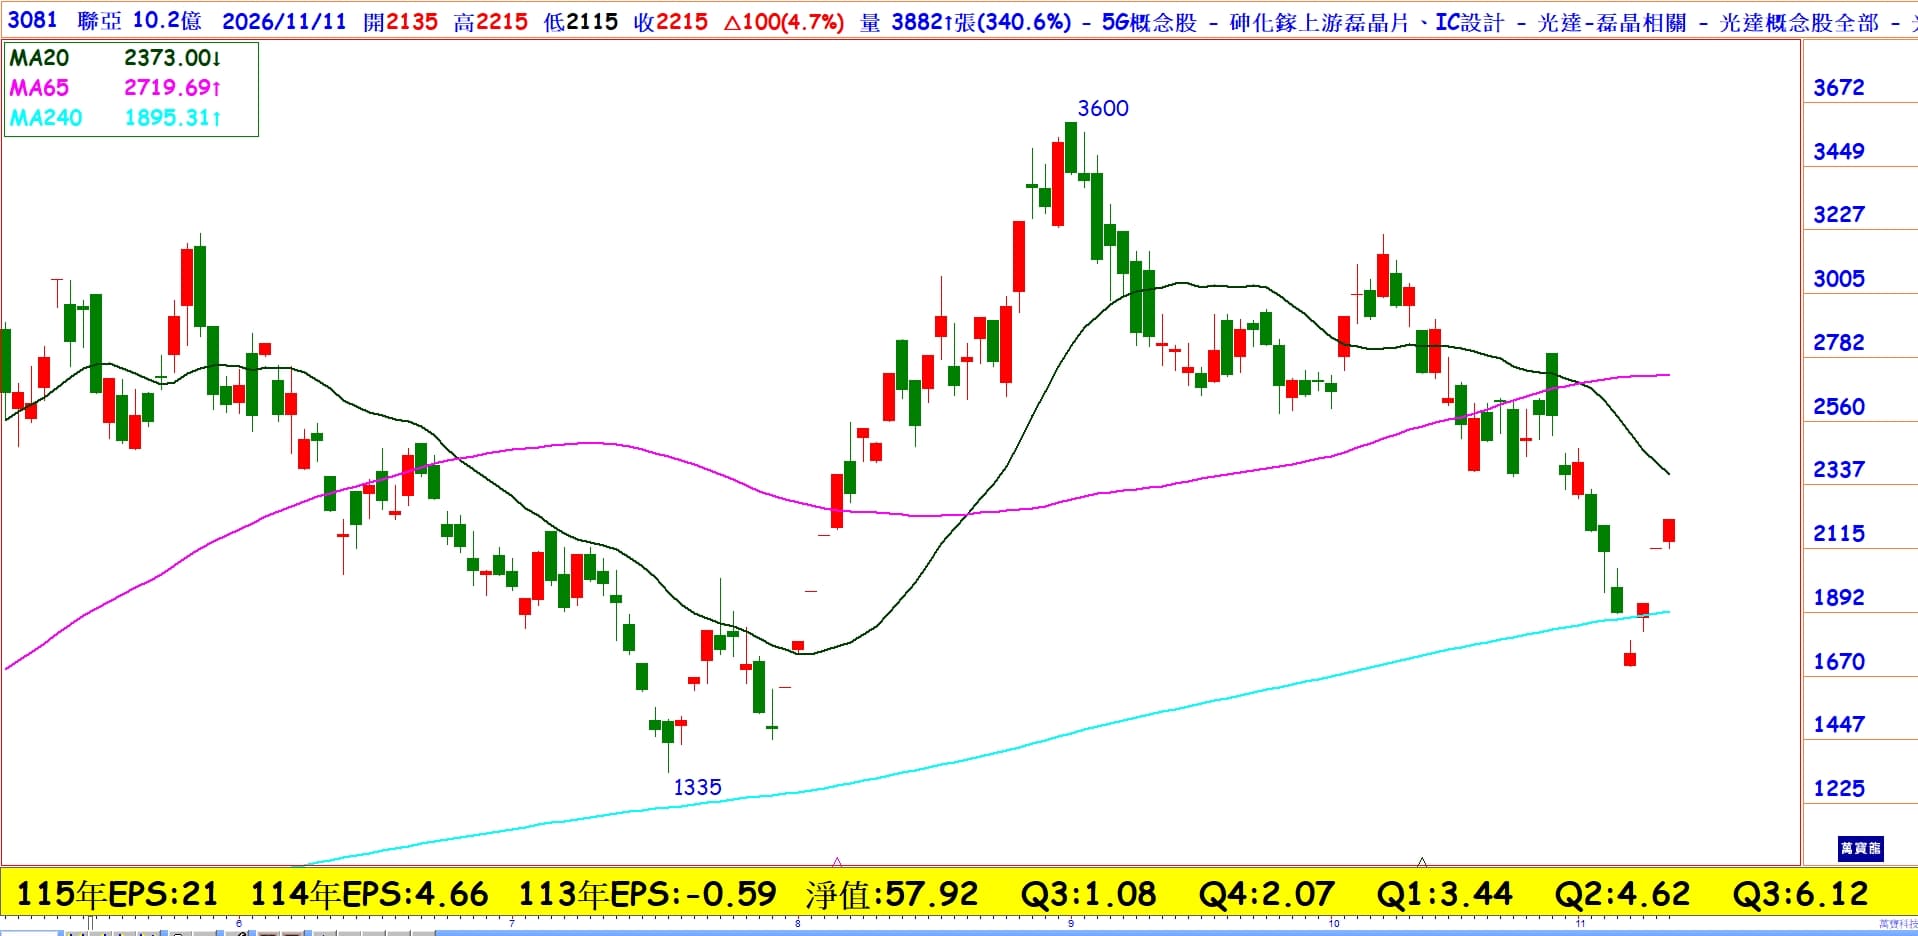
聯亞(3081) 11/11收2,215元,上漲4.73%,開高後震盪走高,終場收於當日高點,成交量放大至3,733張,連兩日反彈且量價轉強;後續觀察能否續量挑戰2,400元月線。