獲新訂單的優質車電飆股
◎黃清照 CSIA
大盤自2/21的23732,因KD處高檔做修正,上期估會修正8~13天是正常,但因美道瓊、尤其納達、費半受到輝達、ARM、博通、邁威爾、台積電跌幅較預期重而出現大跌,使指數受連累跌破22808,估業績股含AI伺服器(廣達、緯創、健鼎、光寶、國巨、矽格、奇鋐、貿聯、台光電、台星科、台燿、鴻海、金居…)、車電(東陽、堤維西、耿鼎、定穎、立隆、胡連、興勤、劍麟…)、業績股(聯電、瑞儀、力成、欣銓、晶技、聯陽、聯發科、嘉澤、國產、騰輝、僑威、散裝)、低估機器人(大立光、信邦、艾訊、立端)於22680~22450領先在3/3~3/5大盤修正第六天見底,有些在3/3就先上漲如矽格、健鼎、東陽、立端,有些3/4就見底先上漲如國巨、台燿、金居、貿聯、緯創、鴻海、胡連、興勤…,但剩少數業績股在3/5就見底,整體業績股在3/5就調整結束而展開良性的波段行情,但因台積電投資1000億美金在美國建三個晶圓廠、兩個先進封裝廠、一個研發中心,這對台積電長期而言毛利率勢必會下滑,所以台積電的底部約在970~988跌到這裡也會開始反彈,但因高估的矽光子、重電股、高估機器人、部分高估設備股於22450附近也會反彈,但屬弱勢反彈,這一些高估股會再向下殺低到22480~22100才會整體落底出現強勁反彈。
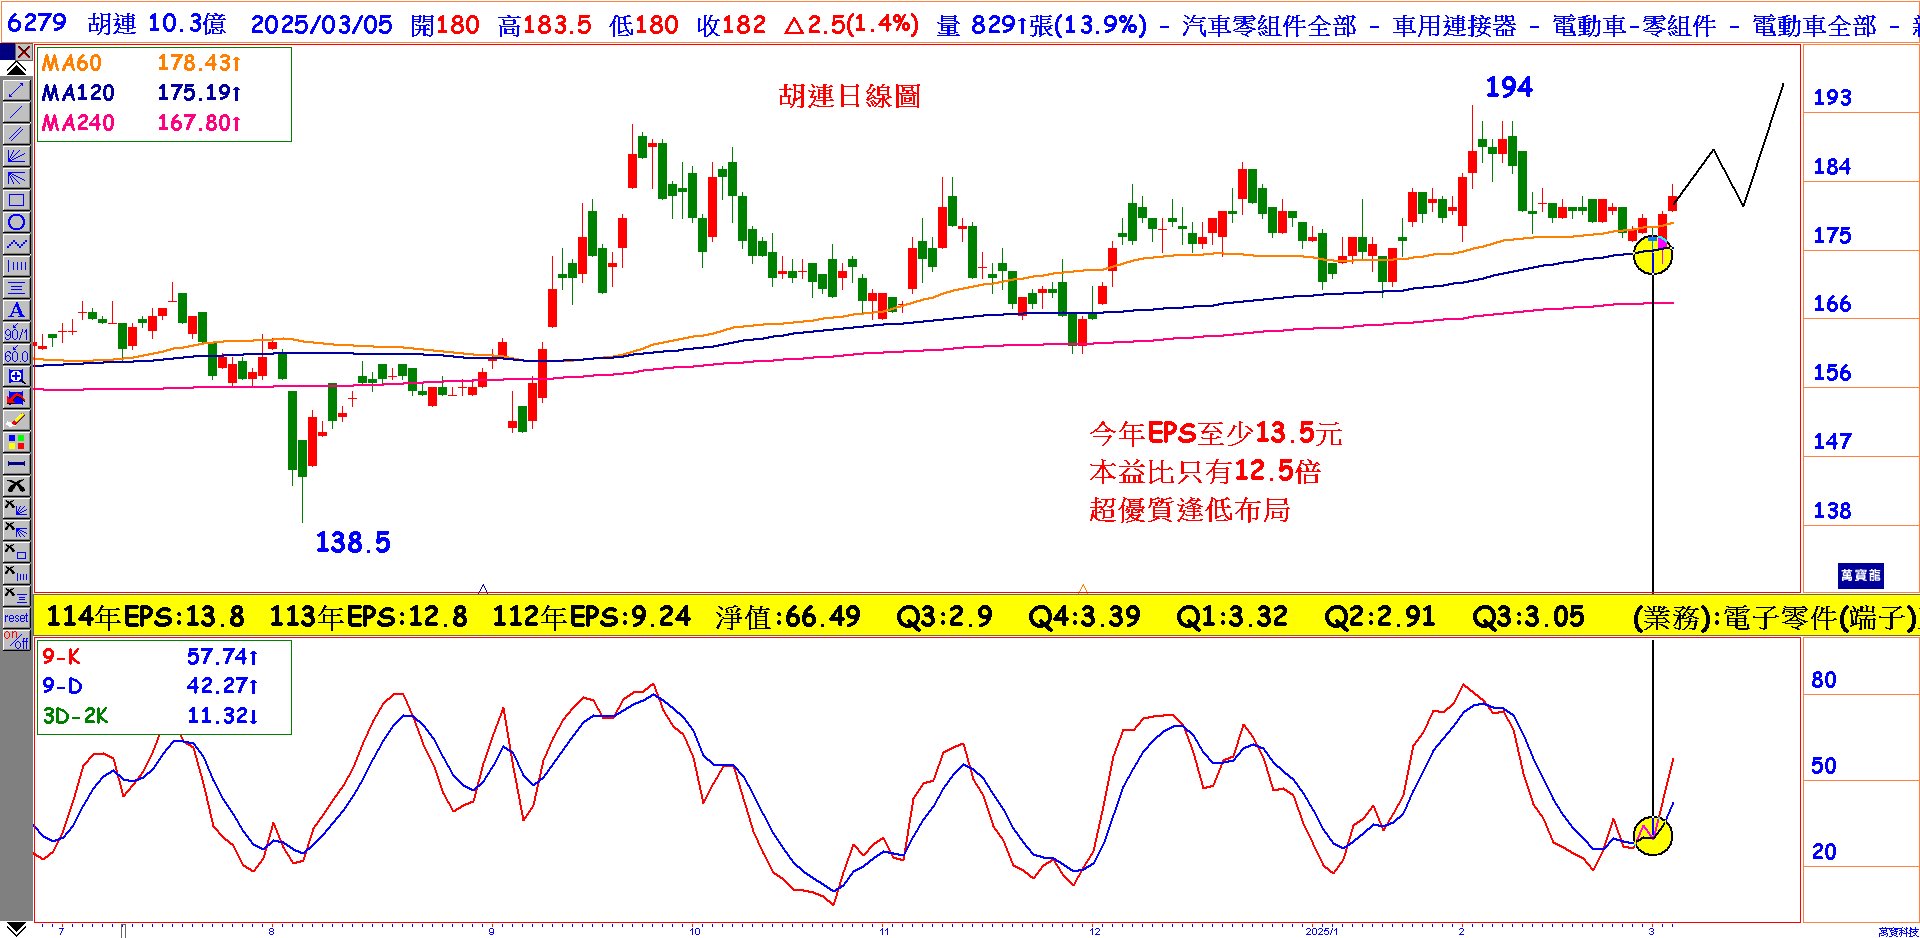
獲新訂單的低本益比車電股
胡連去年前三季EPS 9.12,表現非常亮麗,去年Q4營收27.72億較去年Q3的21.45億季增29.2%,估計去年EPS至少12.5元,元月營收8.174億表現超亮麗,業績之所以好是因中國營收占比75%大成長,另歐美雖車市較低迷,但胡連的訂單卻出現大成長,歐洲主要受惠比雅久機車線束銷售暢旺,美洲則有PCB配線盒、線束控制盒開始出貨,而最近胡連接獲歐洲車用TIER廠域控制器大單,過去主要布局在【線端連接器】,但這一次重要進展是成功打入【版端連接器】領域,此是朝技術能力高的連接器,甚至模組化產品進攻,毛利率比較高。另汽車電子化下胡連為客戶開發的產品,從傳統線束或端子連接器拓展至域控制器、智能保險絲盒、IPDU模塊等產品,產品單價【從很少超過1毛人民幣的端子連接器,跳升到一個可能50元人民幣甚至上百元的連接器,保險絲盒單價也從過去的硬式保險絲盒幾十元人民幣,到超過三位數單價】,且大陸的上汽集團、吉利、比亞迪皆為胡連的重要客戶,估今年EPS 13.5~14.5股價只有12.8倍太低估,建議逢低布局。