台積電千億美元投資受惠股~世禾、帆宣
◎賴建承CSIA
台積電日前法說表示,受惠AI、HPC需求與其他應用,台積電在先進製程、先進封裝、CPO等領域保持領先地位,估2025年營收年增約20%,最重要的是2025年資本支出上調至380~420億美元,大幅超出市場預期,將有助台積電供應鏈業績攀升。此外,川普的關稅施壓,促成台積電董事長魏哲家與川普會面,並於3/4宣布加碼1000億美元投資美國,包括新建三座晶圓廠、兩座先進封裝設施及一間研發中心,這新增的千億美元金額居然是2025年台積電資本支出的2.5倍,若加計之前的投資,則台積電在美國共計會砸下約1650億美元,故對於建廠工程、設備、材料、檢測等受惠深。
亞翔股價創高,世禾突破下降壓力線
受惠台積電的大擴產,日前筆者於本刊介紹的亞翔(6139),股價已領先創下289.5元的波段高,而龍頭廠之一的漢唐(2404),股價於經過回檔後也出現復活跡象,一旦月線與季線站穩,有機會挑戰前高,當然隨著高價股拉開比價效應後,200元以下的設備股就不容小覷。筆者今年初於本刊也介紹過世禾(3551),去年前3季EPS4.95元,隨著在大客戶市占提升,2023年半導體比重74%,毛利率可穩定維持在35%以上。而且台積電積極布局先進製程與先進封裝,2奈米落在新竹晶圓20廠與高雄晶圓22廠,2025年生產,世禾搶進2奈米清洗的設備,預期2025年EPS挑戰7.5元,股價已突破158元連接139元之下降壓力線,不再失守可逢低布局。
帆宣突破橫盤整理,挑戰賺1個股本
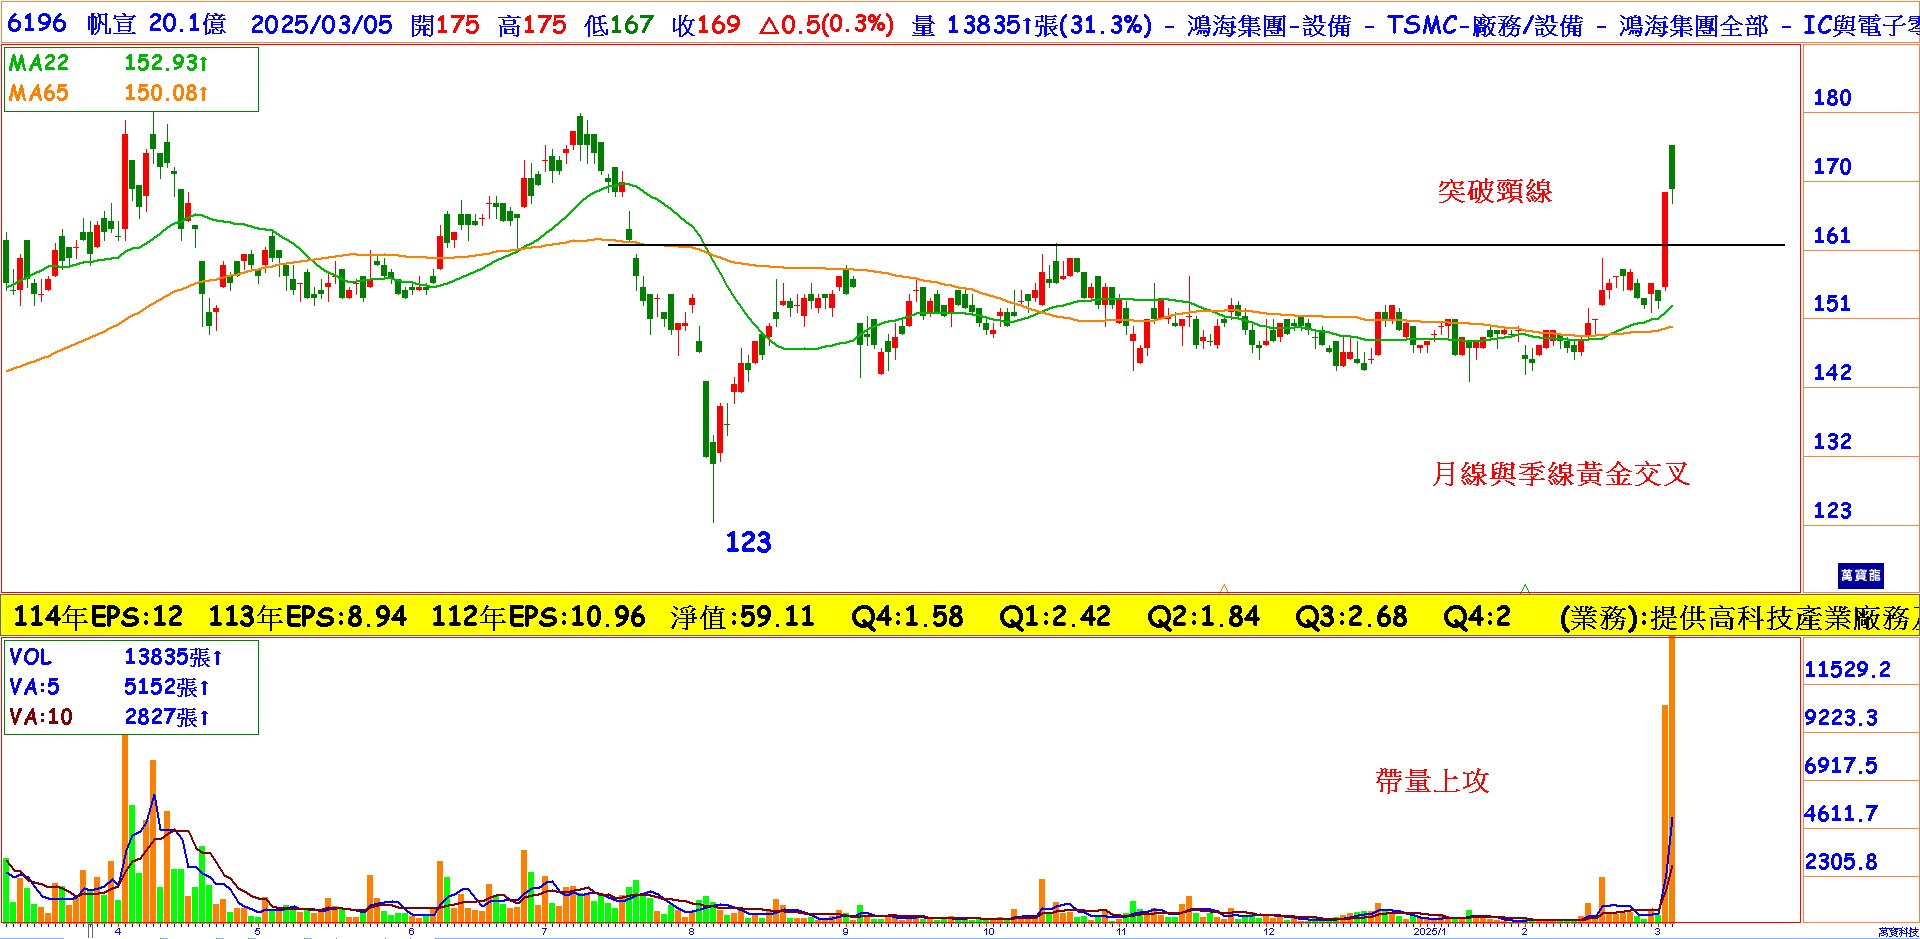
無塵室與機電系統整合工程服務廠帆宣(6196),去年營收606.75億,年增率7.8%,EPS 8.94元,將配發現金股利6元,現金殖利率近4%,優於產業平均值。展望今年,目前帆宣在手訂單維持約610億元左右,南科新廠將在今年加入貢獻,預期營收可望續創新高。在美國業務改善,且毛利率較佳的ODM/OEM需求樂觀,預期今年毛利率可望回升,今年EPS有機會重返10元以上。股價帶量強攻突破半年的橫盤整理,加上MACD在零軸以上,柱狀圖持續翻紅擴大,顯示股價處於多頭架構,去年10/18的頸線不失守,股價有機會挑戰歷史高,年線是多空分水嶺。