電競產品拉貨 個股表現回溫
◎王榮旭 CSIA/CFTA
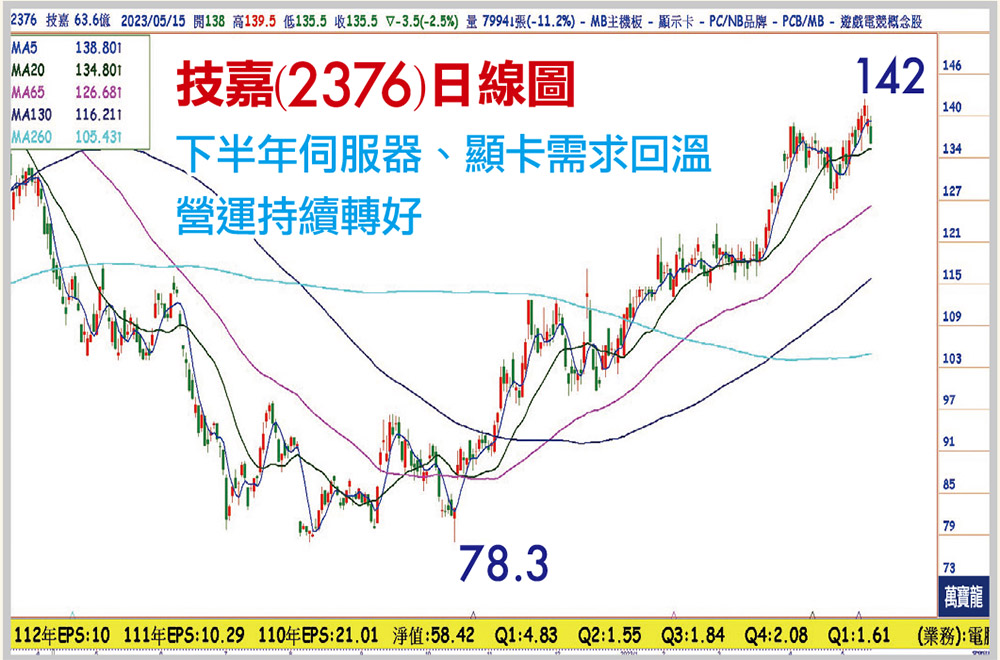
在通膨影響下,近一兩年的消費性電子產品需求持續疲軟,許多電子大廠都開始轉進新興應用或高毛利的產品市場,同時電競產品這塊獲利相當穩定的市場,也是許多國內品牌商相對看好的,技嘉(2376)的筆電產品長期聚焦在電競筆電品牌AORUS,及創作者系列筆電Aero,公司筆電由自有產能生產,以確保品質穩定,長期配合相關周邊產品銷售,其餘筆電周邊產品如顯示器、電競鍵盤、滑鼠等則外包給其他代工廠,憑藉著公司聚焦電腦產品多年,在零組件端為第二大主機板廠,第三大顯卡廠商,雖筆電的占比不大,但因為技嘉一直以來聚焦高單價的電競筆電及創作者市場,且基期相對低,未來成長空間將優於市場表現。
一直以來電競PC市場歷年來表現穩定,過去雖然受到挖礦搶購顯卡,導致電競電腦需求無法被滿足,近幾季在零組件端明顯感受DIY市場需求回穩,主機板需求自今年下半年起出貨回穩,隨新品推出,今年第一季的主機板出貨量更是有著雙位數成長。根據JPR 數據預估,2023年電競PC之中,表現最佳為入門款年增11%,2024~2025年整體市場將分別成長11.1%、13.8%。未來三年成長性明顯優於整體電腦市場。也將帶動技嘉主機板營收2023~2024年維持成長。
現在第二季雖進入傳統板卡淡季,但隨新的主機板和顯示卡比重增加,營收維持,維持高檔,且板卡新品比重攀升下,毛利率可望季增3%,回到過往水準。第三季主機板小幅改版後,加上Nvidia 4070及60系列中階顯卡整季度貢獻,預期零組件量持續季增,產品單價持續成長。過去以來NVIDIA及AMD通常2 年一次的GPU改款,2022年因乙太幣改為POS,使挖礦需求快速下滑,且受制通膨影響,2022年顯卡價、量雙位數衰退,但根據過往經驗觀察,通常新顯卡推出後,價格初期穩定將使其單價有較佳的表現,進而帶動板卡廠營收強勁成長。
另外伺服器營收2022年伺服器營收占比達20%,主要由子公司技鋼科技貢獻,如果不是因為俄烏戰爭的影響,將有更好的表現,今年則在遞延需求拉貨、新訂單加入及AI 伺服器需求攀升下,伺服器營收占比將提升到25%,成為今年營運成長的主要動力。公司過去五年配息率約67%,今年也不例外的配發6.2元現金股利,殖利率約4.8%,平均五年殖利率約落在6%。隨整體PC景氣回穩,未來兩年獲利成長確認度高,也會有著不錯的殖利率表現。