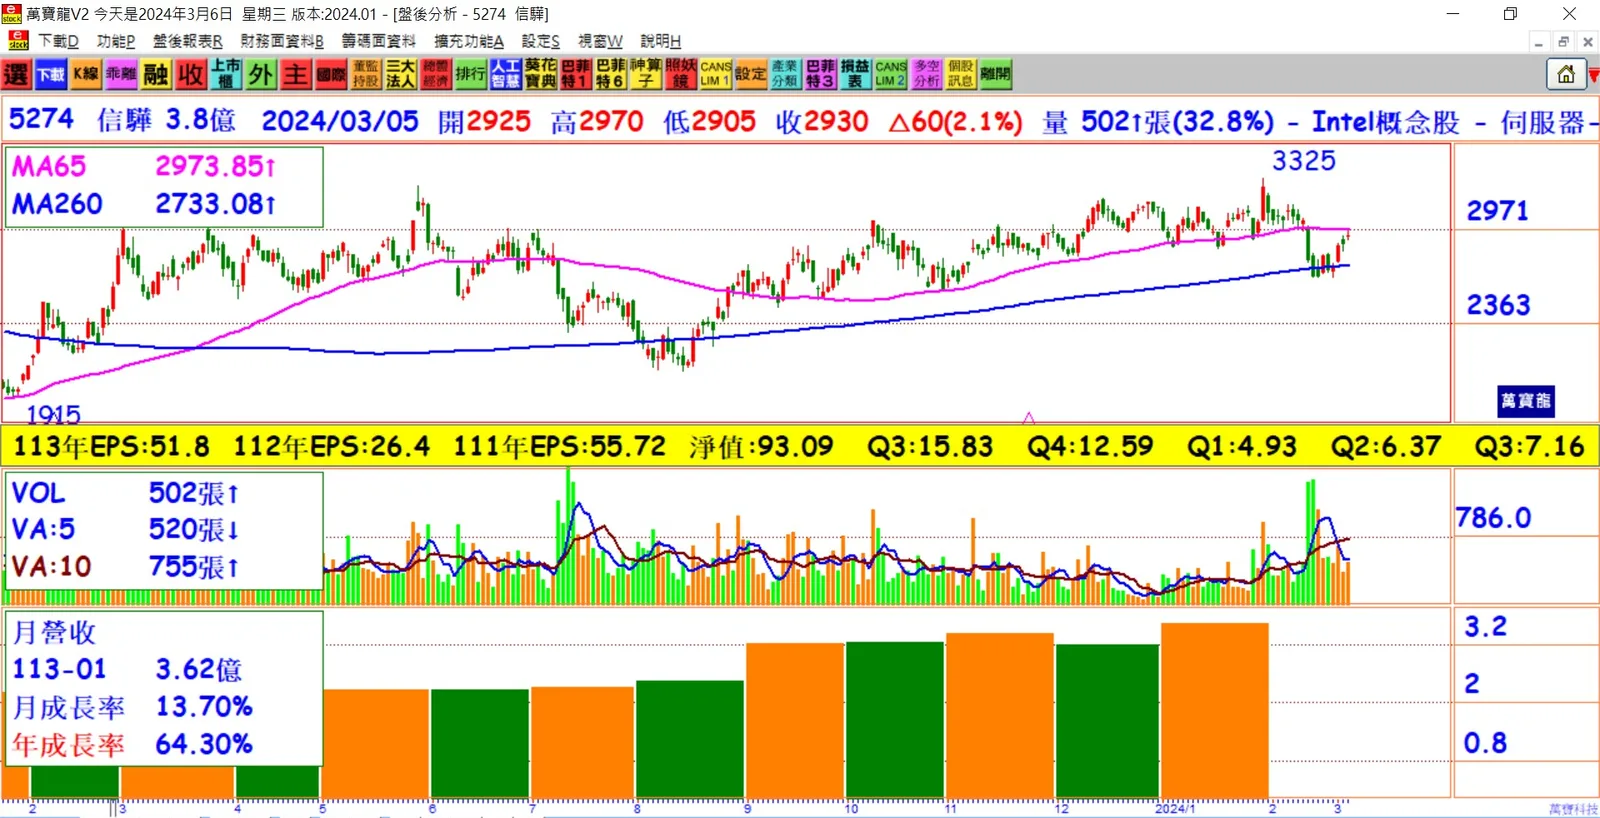
1. 強勁的營收成長:信驊前兩個月合併營收年增47.54%,顯示公司逐步擺脫高庫存影響。此一成長趨勢顯示公司具有強大的發展潛力。
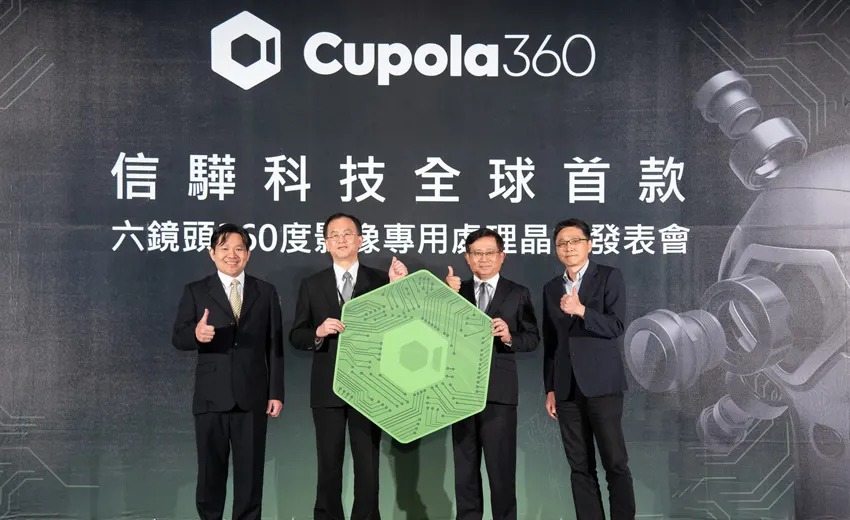
2. 多元化的市場前景:信驊主要從事伺服器業務,佔總營收的9成。此外,市場可能忽略了PC/AV影音業務的穩定增長,以及Cupola 360在未來的發展空間。預期到2025年,非伺服器業務將占比提升至21%,公司將取得多元化經營的成功。
3. 擴展多元化業務:信驊PC/AV影音產品具有成本優勢,將持續擴大市場份額,預期業務增長率將達到20%。此外,Cupola 360在智慧工廠和智慧城市中的應用也將迅速增長,預計將在2024和2025年分別貢獻公司營收的7%和15%。
4. 市場樂觀預期:外資機構對信驊的股價表現持樂觀態度,多家機構給出的高價預期證明了對該公司未來的信心。從高達3,650元到3,400元不等的股價預期,可見市場對信驊潛在價值的高度評估。
5. 高質量的業務增長:隨著新技術的應用和市場需求的不斷擴大,信驊的業務增長質量不斷提升。2023年被認為是營運的谷底,而2024年的每股稅後純益預計將達到40.69元,年增幅達56.6%,2025年更將達到60.63元。
結論: 信驊的未來前景令人振奮,多元化的業務布局以及持續穩健的增長趨勢使其成為投資者關注的焦點。美銀證券的升評表明市場對公司未來發展的信心,同時也為股東帶來了更多的期待和收益。