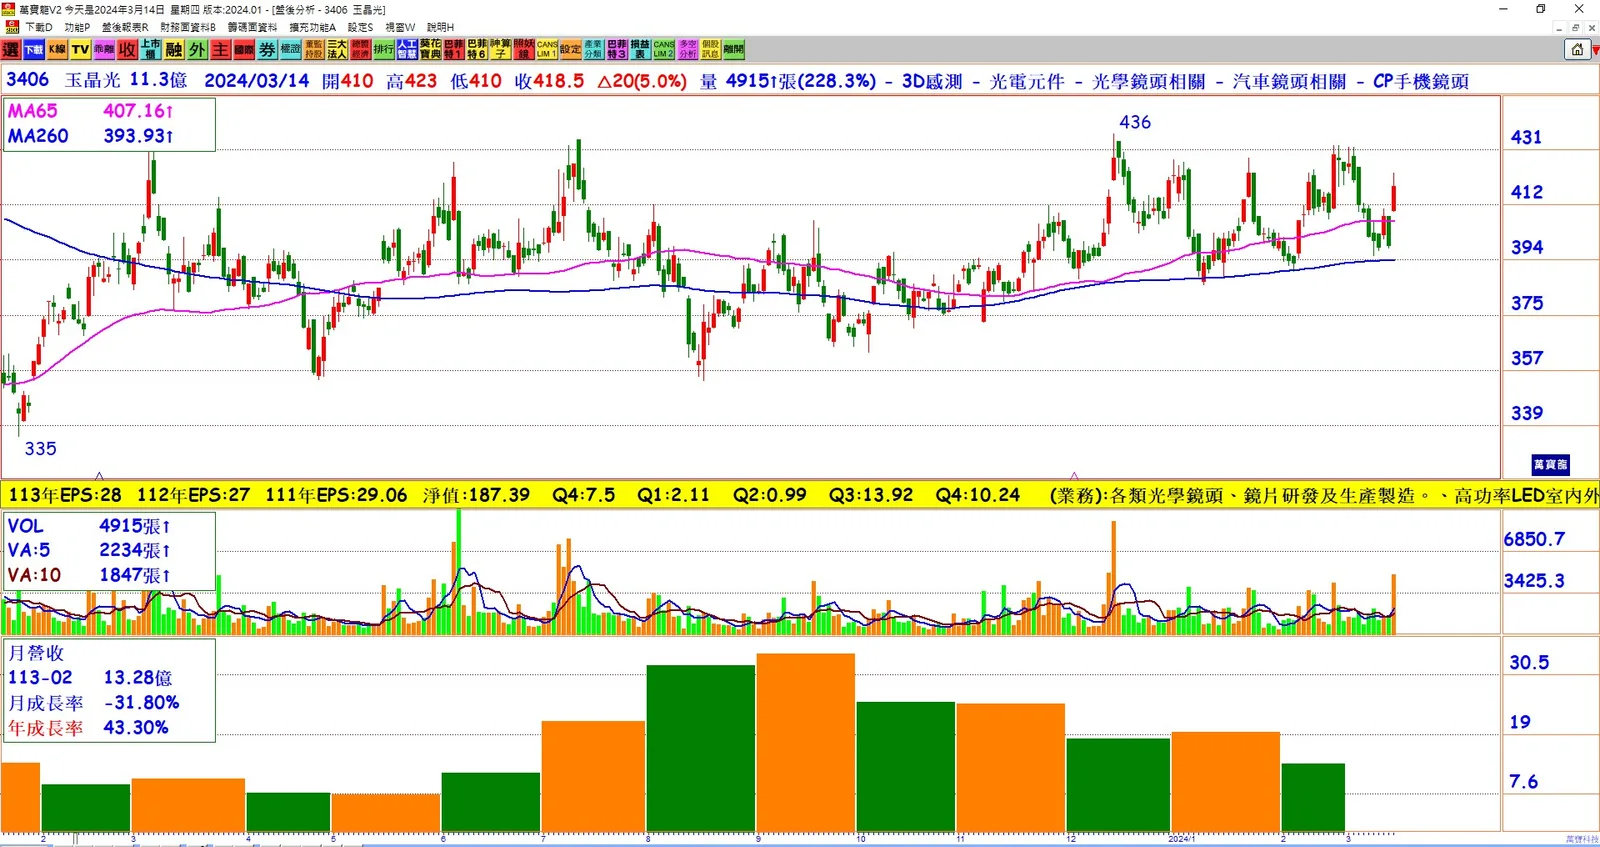
1. 外資看好:野村證券升評光學二哥玉晶光,預期上半年來自iPhone鏡頭相關營收將大增23%,並給出合理股價為472元的評價。
2. 光學股反應冷淡:儘管得到外資關注,市場對於光學股的熱情不高,玉晶光股價表現平淡,但外資對其前景樂觀。
3. 2024年獲利預期上調:野村證券提出三大理由,上調了玉晶光2024、2025年的獲利預期。首先是iPhone鏡頭市場的市占提升,其次是Meta Quest 3出貨超預期,最後是毛利率表現優於預期。
4. iPhone潛望鏡供應商:玉晶光預計成為iPhone潛望鏡的第二大供應商,市占比重達25%,有望在2024年重現獲利。
5. 預期獲利增長:外資估算,隨著毛利率提升和iPhone潛望鏡市占增加,玉晶光2024年每股稅後純益預計年增15%,達31.44元。
6. 成長動能強勁:玉晶光去年在iPhone鏡頭市場取得重要地位,成長動能強勁,市場看好其未來發展。
結論:玉晶光在外資看好下,展現了穩健的業績表現以及強勁的成長動能。其在iPhone鏡頭市場的優勢地位,以及對未來營收的樂觀預期,使得外資對其投資前景充滿信心。隨著市場對光學股的關注逐漸增加,玉晶光有望在未來獲得更多的關注和肯定。