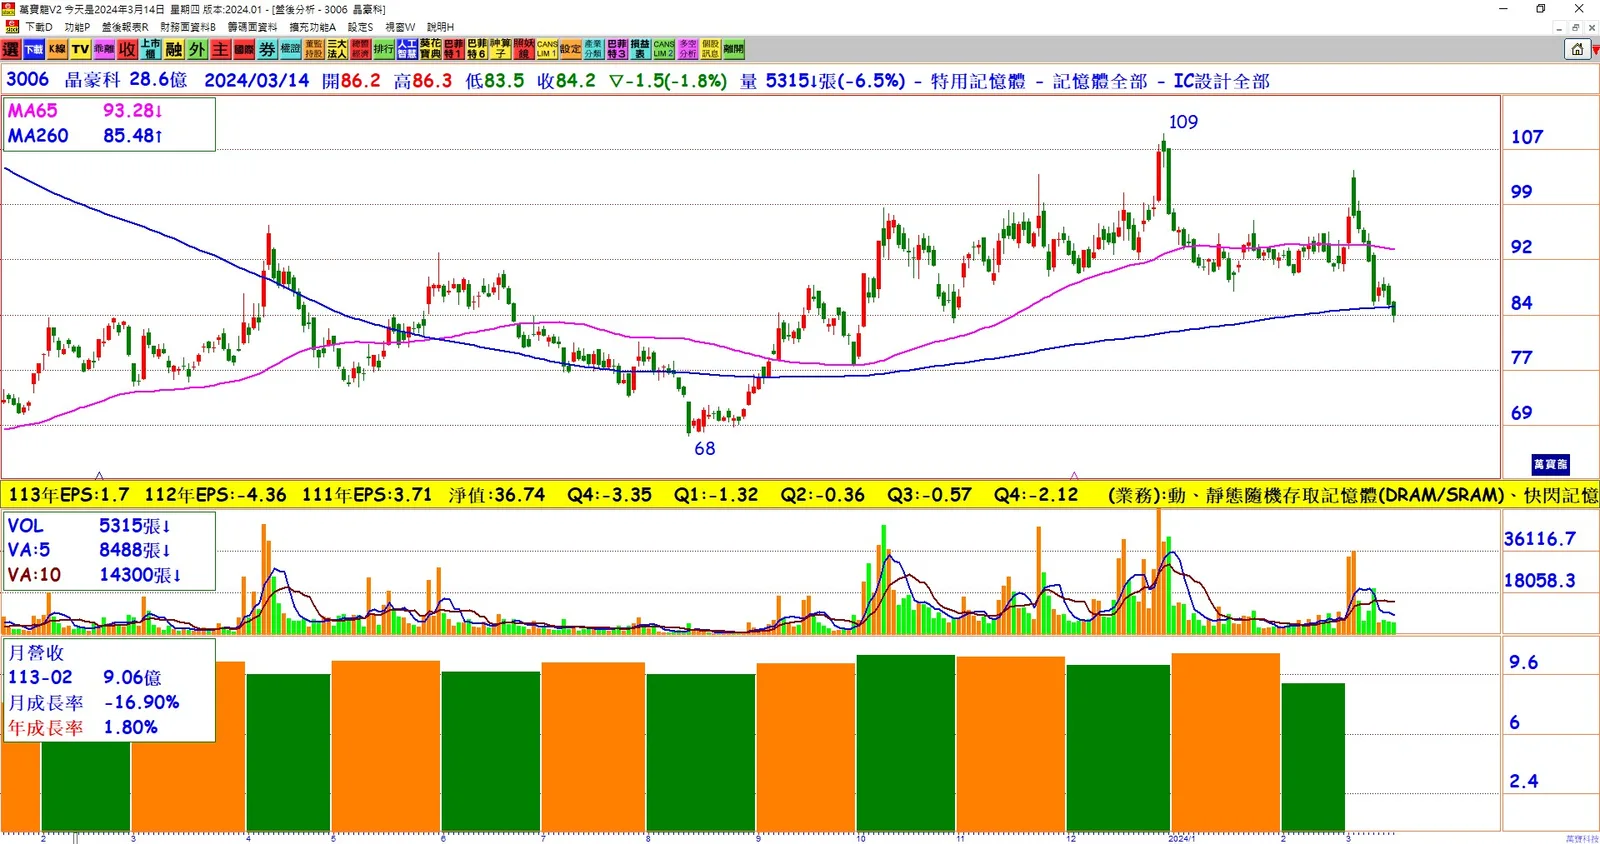
1. 需求回溫:晶豪科總經理張明鑒表示,自2023年第四季以來,記憶體產業市況好轉,訂單能見度提高,預期2024年將是成長年。
2. 市場狀況:隨著大廠減產控制供應,以及市場需求回溫,記憶體產業進入佳境。
3. 營收預期:法人估計,隨著DRAM報價上漲,晶豪科2024年第一季營收將持續成長,全年營收預計超過20%,毛利率也有望回升。
4. 產品與市場趨勢:晶豪科主力產品包括記憶體IC、類比及數位類比混合訊號IC、Wireless IC、Sensor IC等,並透過應對AI需求、高頻寬記憶體(HBM)發展等,擴大產品市場。
5. 財務狀況:疫情期間營收受影響,但晶豪科通過庫存調整、管控投片等方式,推動庫存水準下降。2023年第四季每股虧損2.11元,全年每股虧損4.36元,但董事會決議配發現金股利0.6元。
5. 展望未來:晶豪科看好AI應用帶動HBM成長,並準備應對DDR4轉換DDR5的影響,同時已取得ISO 26262證書,以因應電動車及車用電子市場的快速增長。
結論:晶豪科展望2024年將是業績成長的一年,受到記憶體需求回溫的帶動,以及市場報價上漲的利好影響。透過調整營運策略、擴大產品市場以及應對新興需求,晶豪科將持續迎接挑戰,並在競爭激烈的記憶體市場中保持競爭力。