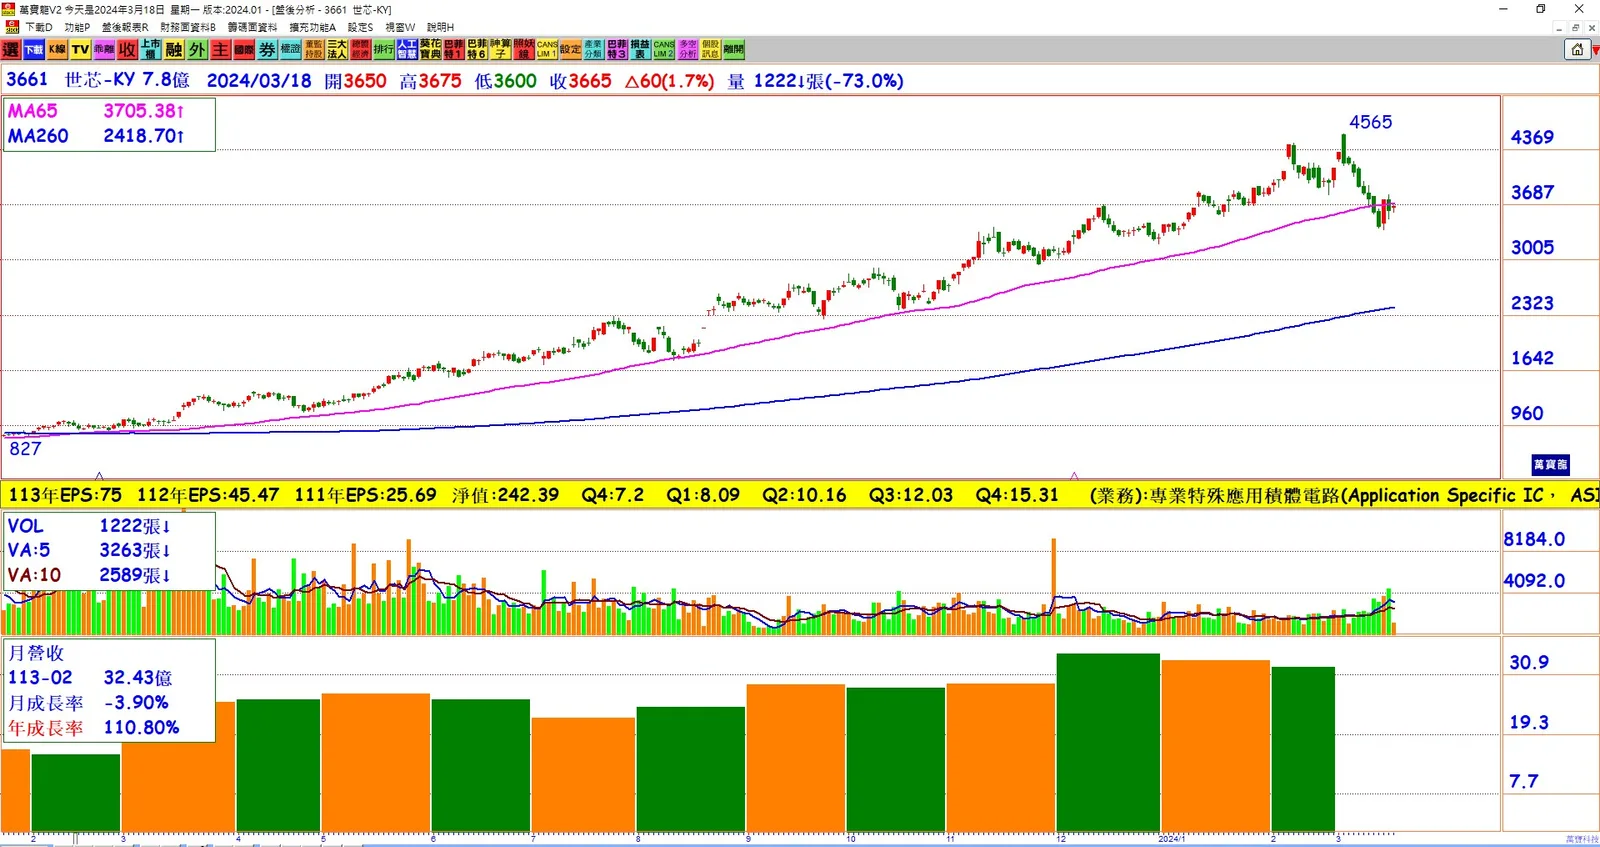
1. 2月營收創新高: 世芯1、2月營收分別達33.74億元和32.43億元,年增104.81%。
2. AI晶片帶動營收成長: 隨著CoWoS產能開出,世芯看好AI晶片市場,預料將帶動公司營收成長。
3. 客戶需求強勁: 主要CSP客戶AI晶片需求超預期,北美IDM客戶也有良好需求,但受限於產能吃緊。
4. NRE業務大幅成長: 來自北美客戶及陸系業者需求強勁,預計2024年NRE業務將迎來大幅成長。
5. HPC應用佔主導地位: 世芯產品結構以HPC應用為主,2023年HPC營收比重達84%,製程逐漸前進至3奈米,有利於提升產品單價。
6. 全球ASIC領域第一: 世芯在純ASIC領域市占全球第一,客戶看重其先進製程經驗和CoWoS量產經驗等優勢。
7. 預期成長: 第一季成長強勁,但因產能問題,預估將僅微幅季增,隨著先進封裝產能擴大,預計今年將迎來逐季成長。
8. 應對競爭: 面對輝達可能進入AI ASIC市場和IC設計業者跨入CSP晶片領域,世芯將透過實績和商業模式優勢,努力留住客戶。
結論: 世芯表現出強勁的營收成長,尤其在AI晶片市場上有著良好的前景,而隨著產能問題的解決和市場需求的增加,預計未來將繼續保持成長。