1. 封裝技術拓展: 力成將封裝技術拓展至2.5D、3D封裝,並已購入與晶圓廠同等級的CMP機台設備,預計HBM在第四季出貨。
2. 客戶需求增加: 去年第四季客戶急單帶動營收超出預期,今年隨半導體庫存回到正常水位,營運恢復成長,尤其下半年有望迎來更大的成長動能。
3. 市場展望樂觀: 雖上半年趨於保守,但市場預期全年營運表現將優於去年,對於先進封裝和HBM技術相關商機持續關注。
4. 先進封裝佈局: 力成與華邦電合作,致力於先進封裝技術,並已獲取矽中介層供應,預計今年第四季開始提供客戶解決方案。
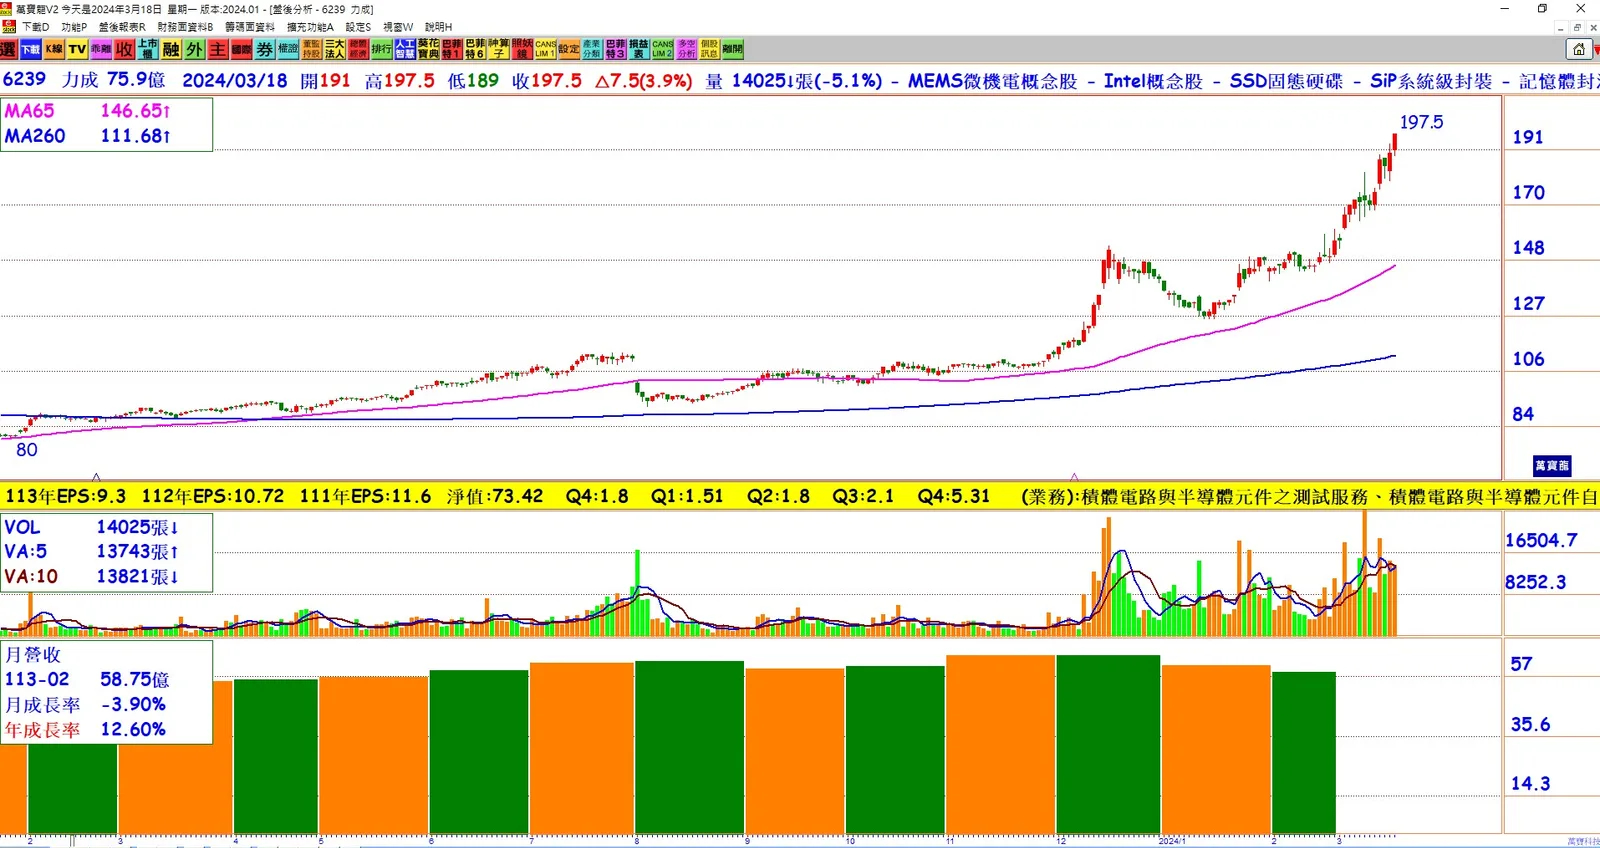
5. 股價走勢: 近期股價持續攀升,18日收報197.5元,股價3月以來漲幅達26.6%,有望挑戰200元關卡。
結論: 力成積極拓展封裝技術,應對客戶需求增長,市場對其長期營運表現樂觀,股價持續走高,有望突破200元大關。