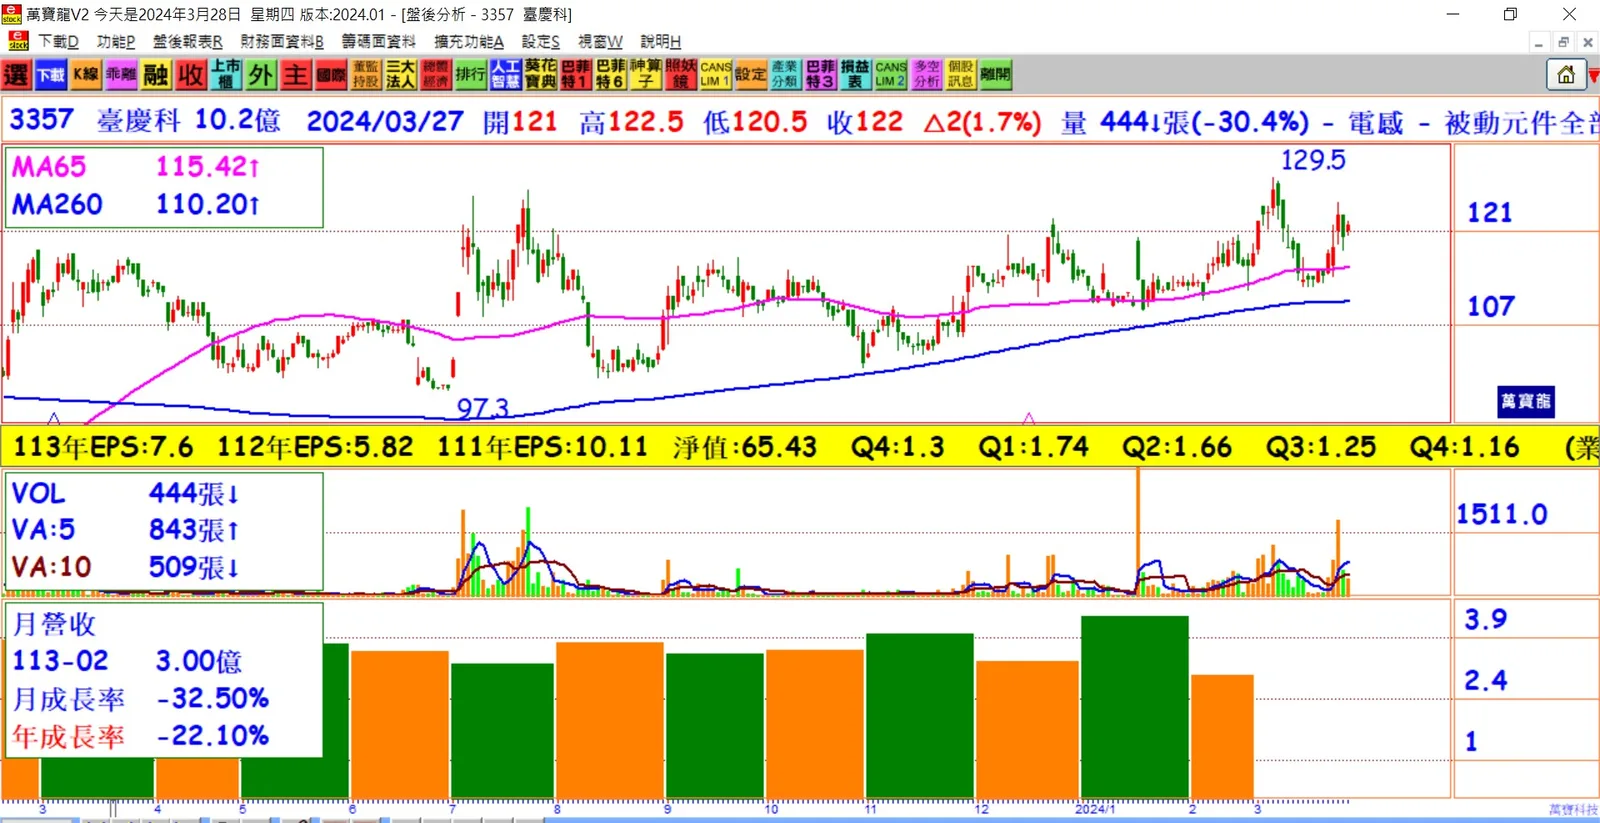
- 1. 營運展望: 臺慶科受到去年網通產品價格競爭的衝擊,但自去年底以來,價格已趨穩,訂單也開始回流,加上公司開始收穫高階網路變壓器的訂單,預期將帶動整體毛利率回升,看好HPC、記憶體、車用等領域為今年的成長動能,營運樂觀。
- 2. 綠色產品趨勢: 臺慶科看好HPC趨勢下的AI伺服器、AI PC、記憶體需求增加,以及車載在導入先進駕駛功能後對電感、濾波功能的需求增加,這些將成為今年的主要成長動能。
- 3. TLVR電感和大馬廠計劃: 對於TLVR電感和大馬廠的計劃,臺慶科表示,雖然產能已到位,但因客戶新項目需等到第四季才量產,預期第四季將有顯著訂單。
- 4. 合作與收購: 臺慶科去年入主鈺邦,雙方將鎖定車用領域合作,並且看好彼此在客戶群和產線搭配上的互補效果。
- 5. 獲利與配息: 儘管去年獲利下滑,但配息率仍達到77.31%,且隱含現金殖利率約3.68%,顯示公司對股東的回饋力度。
結論: 臺慶科正積極應對網通市場的競爭,並看好新興領域的成長動能,如HPC、記憶體和車用市場,預期2024年的營運將貼近雙位數成長,並透過合作和收購拓展業務版圖。