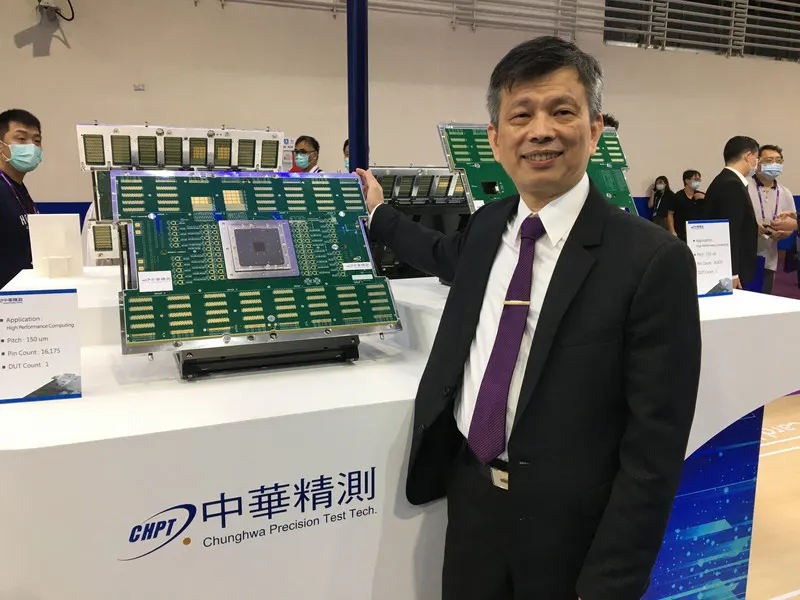
1. 探針卡業績持續成長: 中華精測近期探針卡業績保持增長,特別是在高效能運算(HPC)、智慧型手機應用處理器(AP)晶片等領域的訂單回籠。第一季探針卡營收占比符合預期,有望提升至4成以上,這將推升第一季的整體營運表現,且市場法人對第二季的營運持續升溫持樂觀態度。
2. 中國市場成長潛力: 中國積極發展半導體自主,對中華精測在該地區的設廠帶來利好。雖然中國的探針卡市場剛起步,但隨著中國對中低階製程的需求增加,市場法人看好中華精測在2024年在中國市場的成長潛力。
3. 產品結構優化: 精測的產品結構優化方向包括AP、HPC、Gerber和RF等領域,其中AP和HPC的發展較為強勁,而Gerber則呈現微幅成長,RF尚未顯示出回升跡象。
4. 探針卡業務提升毛利率: 精測表示,探針卡業務的持續成長將有助於提升公司的毛利率。隨著探針卡業務的占比逐步提升,公司預計上半年的業績將呈現溫和復甦。
5. All In House策略奏效: 公司成功與客戶合作,在AI半導體領域取得了階段性成果。隨著AI手機和AI電腦等新應用的快速發展,AP、RF等高階晶片探針卡的營收也顯著增加。
精測的探針卡業務在多個領域呈現強勁的增長勢頭,這將有助於公司營運持續改善並提升毛利率。