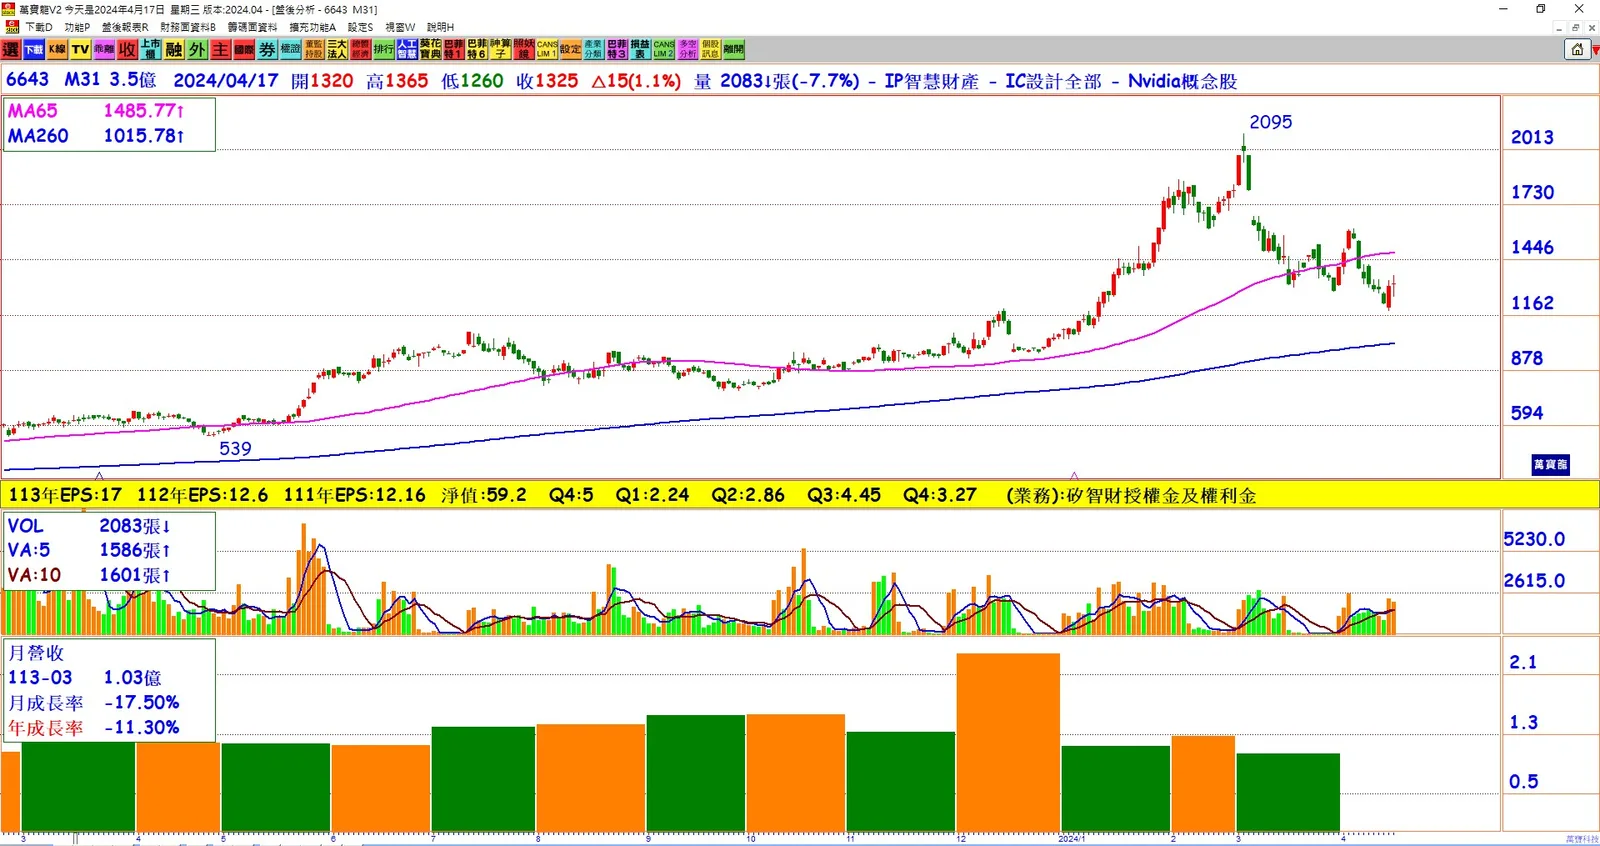
1. 最新獲利報告: M31公布3月自結稅後虧損300萬元,每股虧損0.1元,與去年同期相比由盈轉虧。
2. 研發成本上升: 由於進入3奈米IP研發階段,軟硬體成本大幅增加。
3. 持續營運信心: 儘管短期虧損,法人對M31的未來營運仍保持信心,特別是預計今年開始認列2奈米營收。
4. 初期投入巨大: 由於需要使用昂貴的EDA工具和進行IP矽驗證,M31面臨高昂的初期研發費用。
5. 累計獲利下降: 今年2至3月稅後純益為1,800萬元,年減77.22%,主要由於營業費用的增加。
6. 高效傳輸需求: M31的高速傳輸IP及基礎元件IP對應於AI、HPC、5G、車用電子的發展趨勢,推動8奈米以下製程的需求。
7. 2奈米營收前景: 2奈米技術的簽約與授權金預計今年開始認列,相關IP產品預計一年後量產。
8. 長期成長展望: 雖然面臨短期的EDA成本上升,但M31對於未來的長期成長投入被視為必要,預計今年營收仍將持續成長。
結論: M31面對3奈米及2奈米技術研發成本的顯著增加,雖造成短期獲利壓力,但公司持續的技術投資和市場需求的增長預期使得未來營收成長仍具潛力,保持業界領先地位。