1. AI業務表現亮眼:台積電預估2024年AI業務將實現翻倍成長,營收占比預計達到11~13%,隨著AI伺服器需求的強勁增長。
2. 調整全年展望:由於車電和消費性電子的復甦速度不如預期,台積電下調2024年全球半導體市場(不含記憶體)的成長預期至約10%,晶圓代工業成長預估調整至14~19%。
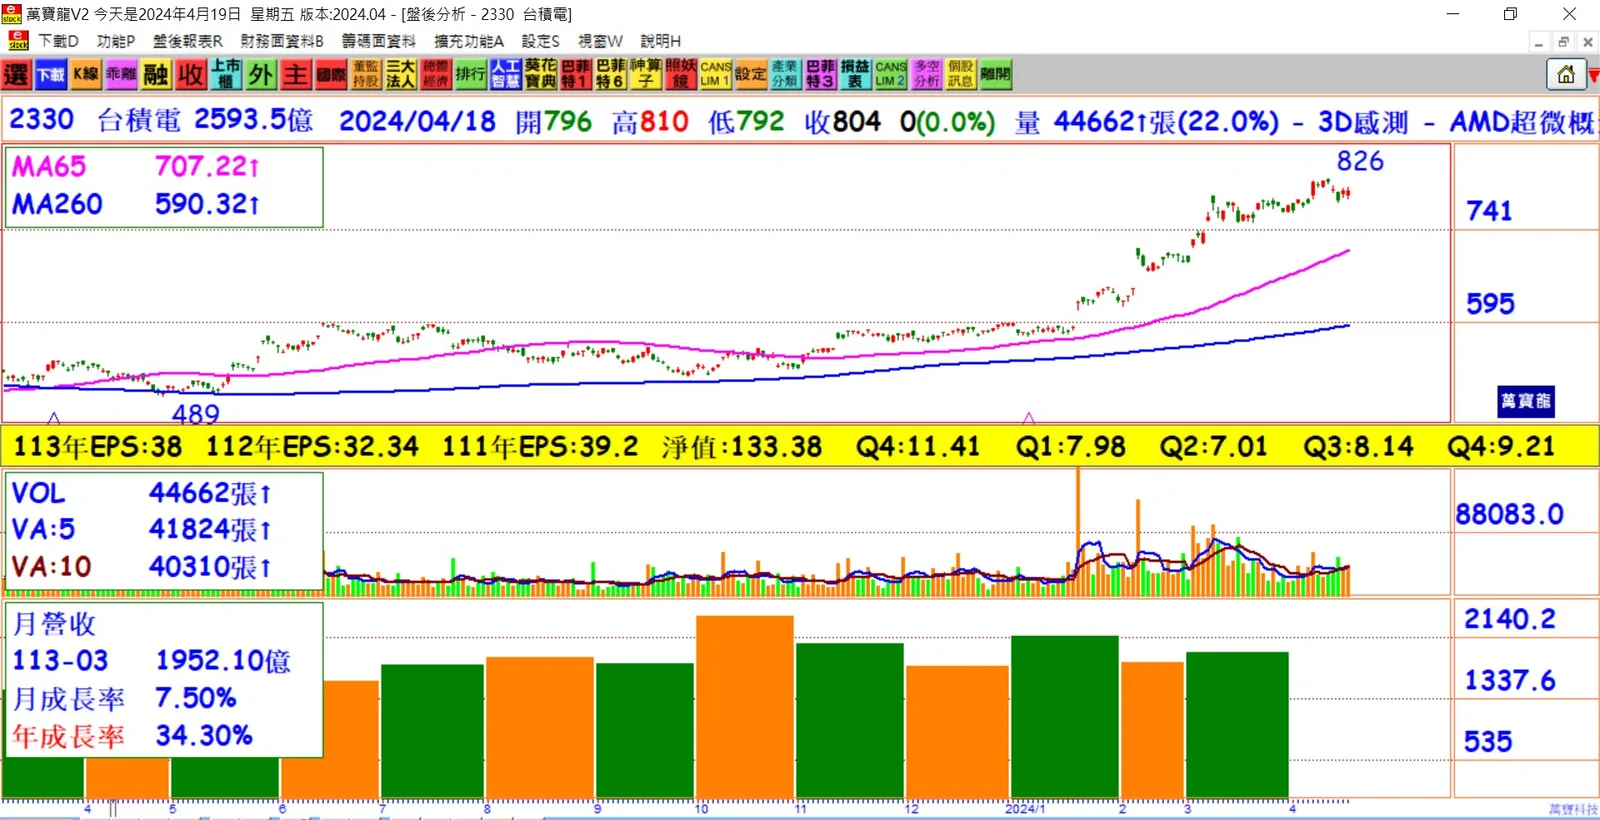
3. 首季營收和盈利表現強勁:首季每股稅後純益(EPS)達8.7元,創下史上同期新高。第二季合併營收預估季增6%,年增27%,優於市場預期。
4. 毛利率和營業利潤率受影響:受地震和電力成本上升影響,第二季毛利率預計在51~53%之間,營業利潤率預計在40~42%之間。
5. 先進製程技術領先:台積電確認2奈米製程進度按計劃進行,預計2025年第四季量產,2026年開始顯著貢獻營收。
6. 股息政策:董事會核准2023年第四季每股現金股利3.5元,將於7月11日發放。
結論:台積電在AI領域的業績預計將顯著增長,儘管面臨全球半導體市場增長放緩的挑戰。公司繼續保持技術領先地位,並積極應對外部挑戰,以保持營運的穩定和健康增長。在策略調整和市場動態的影響下,台積電的全球策略和投資者回報政策仍顯示出其業務的堅韌和前瞻性。