1. 卓越獲利:榮剛今年前三季每股稅後純益(EPS)達3.40元,年增4%,實現近16年來同期最高獲利。
2. 航太和軍工需求:公司受惠於航太和軍工等行業需求強勁,不受全球鋼市低迷的影響。航太訂單大幅增長,占比約60%,加上全球地緣衝突和軍備需求增加,榮剛的訂單進一步提高。
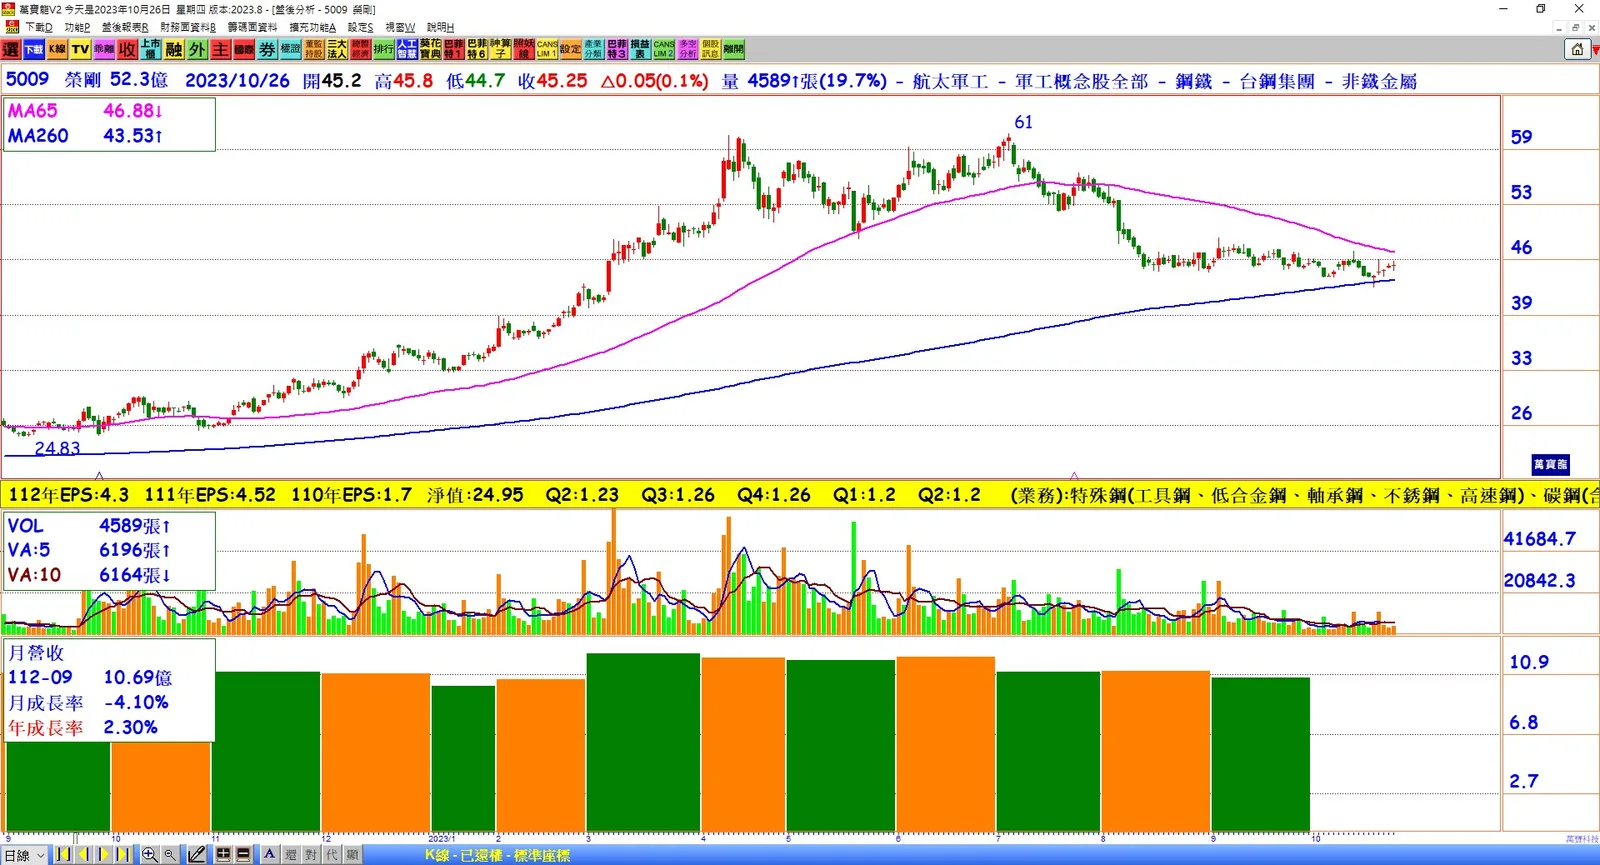
3. 股價上揚:公司股價從年初不到20元上升到26日的45.25元,漲幅超過1倍,主要因為特殊鋼產品在市場中具有高競爭力和高進入門檻。
4. 展望看好:榮剛對明年營運表現審慎樂觀,特別是由於高毛利率產品出貨比重穩定,以及需求持續強勁,尤其是航太和軍工行業。
5. 重大投資:公司計劃投資10億元購置8,000噸大型油壓鍛機,以提升生產能力和供應範圍,預期提高產品品質和競爭力。
結論:榮剛表現出色,特殊鋼市場的穩定需求和高毛利率產品支持了公司的獲利增長,並且未來展望看好,尤其是在航太和軍工領域。公司的重大投資計劃也有助於進一步提高競爭力。