2024年第一季表現:
- 聯亞2024年第一季矽光產品出貨金額比去年第四季成長,創下歷史新高。
- 預計第二季將增加一般應用的矽光產品,其生命週期長達兩年。
市場趨勢及客戶需求:
- 受益於生成式AI趨勢,美系CSP客戶快速構建AI算力,推動800G高速網路需求增長,持續促進Datacom營收增長。
- 中國大陸的10G PD、APD需求在2024年初也呈現樂觀態勢,Telecom業務逐漸恢復,但客戶訂單特點為少量多樣,態度謹慎。
財務表現及展望:
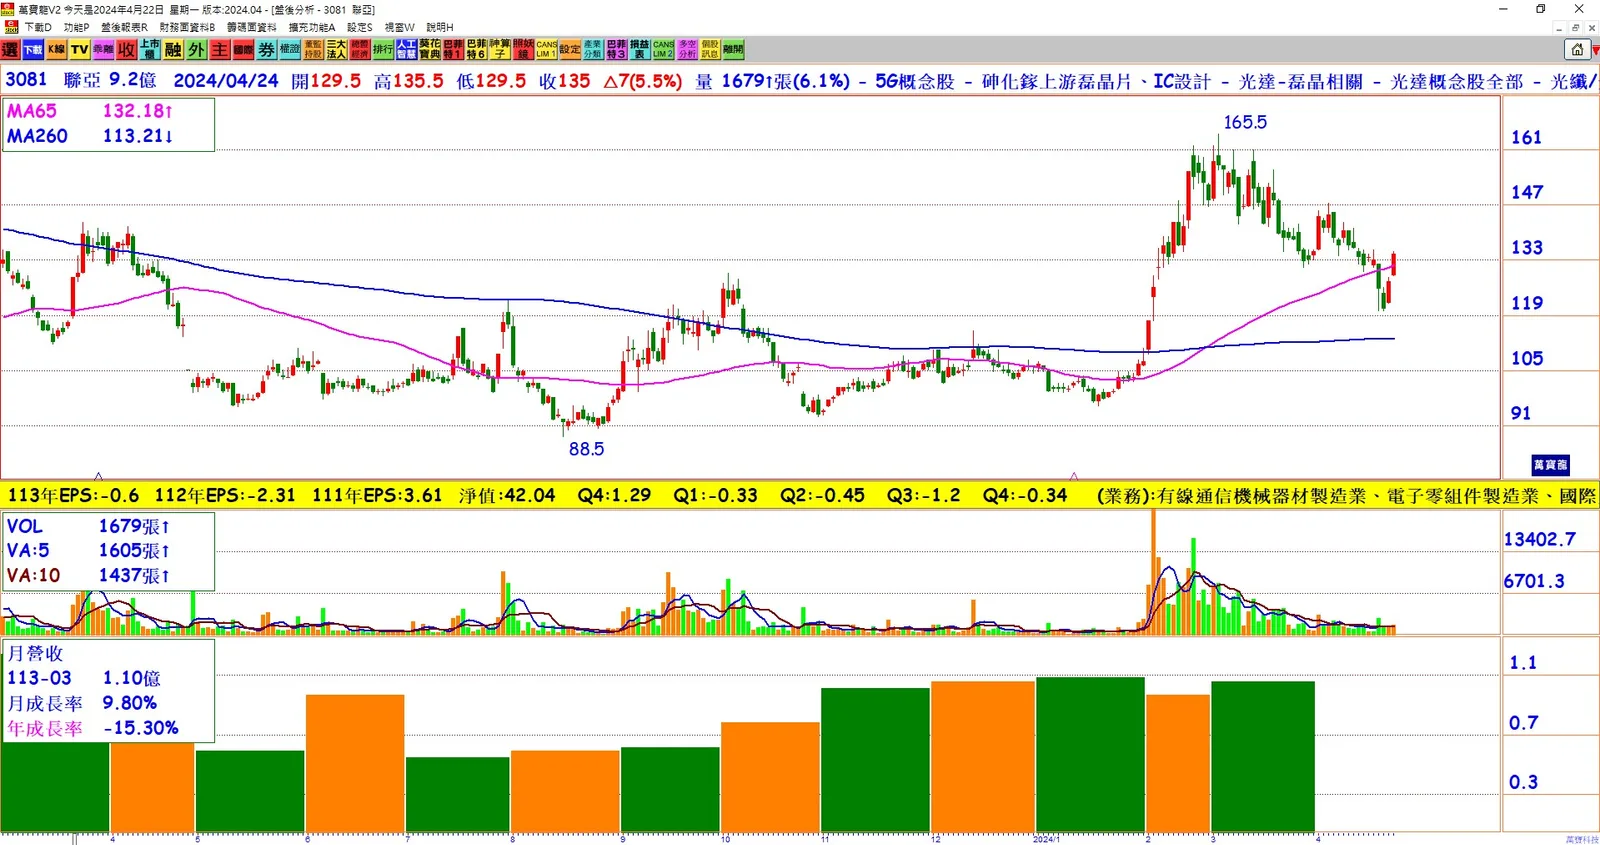
- 第一季營收達3.24億元,季增9.18%,主要受惠於Data center的AI應用增加。
- 毛利率為6.15%,低於預期,主因是提列閒置產能損失。
- 第一季淨損為4,000萬元,每股稅後虧損0.44元,連續五季虧損,第二季期待有所改善。
產品組合及客戶情況:
- 聯亞的產品組合中,Telecom佔35%~40%,Datacom佔48%~52%,消費、工業及LIDAR合計佔10%~15%。
- 在矽光產品方面,主要客戶為美國大型網路公司,已開始量產800G產品,目前積極準備下一代1.6T產品。
- 預計產品轉換期將在5~6月,公司會減緩出貨,但第三季預計1.6T產品開始出貨後將恢復正常。
總的來說,聯亞在矽光產品的需求持續熱絡,特別是受惠於AI應用和800G高速網路需求的推動。雖然第二季出貨可能會減少,但整體矽光產品的出貨量預計將保持在高水準。