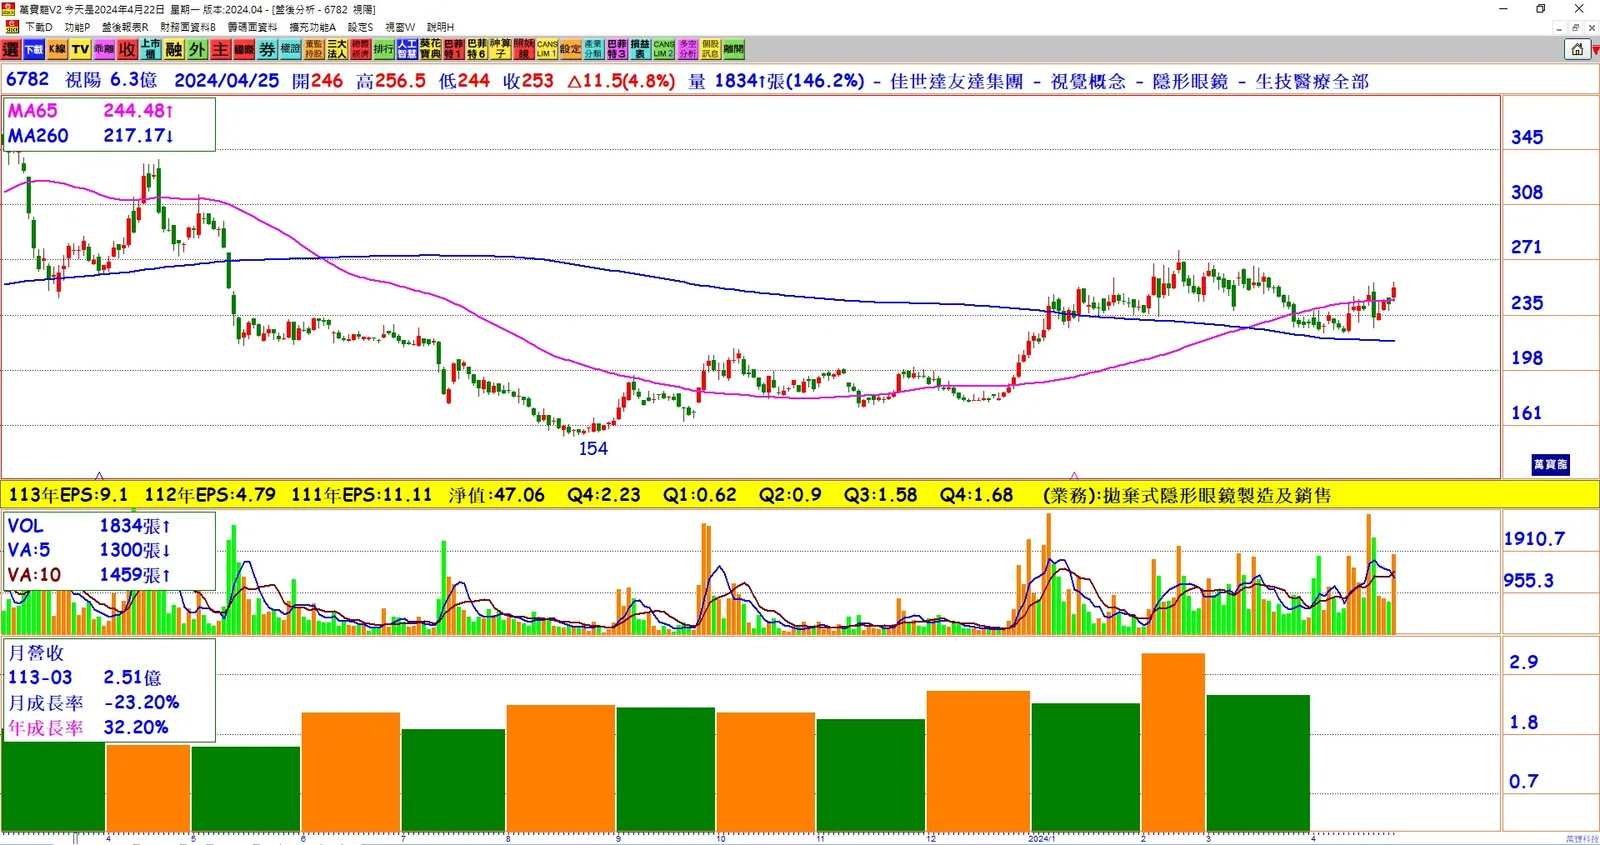
1. 外資看好視陽與晶碩:花旗環球證券將視陽目標價升至280元,終結對晶碩悲觀看法,看好兩者在效率與產品組合提升下的市場表現。
2. 產品組合優化帶來強勁毛利率:隱形眼鏡雙雄透過產品組合優化和產能利用率提升,預計第一季獲利將高於市場預期8%~9%。
3. 國際資金進駐股市:視陽與晶碩近期受到國際資金青睞,股價逐步上揚,展現穩定的避風港特性。
4. 彩片營收增長:視陽彩片營收占比達30%,產能利用率提升至80%水準,有助於獲利提升。
5. 彩拋月產能擴增:視陽計畫第二季彩拋月產能從700萬片擴增至1,000萬片,相當於自2023年底的500萬片倍增。
6. 晶碩毛利率向上趨勢:隨效率提升和規模優勢,晶碩的毛利率有望提升,投資評等由「賣出」調高為「中立」。
7. 矽水膠產品助力未來營運:晶碩預計矽水膠產品將成為下一個營運催化劑,至2025年將有較明顯的貢獻。
8. 隱形眼鏡族群指標股走強:預期隱形眼鏡族群指標股氣氛將轉佳,股價有望進一步走強,展望積極。
結論:花旗環球證券看好隱形眼鏡雙雄視陽與晶碩,認為其在第一季表現受到產品組合優化和產能利用率提升的支持,毛利率和獲利預估有上升空間。隨著彩片營收增長和產能擴增,兩家公司未來營運展望積極,引起市場關注和國際資金進駐。