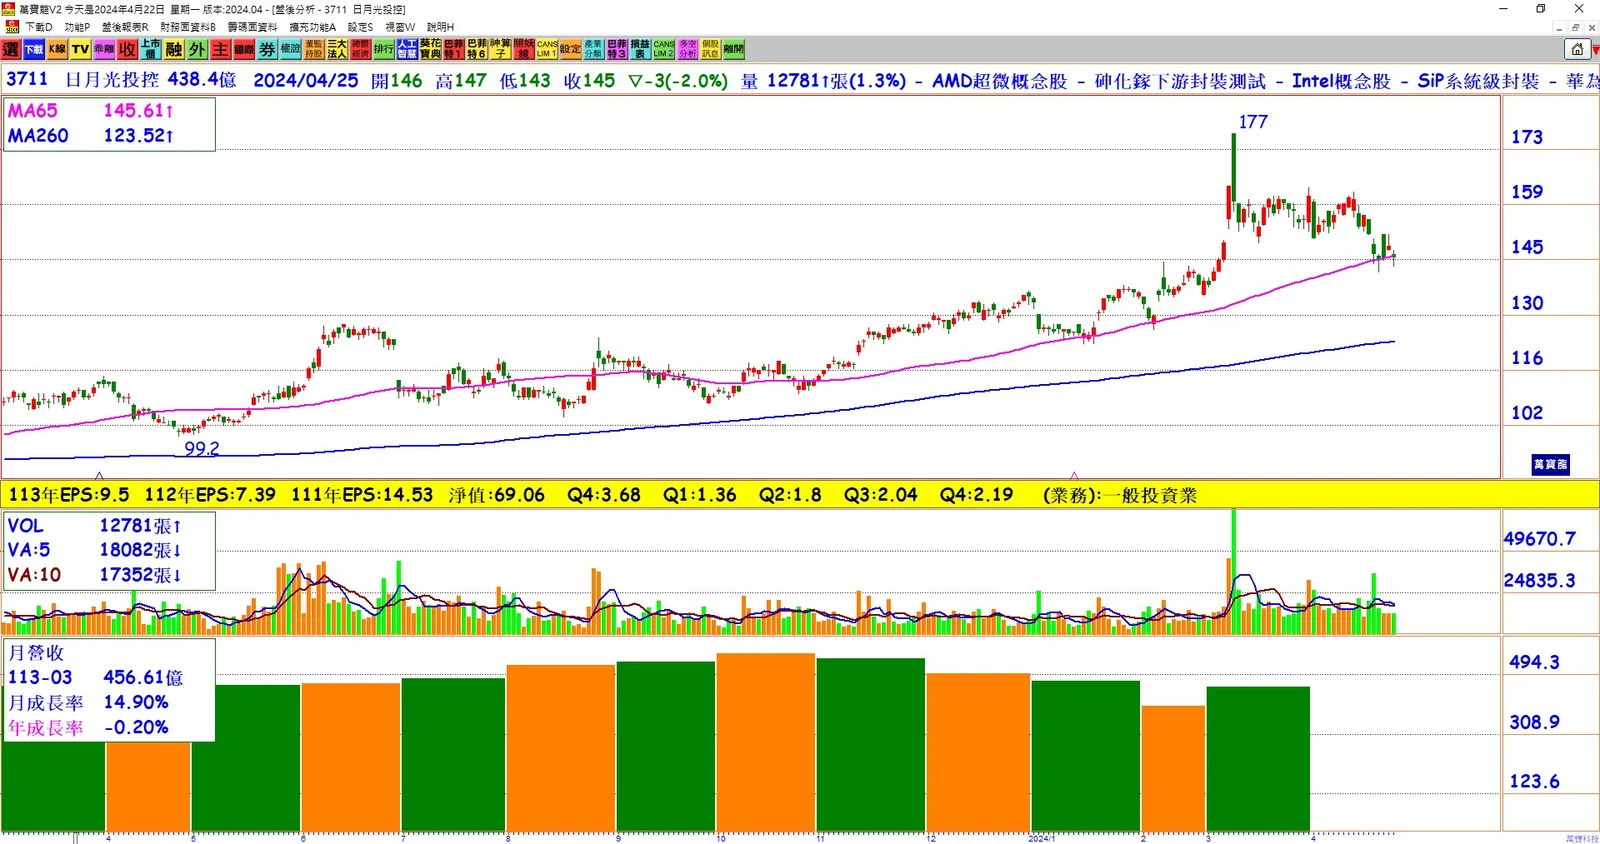
1. 季度表現:日月光投控第一季稅後純益為56.82億元,較上季大幅下降40%,每股純益為1.32元,創下四年新低。
2. 產業展望:第二季封測及材料業務預估季增中個位數,電子代工服務則預期持平。
3. 資本支出:今年資本支出預計將超過5成的年增幅,達到歷史新高,主要用於先進封裝項目。
4. 預期營收成長:法人預期第二季整體營收有機會較第一季小幅溫和成長,並預期下半年市場需求將回溫。
5. 營收構成:通訊為主要收入來源,佔比52%;Bump/FC/WLP/SiP技術占43%。
6. 封測稼動率:第一季封測稼動率約6成,營收約739.09億元,略減10%。
7. 產業循環展望:預期進入下半年後,市場需求將回溫,有望帶動第三季業績進一步提升。
8. 產品區分:應用以通訊為主,技術分為Bump/FC/WLP/SiP、打線封裝、測試等。
結論
日月光投控第一季營收和獲利表現受到季節性因素影響,稅後純益下降40%至四年新低。然而,公司預計第二季業務有望溫和成長,並期待下半年市場需求回溫帶動業績增長。資本支出將達到歷史新高,用於先進封裝項目,顯示公司對未來發展的投入和期望。