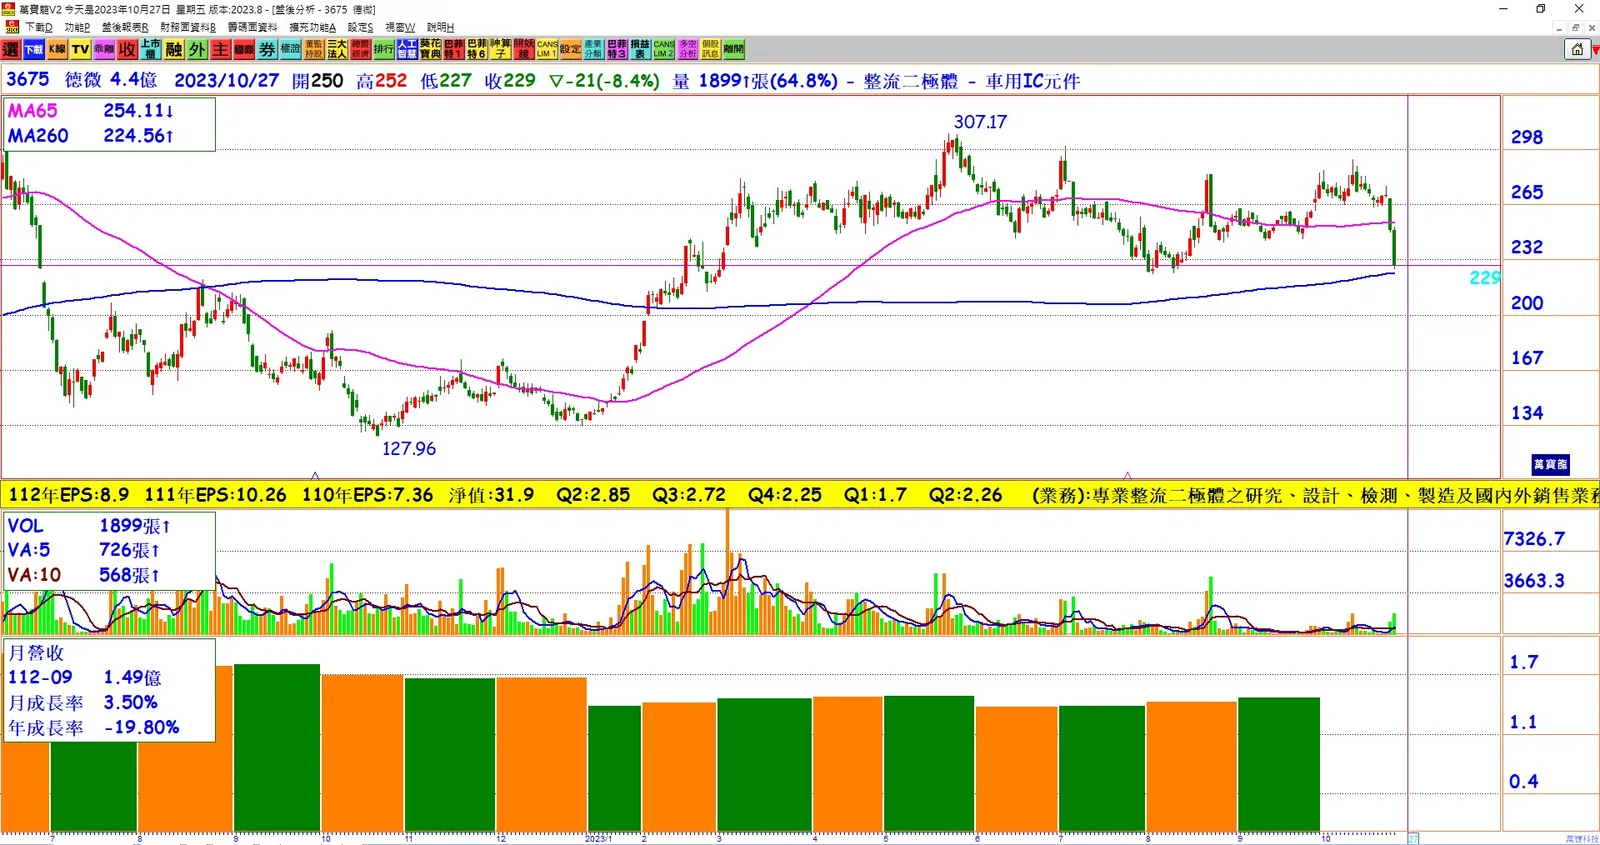
1. 財報亮點:在第三季度,德微的合併營收達4.34億元,並且毛利率達到38.04%,創下新高。每股稅後純益(EPS)為1.77元。雖然整體半導體行業仍在去化庫存階段,但公司表示2024年的展望可能比2023年更樂觀。
2. 市場需求回升:新產線已建立並逐步進行小量出貨。雖然市場環境目前不容樂觀,但公司相信當市場需求恢復時,它將為公司帶來良好的業績。
3. 轉型舉措:公司進行了一系列轉型舉措,包括升級貼片製程、晶圓工廠的擴建,以及導入先進的小訊號封測技術。車電產品的比重也預計增至17%。
4. 未來展望:德微董事長表示,車用電子、工控系統、高階AI伺服器等領域都是公司未來五年的重要市場。公司不會放棄高毛利的消費型產品,但將提升產品競爭力和毛利率。
5. 成本控制:公司強調成本控制的重要性,並透過新產品的完善以及集團的支援來實現內部目標。公司在mosfet產品方面與集團內部合作,並已將其產品整合到客戶產品中,提高了產品的難以取代性。
總結:德微科技在充分利用高毛利率產品的同時,積極進行轉型舉措,以應對市場變化,並期望未來實現增長。其持續改進的營運效率以及對不同市場領域的關注都有助於確保未來的成功。