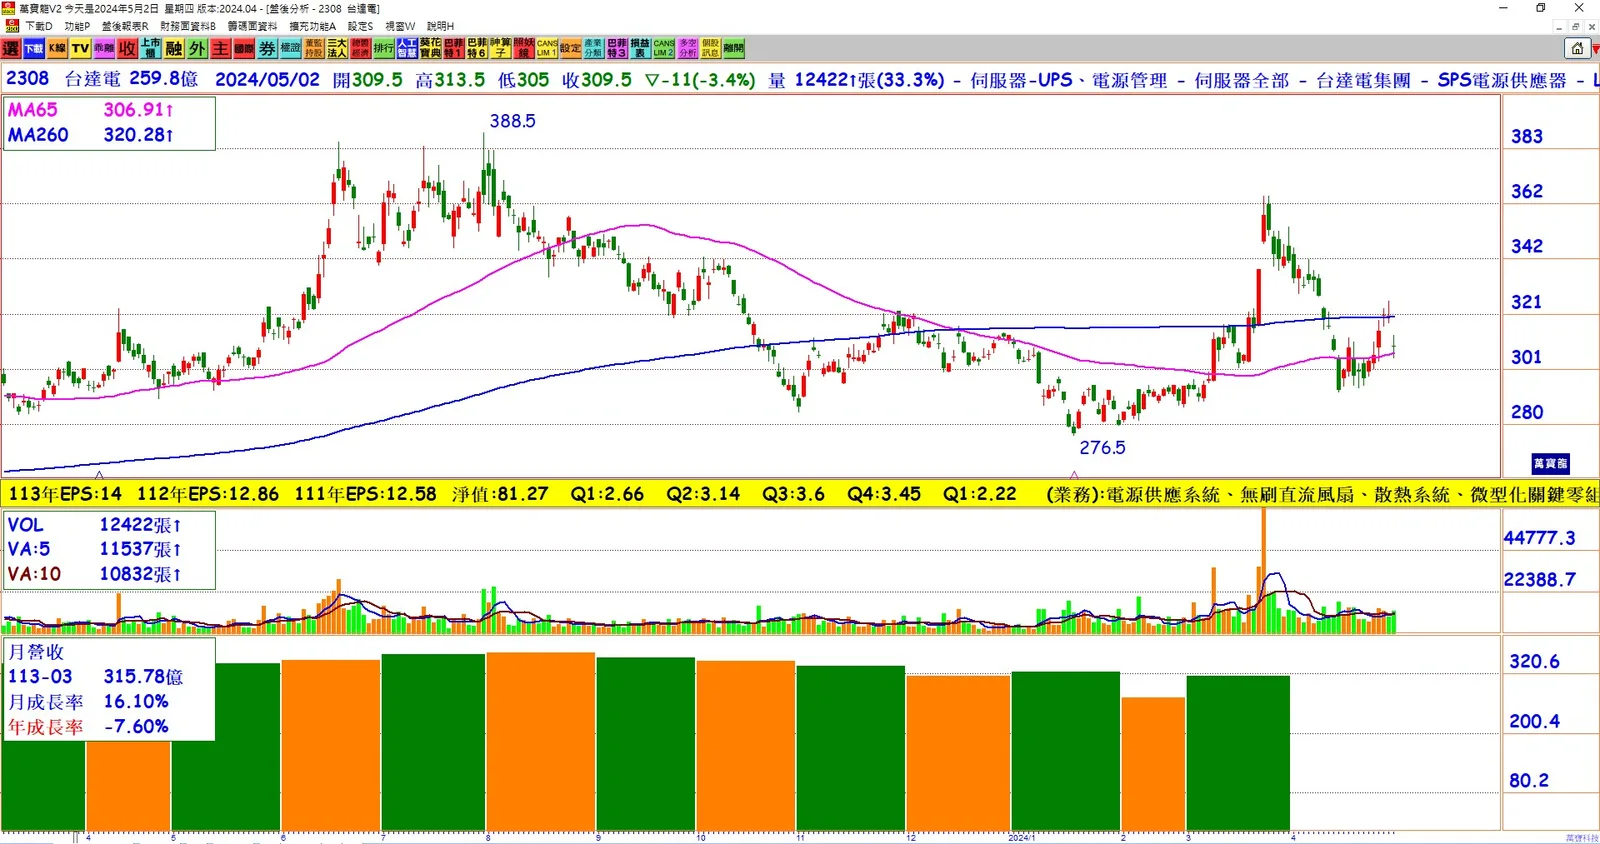
1. 第二季展望:台達電第一季營收913億元,每股稅後純益(EPS)為2.22元,寫下2020年第一季以來的單季新低,但董事長表示第二季預期更好,下半年也將優於上半年。他指出,第一季受工作天數減少影響,出貨量較少,通常營收會較低,但預測第二季將有顯著改善。
2. 成本增加影響利潤:第一季的研發費用和銷售費用增加導致總營業費用上升,進而影響了營業淨利。然而,預計第二季的獲利將有明顯進步。
3. 主要成長動能:海英俊預期,今年的主要成長動能將來自AI伺服器電源、電動車零組件和被動元件。其中,AI伺服器的表現特別出色。
4. AI伺服器電源成長:去年,AI伺服器電源僅占公司營收的約2%,但今年第一季已成長了兩倍,達到4%~5%。預期未來獲利增長將大於營收增長。
5. 水冷散熱技術:台達電已準備好水冷散熱技術,隨著AI伺服器算力的增加,將逐漸轉向液冷散熱。預計這項技術將在年底量產並出貨。
6. 電動車市況:電動車市場波動劇烈,但長期來看仍有成長空間。雖然第一季遭遇逆風,但預計能保持20%~30%的穩健增長。
7. 匯率風險:日圓續貶可能影響客戶的購買意願,這需要特別留意。
結論:台達電對第二季和下半年的營運抱有樂觀預期,AI伺服器、水冷散熱技術以及電動車市場都是其重要的成長動能。儘管面臨成本增加和匯率風險,但公司整體前景依然看好。