第一季財報概況:
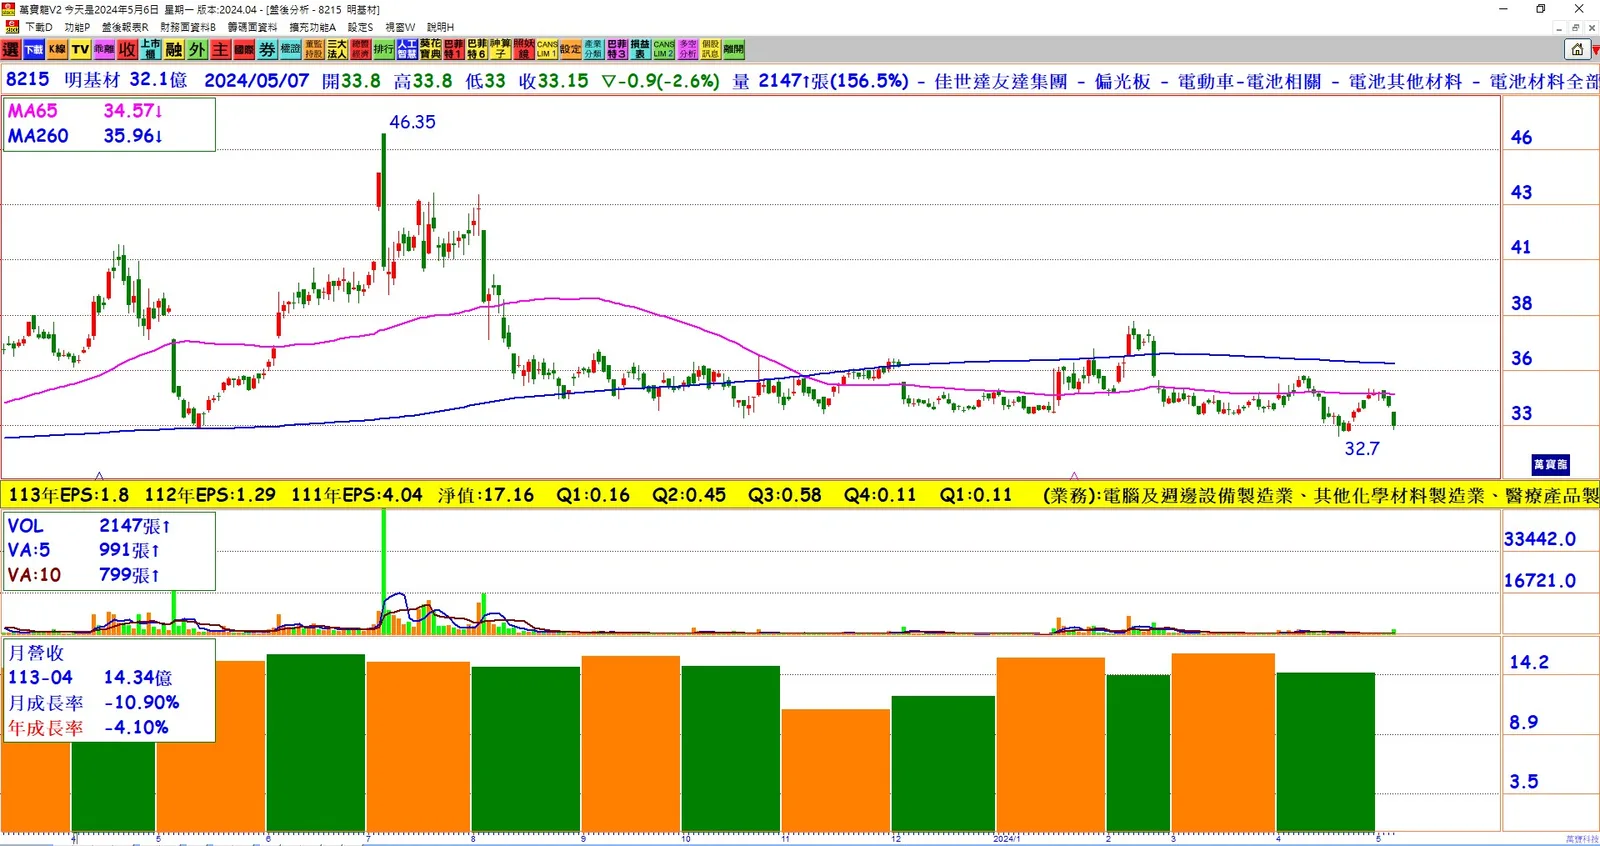
- 合併營收45.93億元,季成長20%、年成長13%。
- 稅後純益約3,600萬元,季增6%、年減28%,EPS為0.11元。
- 光學膜產品營收占比約7成,醫療產品比重約3成。
偏光片業務挑戰與展望:
- 第一季偏光片價格下跌,影響獲利,但第二季面板廠稼動率提升,預期偏光片價格回穩。
- 預期第二季偏光片業務將改善,醫療營收占比將拉升至3成以上,全年成長性看好。
光學膜產品展望:
- 公司希望透過產品組合調整,拉動出貨單價提升,以應對市場競爭。
醫療事業發展:
- 今年醫療產品需求回溫,醫療相關業務成長20%,其中消費性產品、隱形眼鏡成長明顯。
- 第一季醫療事業的營收占比約3成,第二季預期占比將超過3成。
偏光片業務高值化發展:
- 往車用和OLED材料發展,其中車用材料已獲北美和陸系車廠使用,期望未來比例提高。
結論:明基材在面對偏光片業務的挑戰時,透過醫療營收成長和業務組合調整,展望未來,公司在偏光片業務的改善以及醫療事業的增長,將持續為其營收增長帶來動力。