伺服器導軌龍頭:川湖(2059)看好GB200
- 川湖具備二十年實力,在GB200伺服器中佔有重要地位。
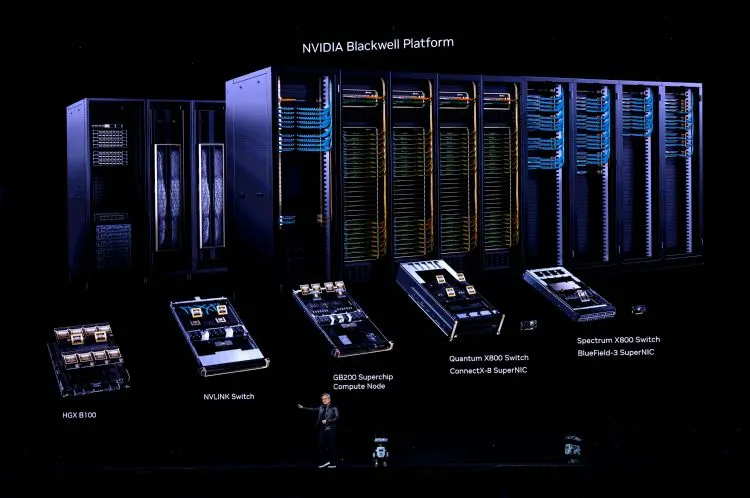
- 隨著H100、B100、B200高U數架構往下延伸,GB200預期將於年底起跑。
庫存去化結束,營收回升
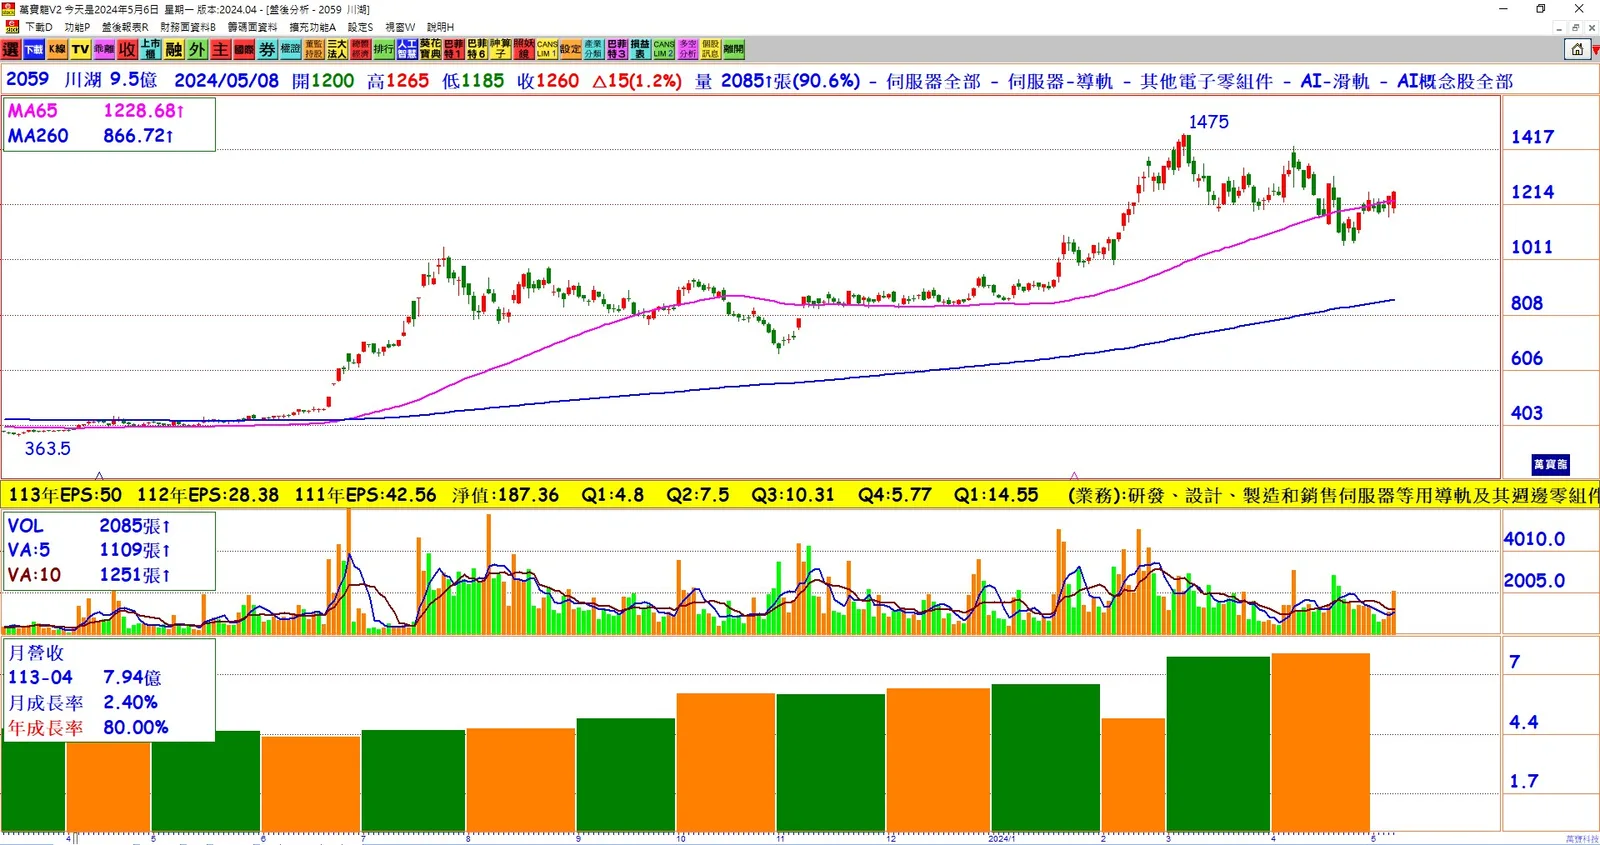
- 第二季進入正常軌跡,營收回復至疫前水準。
- 預期4月營收將再創新高,表現持續向好。
GB200液冷伺服器特色
- 包括OBern、MGX二個系列,應用新穎。
- 架構包括10+9+8 NVL72、5+9+4 NVL36等,展現技術優勢。
毛利率挑戰
- 首季毛利率站穩60%,但低於前一季度。
- 關鍵在於高附加價值應用的發展,毛利率已來到6字頭。
通用型伺服器前景不明
- GPU伺服器預算與通用型伺服器互相牴觸。
- 川湖看好雲端服務供應商將投資在GPU伺服器。
營運持續改善
- 第一季伺服器、廚具滑軌應用分別占71%、22%。
- 稼動率從30%上升至第一季的55%,景氣看好。
財報亮眼
- 第一季獲利年增202.8%、季增152.18%,EPS逾一個股本達14.55元。
- 業內、業外評價皆佳。
結論: 川湖伺服器以GB200超級晶片為核心技術,展現了技術領先優勢。毛利率挑戰仍需關注,但公司營運持續改善,財務表現亮眼,展望良好。