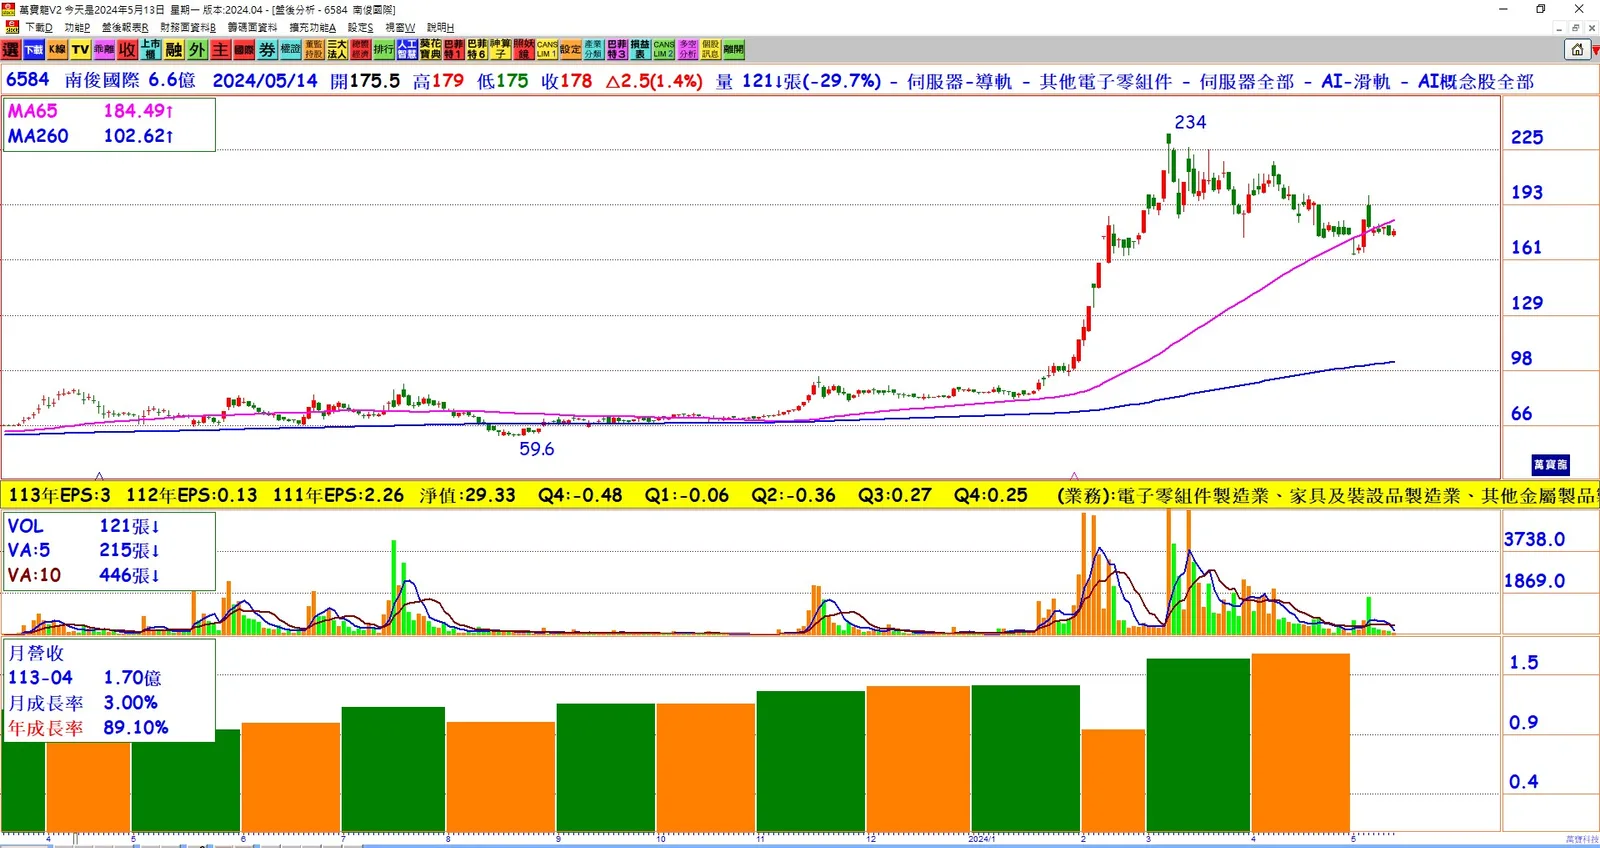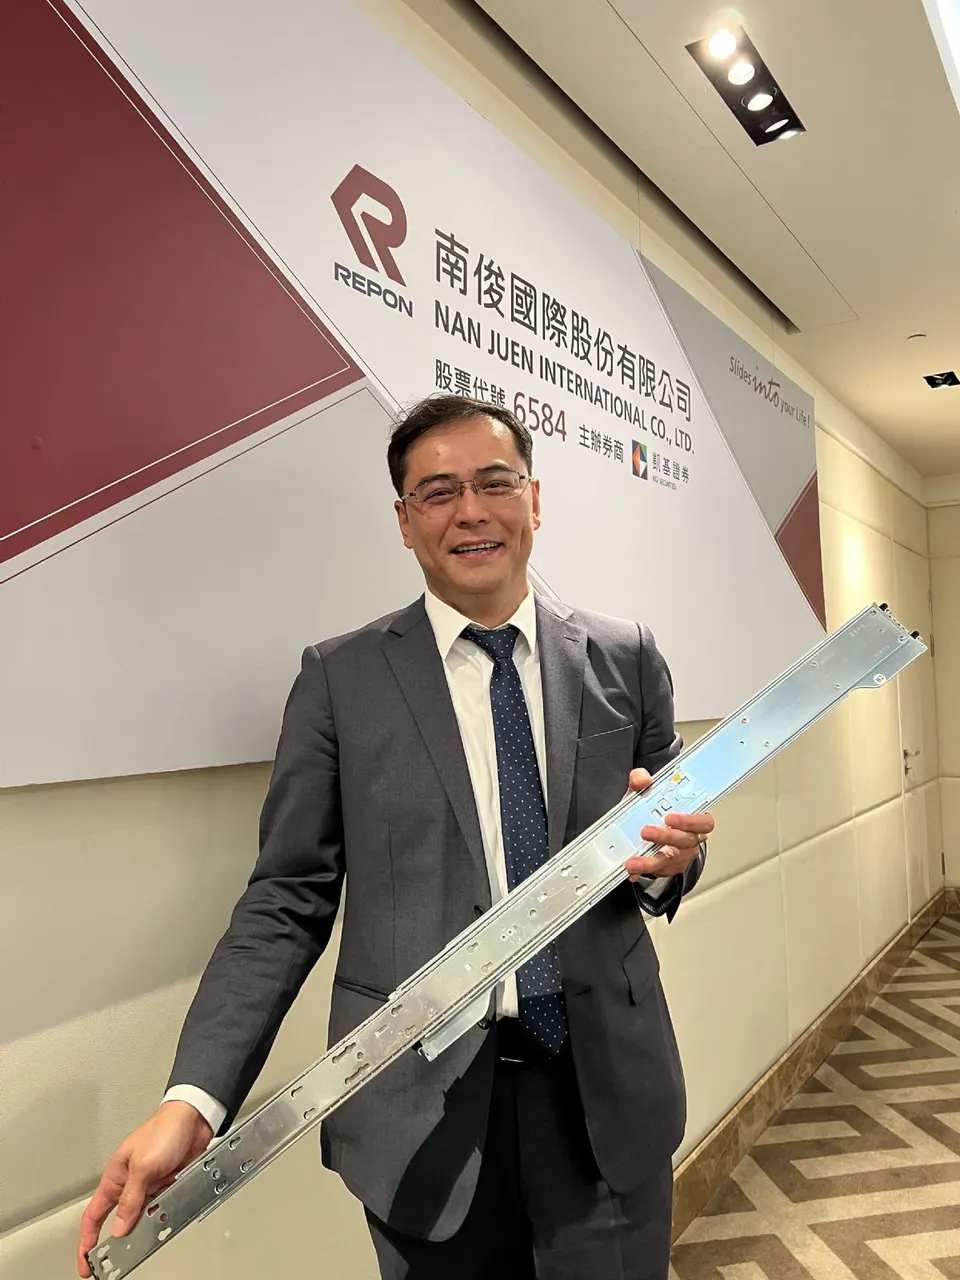
1. 第二供應鏈帶來機會:南俊國際(6584)受惠於CSP廠導入第二供應鏈,伺服器導軌產品多元化,有望切入GB200供應鏈,預計今年營收及毛利率逐季成長,本季毛利率連續第三季挑戰新高。
2. 切入GB200供應鏈前景看好:南俊國際為ODM廠的供應鏈之一,已供應通用型伺服器導軌,積極開發GB200 NVL36、NVL72等主要規格,預估NVL72終端售價落在650萬美元至1,000萬美元,有望貢獻營收、獲利。
3. AI伺服器市場持續擴大:AI伺服器架構延伸,市場規模逐步擴大,CSP廠導入第二供應鏈,微軟、AWS等巨頭引入二供,南俊可望坐穩最佳第二供應鏈地位。
4. 伺服器庫存調整結束:南俊伺服器營收比重已超過三成,第二季伺服器需求回溫,有助於今年營收逐季成長。
5. 財務表現強勁:第一季財報顯示,南俊毛利率、營益率連續第二季創下歷史新高,毛利率年增10.75個百分點,營益率轉虧為盈,稅後純益194.3%季增,每股稅後純益0.72元,獲利超越去年整年。
6. 營收表現亮眼:南俊4月營收擴大年增率,寫下自2022年7月以來新高紀錄,月增2.99%、年增89.1%,累計今年前4月營收較去年同期大幅增長。
7. 市場前景展望:伺服器導軌廠整體營收表現均亮眼,南俊隨著產品線多元化,新客戶增加,營收來源也將更為廣泛。
結論:
南俊國際在伺服器市場持續擴大的背景下,透過多元化的產品布局和積極開發新供應鏈,展望今年營收及毛利率持續成長。公司財務表現強勁,營收表現亮眼,未來有望在伺服器供應鏈中佔據更穩固的地位,成為市場的關鍵參與者。