1. 本季展望:客戶庫存落底,訂單能見度逐步穩定,預計下半年將迎來溫和復甦,整體PMIC景氣有望重返上行週期。
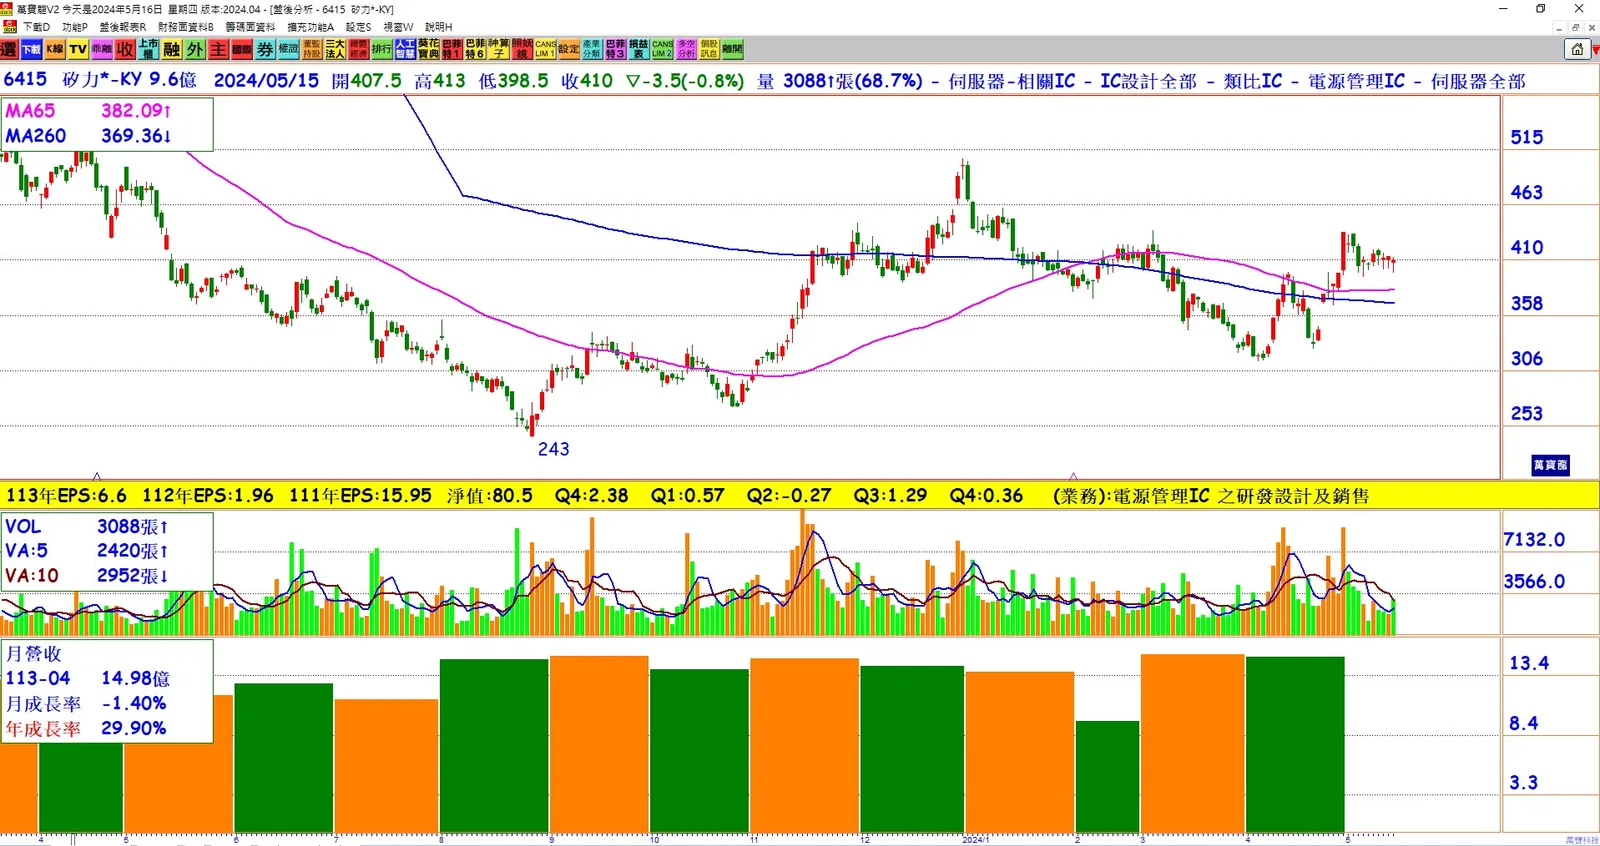
2. 首季表現:首季合併營收年增11.87%,毛利率達近六季以來新高,淨利為0.73億元,每股稅後純益(EPS)0.2元,營收已從衰退中重返成長軌跡。
3. 車用產品重心:矽力產品轉向車用,首季營收占比已達1成,今年有望維持該水準並提升市占率。
4. 客戶庫存恢復:中國大陸電動車客戶庫存已恢復健康,公司率先受益;歐美地區預計下半年逐漸恢復,長期看好汽車成長動能。
5. 產能和需求:終端產品庫存調整告終,產能有序拉升,各產品線需求有回溫跡象,包括消費性電子產品、資料中心和NB等。
6. 中國市場深耕:矽力深耕中國市場,產品涵蓋AI/HPC V-core、車電ADAS、AI PC等,推出全集成車規級H橋電機驅動晶片,維持高毛利表現。
7. 未來展望:在新產品逐步放量和客戶採用度增加的推動下,未來三季將逐季成長。
結論:
矽力-KY展望今年下半年營運將逐季走揚,預期PMIC景氣將重返上行週期,主要受惠於客戶庫存恢復和產能需求逐步回升。公司專注車用產品市場和深耕中國市場,並持續推出新產品以提升市場佔有率和毛利表現。