首季銷售量: 長榮鋼第一季鋼構出貨量約2.5萬噸,年增4.02%,略低於原先預期的3.8萬噸,主要是因為客戶工程進度延宕所致。
市場展望: 公司重申對今年出貨量持樂觀態度,並預計超過去年水平。截至第一季底,長榮鋼手上訂單達到歷史新高的25.73萬噸,顯示今、明年鋼構市場持續看好。
主力業務及產量: 長榮鋼主要業務為鋼構,其中大樓營收占比最高,達63%,其次是廠房(33%)、橋梁(4%)。每年鋼構產量介於16萬至17萬噸之間,預先估計今年首季出貨量可達3.8萬噸,實際出貨量為2.5萬噸,年增4.02%。
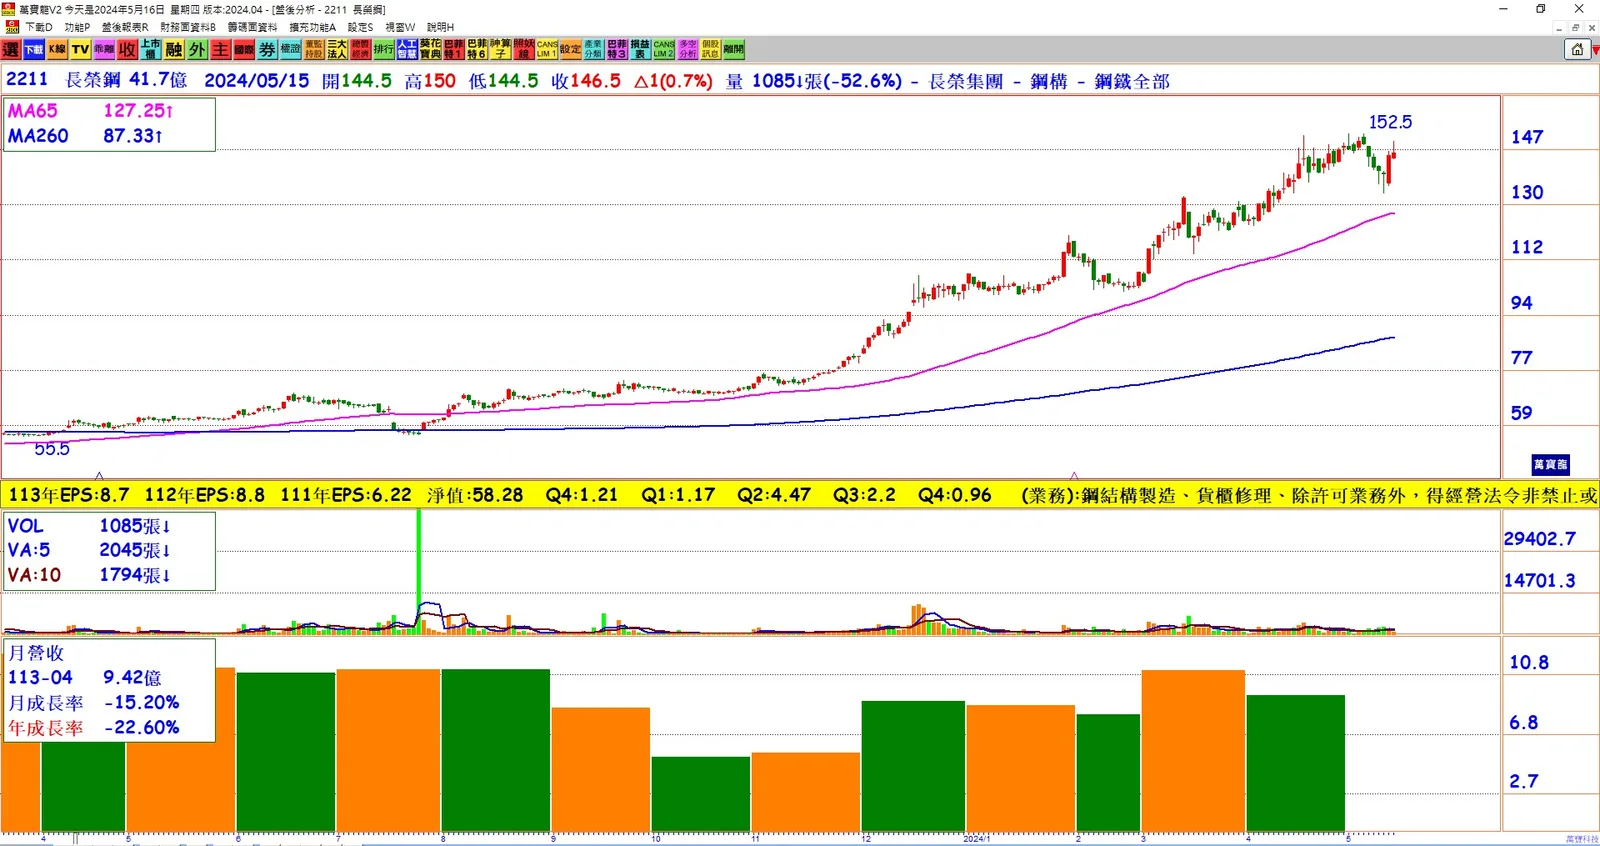
財務狀況: 雖然近三年合併營收逐漸下滑(從136.09億元至去年的110.91億元),但稅後純益卻從12.78億元提升至去年的36.70億元。今年首季每股稅後純益為1.16元,與去年同期的1.17元相當。
市場因素及展望: 長榮鋼指出,今年政府未採取新的房地產打壓政策,建案逐漸恢復正常推出,因此對今、明年鋼構市場持續樂觀。預計整體出貨量將超過去年水平,第三季望達到高峰。
長期營運穩定: 公司目前手上訂單因客戶工期延宕,預計自今年至2027年陸續出貨,展望長期營運穩定。
地震因素帶動市場需求: 花蓮大地震讓鋼構再度受到市場重視。台灣老舊房屋數量眾多,未來都更發展預計加速,有利於推動鋼構需求。
轉投資事業展望: 長榮鋼的轉投資事業包括欣榮企業和家榮鼎綠能。雖然欣榮企業因設備整改導致進廠量和發電量下滑,但設備更新後預期營運將更穩健。家榮鼎綠能每日處理4噸的焚化爐新產線預計年底取得營運許可,未來也有望挹注營收。
長榮鋼面對首季出貨量低於預期的挑戰,但對今、明年鋼構市場持續樂觀,展望整體出貨量將超越去年水平。公司積極因應市場變化,利用手上訂單保持營運穩定,並透過轉投資事業開拓新的營收來源。