1. 新品生產準備:技嘉已取得客戶專案,輝達新品如 GB200 及 B100 等,隨時能量產,準備持續挹注營收。
2. 下半年營運展望:AI伺服器需求持續強勁,預期爆發性成長;AI PC與新版Windows操作系統將帶動換機潮,消費性通路事業群有望穩定增長。
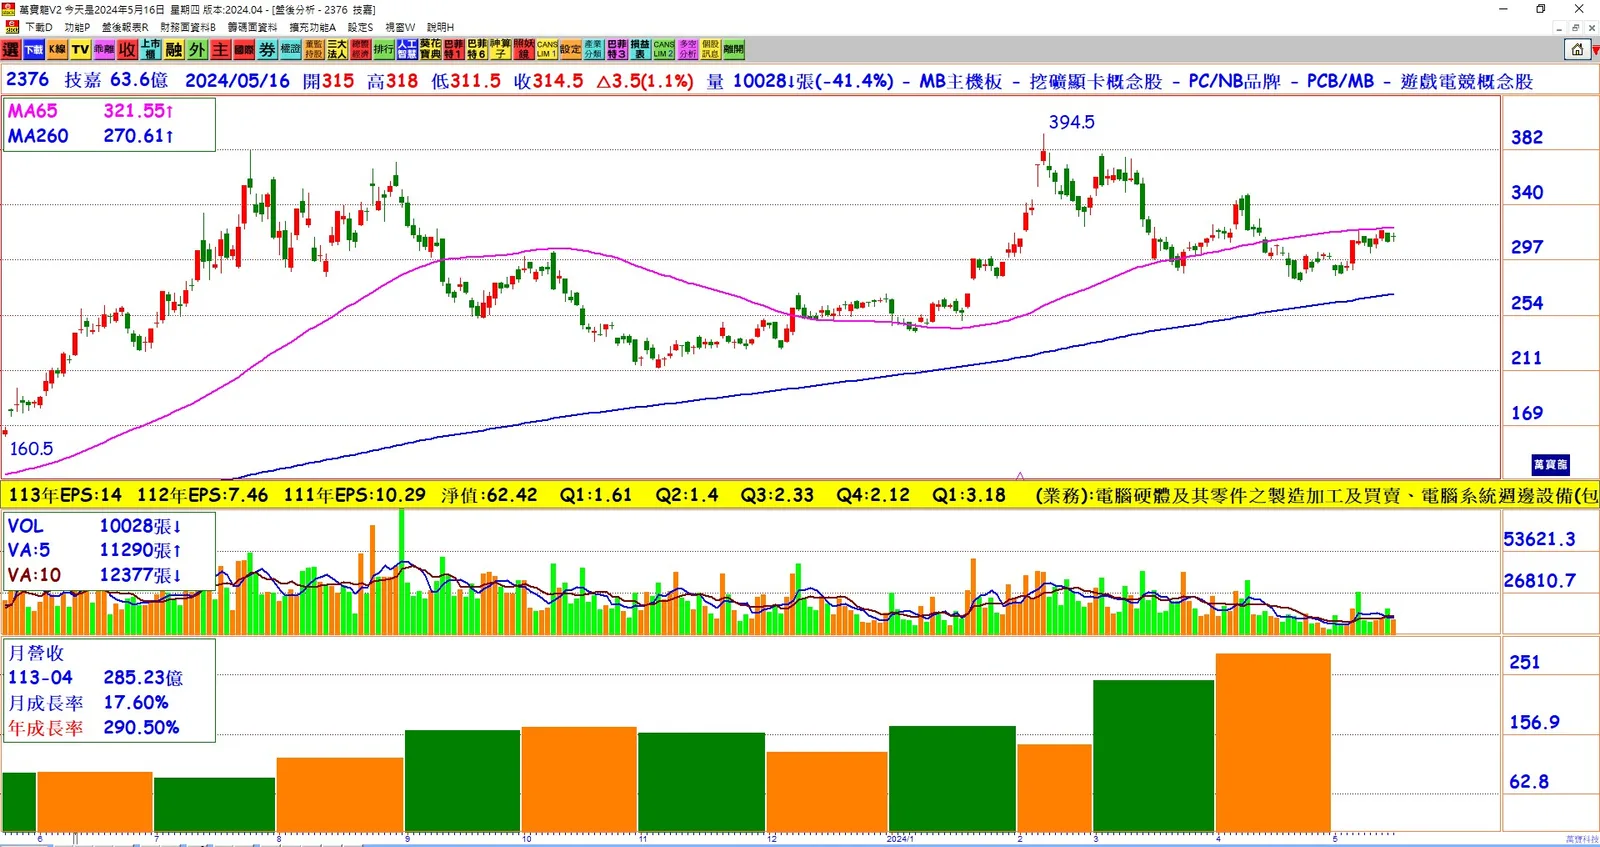
3. AI伺服器業務占比大增:2024年第一季,AI伺服器營收已佔整體業務的 7成以上,伺服器業務比重達 52.5%。第一季每股稅後盈餘3.18元,較去年Q1的1.61元大幅成長。
4. 擴產計畫及全球布局:技嘉已啟動擴產計畫,計畫於荷蘭、美國建置伺服器組裝產線,以因應客戶端快速出貨需求。
5. AI PC領域進攻:技嘉聚焦電競、專業創作者及多工商務等目標族群,展現在AI PC領域的決心。
6. 生成式AI轉變帶來機遇:林英宇樂觀期待生成式AI對人機互動方式的轉變,將帶動筆電產業成長性。
結論: 技嘉(2376)積極布局AI產品市場,凝聚力量於伺服器與PC領域,展望2024年營收大幅貢獻。憑藉擴產計畫及全球布局,技嘉將因應客戶需求快速出貨,進一步提升業務表現。