AI需求推動記憶體容量增長: 隨著AI PC及AI手機陸續上市,AI終端應用擴大,記憶體容量需求大幅增加。
合約價上漲預期: 威剛公司經營層指出,DRAM及NAND合約價在第三、第四季將持續上漲,公司對記憶體產業後市表示樂觀。
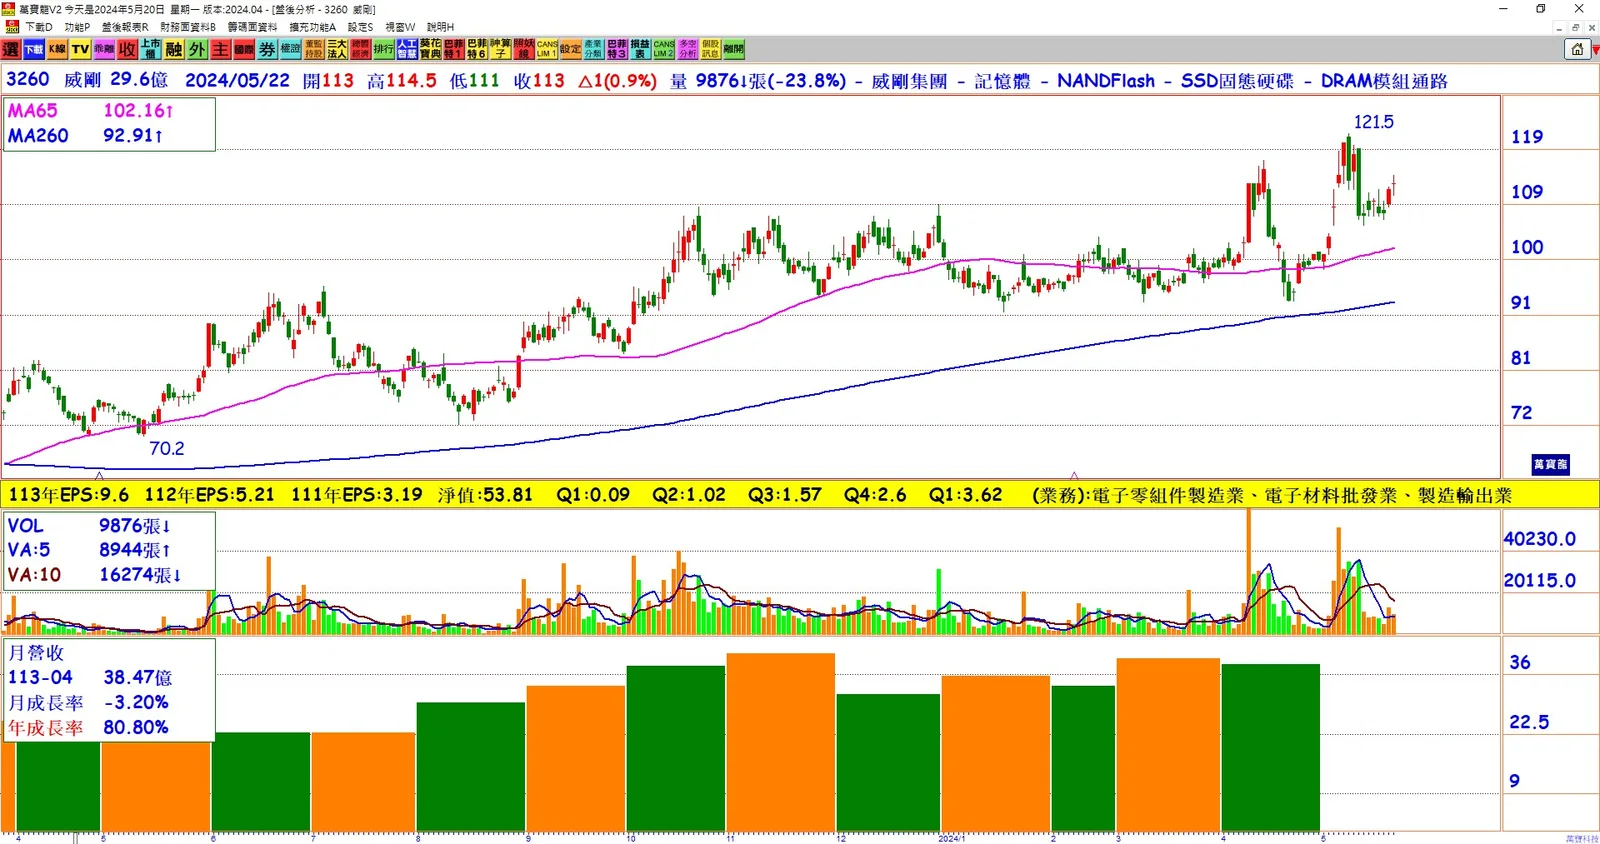
第一季財報亮眼: 威剛第一季毛利率為26.43%,營業利益達15.47億元,稅後純益年增17倍,每股稅後純益3.62元,創近11個季度以來的新高。
低價庫存效益發揮: 威剛的庫存金額從2023年第四季的150億元增至2024年第一季的197億元,將持續發揮低價庫存效益,隨著記憶體價格上揚,毛利率和營益率將保持高位。
DRAM和NAND需求上升: 宏碁和華碩的AI PC新機種DRAM從16G升級到32G,SSD儲存容量達1TB,支援AI PC的算力和功能需求,將明顯增加對DRAM和NAND Flash的需求。
合約市場價格上漲預期: 威剛預期第二季、第三季、甚至第四季記憶體合約市場價格將逐季上漲,毛利也將同步提升。NAND第三季報價預計季增兩位數,第四季亦有高個位或中個位數漲幅;DRAM第三季估單季漲幅10~15%,第四季估有高個位數漲幅。
陸廠低價競爭影響有限: 威剛認為,大陸模組廠的低價競爭對現貨市場會產生短期波動,但不會延續很久。威剛看好NAND下半年價格持續上升。
產能排擠效應: 上游DRAM原廠以滿足高頻寬記憶體(HBM)供給為優先,通用型DRAM供給短缺,價格不易反轉,支持DRAM價格上漲。
結論: 隨著AI應用的擴大,威剛在記憶體市場的需求將顯著增加。公司第一季財報亮眼,低價庫存效益顯著,加上合約市場價格預期上漲,威剛對未來展望保持樂觀。儘管面臨短期內大陸模組廠的低價競爭,但長期來看,記憶體價格將持續走高。