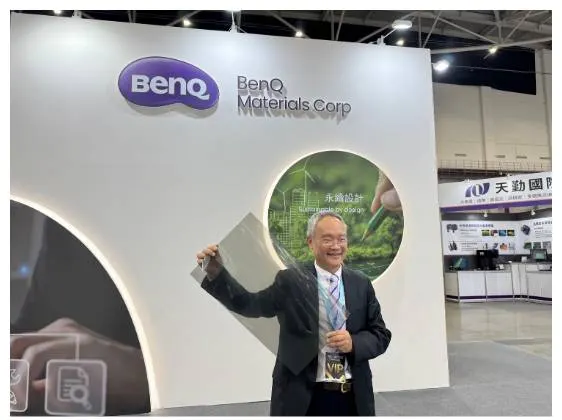
併購衛普實現新突破: 明基材在併購衛普一年多後,積極整合資源並推廣新應用,如醫療產品和建築膜材。
醫材需求回溫: 去年因大陸競爭影響營收下滑,但隨著醫材和衛材需求回溫,衛普營運將重回成長軌道。
醫療產品高成長預期: 集團醫療產品顯著復甦,預計醫療相關營收將達到20~30%的高成長。
衛普技術與市場結合: 衛普擁有膜材造粒、製程和印刷技術,並結合不織布生產及貼合技術,主要應用於濕紙巾、看護墊和面膜等,客戶包括日本和美國大廠。
拓展新應用領域: 明基材入主後,推出紗布、手術鋪巾等新產品,並開發建築用膜等新應用,發展高階材料。
進軍東南亞市場: 公司積極拓展醫療產業並進軍東南亞市場,預期今年營收可望成長10~15%。
非偏光片業務成長: 今年第一季,非偏光片的新事業營收比重已超過30%,預計全年非偏光事業會有20~30%的成長率,年底醫療等新事業營收貢獻可達35%。
消費醫療產品需求強勁: 隱形眼鏡和皮膚護理等消費醫療產品受主要市場回溫影響,預計業績將成長25~30%。專業醫療產品如止血產品和傷口照護今年也預期成長25%,醫療包材在美國和東南亞市場都有進展,預計成長率約15~20%。
結論: 明基材通過併購衛普積極拓展新應用,醫療和衛材需求回溫,帶動公司營收增長。預期今年整體醫療產品營收將成長20~30%,為集團帶來新的成長動能,並穩定增長。