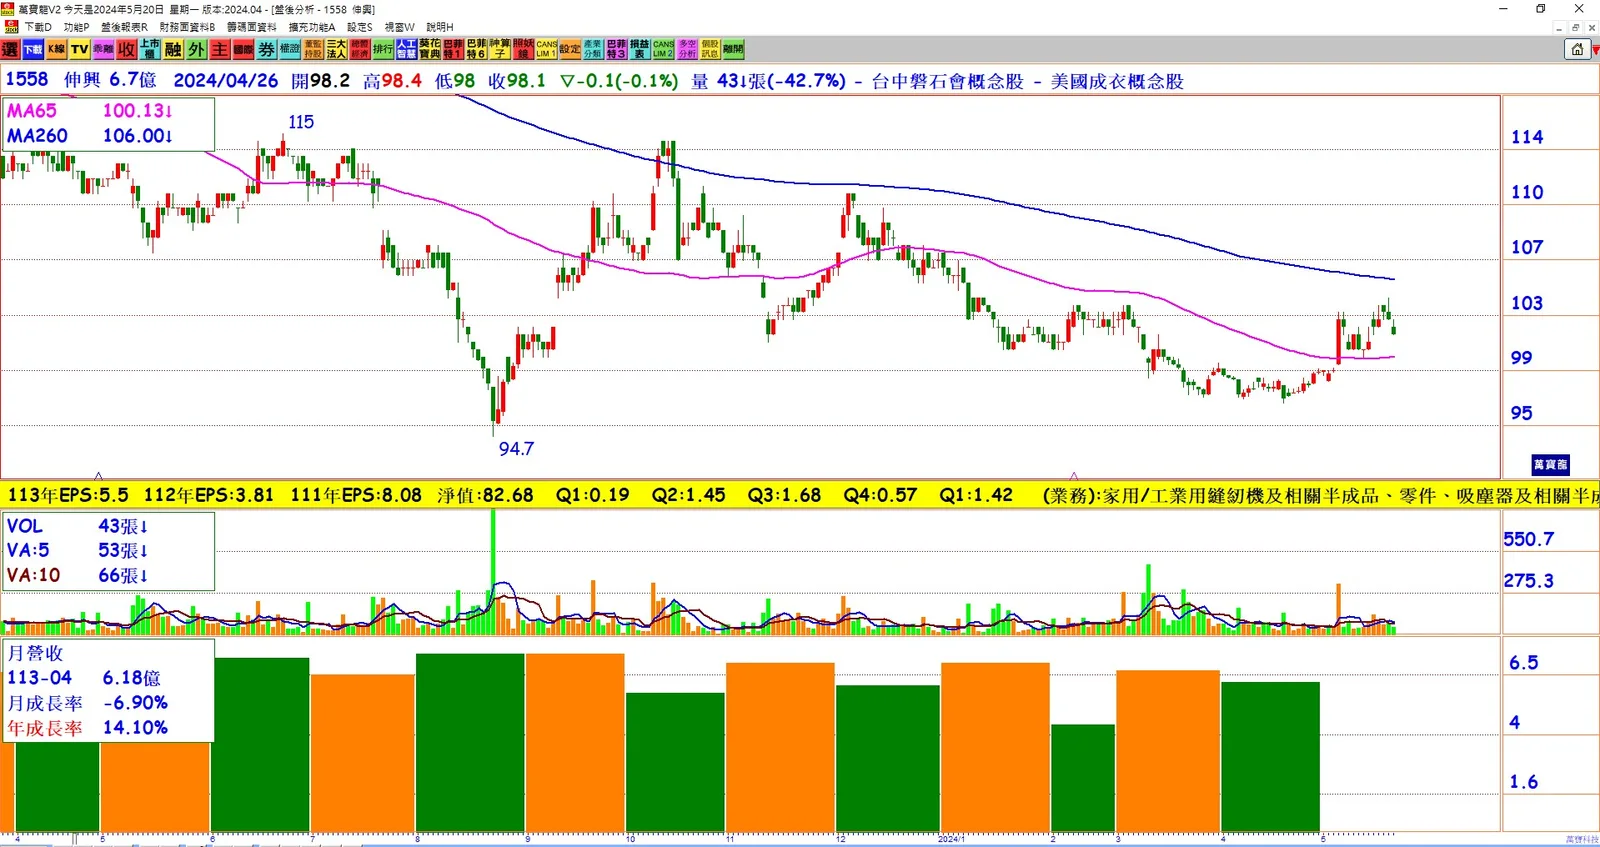
家用縫紉機廠商伸興(1558)在22日法說會上報告,由於歐美客戶庫存去化告一段落,第一季銷售緩步回升,預計全年出貨量有望超過去年的170萬台。伸興轉投資的宇隆(2233)新廠預計下半年加入生產,預期今年營運有機會超越去年。
第一季業績概況
- 營收和獲利:
- 第一季合併營收達18.05億元,同比增長8.97%。
- 本業獲利1.66億元,在匯兌收益的挹注下,稅後純益達0.95億元,每股稅後純益(EPS)1.42元,同比增長7.88倍。
- 4月合併營收6.18億元,同比增長14.06%,前四月合併營收達24.23億元,同比增長10.22%。
銷售及訂單情況
訂單回溫:
- 目前手持訂單量約為兩個月,5、6月起訂單回溫。
- 預期全年出貨量有望超過去年的170萬台。
銷售情況:
- 第一季銷售39萬台,尚未回到疫情前的水準。
- 預計第三季為出貨旺季,全年銷售目標是逐季提升。
毛利率和產能調整
毛利率提升:
- 第一季毛利率從去年的25%提升至28%,高於2021年的21%和2022年的20%。
- 毛利率提升得益於轉投資宇隆的貢獻及自身毛利率的改善。
產能整併:
- 伸興越南一、二廠生產機型預計在第二季至下半年進行整併,生產效率提升,有助於提高毛利率。
宇隆的貢獻及未來展望
宇隆的貢獻:
- 伸興第一季EPS為1.42元,其中宇隆貢獻0.5元。
- 宇隆新廠預計下半年啟用,預計高階自行車需求恢復,下半年自行車零件業務可恢復成長,車用和醫療業務也有望小幅成長。
未來展望:
- 伸興希望今年銷售逐季提升,全年出貨量有望超越去年的170萬台。
- 宇隆下半年新廠啟用,預計帶動高階自行車需求恢復,全年營運有望超越去年。
結論
伸興通過積極應對市場變化及訂單回溫,預計全年出貨量有望超越去年。同時,轉投資宇隆新廠的啟用和產能整併,有望進一步提升公司整體毛利率和營運績效。在各項利好因素下,伸興今年的營運表現將有望超越去年,為公司未來的持續增長奠定堅實基礎。