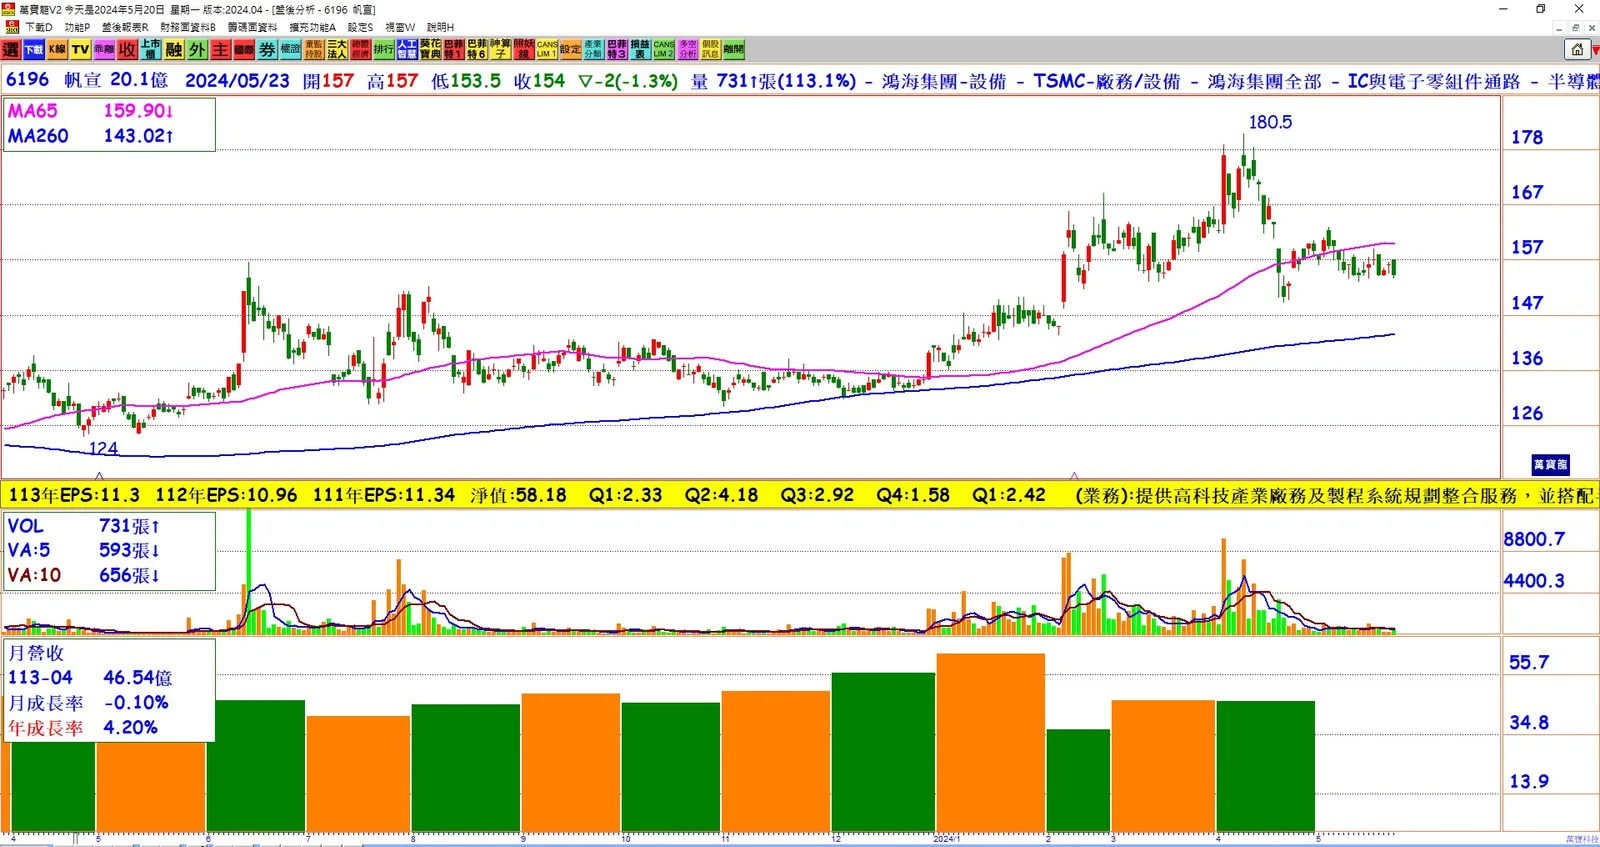
第一季業績降溫:帆宣2024年第一季因季節性因素導致營運降溫,每股稅後純益2.4元,單季毛利率為7.07%。
第二季展望:預期第二季營收可望小幅回升,毛利率也將改善,因工程變更設計追加款將於第二季入帳。
在手訂單逾600億元:帆宣目前擁有逾600億元在手訂單,為2024年營運提供強力支撐。
重要客戶認列:來自晶圓代工大廠美國廠務第一期工程認列雖已近尾聲,但後續仍有竹科寶山二期、封裝廠、高雄廠等工程可認列。
第一季營收成長:第一季營收成長主要來自美國廠廠務工程,該客戶第一季營收占比達3至4成,但受工程變更設計影響,毛利率下滑。
全球化布局:帆宣積極全球布局,已在美國、日本及德國德勒斯登設立辦公室及員工宿舍,看好未來德國營運貢獻。
中長期受惠趨勢:帆宣受惠於車用、AI/HPC等應用擴大,以及各國自主供應鏈和客戶持續戰略性投資,長期營運表現看好。
2024年營收預期:市場法人預期帆宣2024年營收表現將優於2023年,因新廠後續設備代工、材料代理的商機增多。
結論:帆宣2024年第一季受季節性因素影響營運稍降,但隨著第二季追加款入帳和後續大額訂單的推進,預計營收和毛利率將明顯改善。全球化布局的推展和新興應用的擴大,更為公司未來的營運增添動能,整體展望向好。