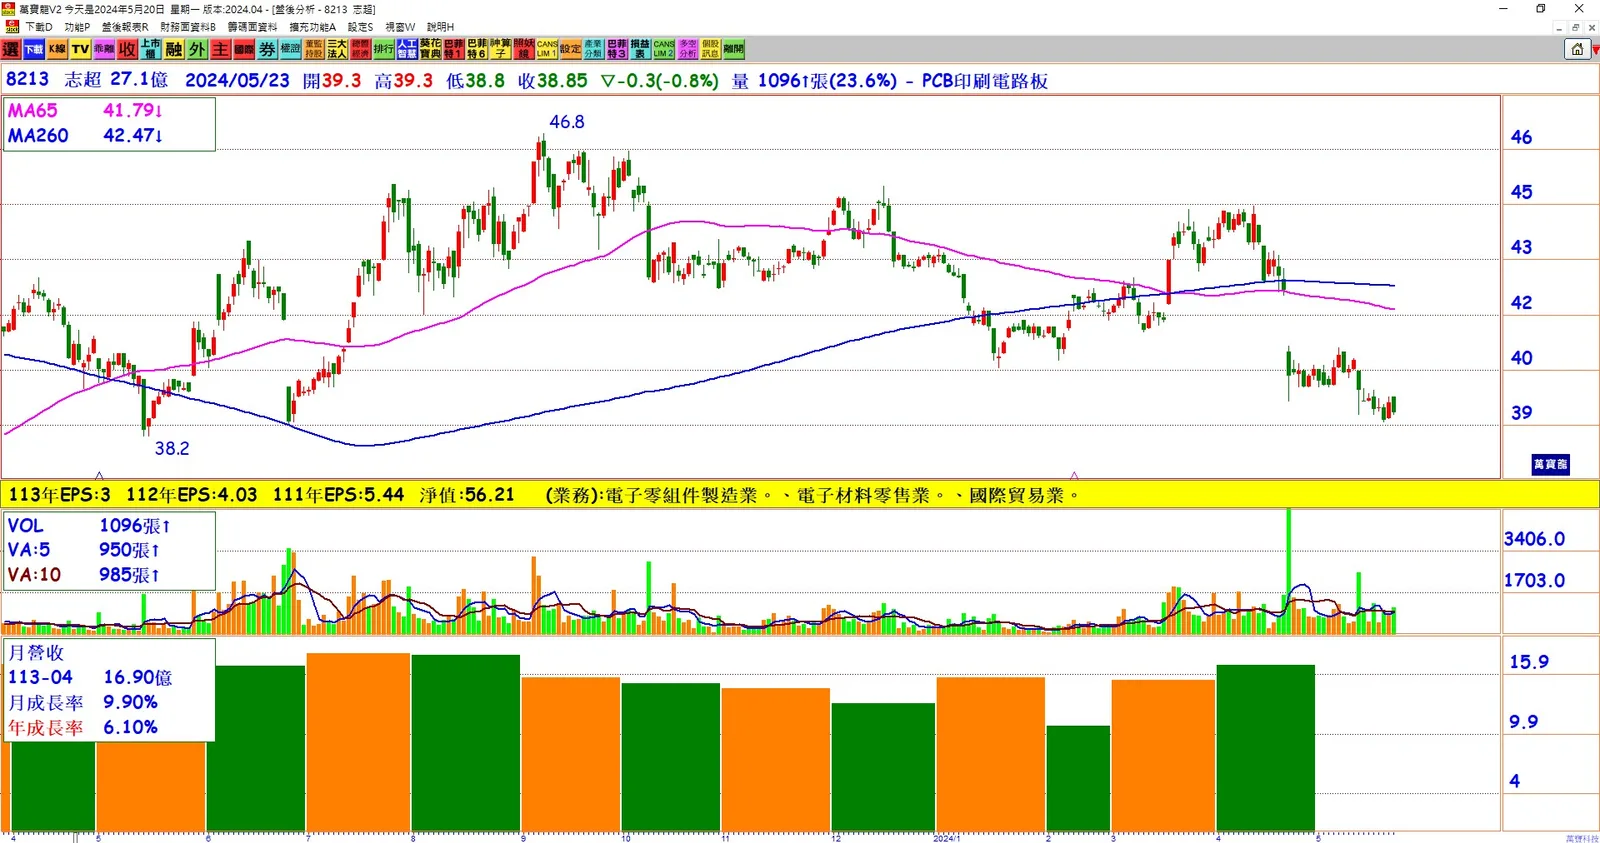
大舉擴產HDI板:志超(8213)為了擴充與NB ODM廠匹配的產能,2024年資本支出預計達20億元,主要投入於HDI板擴產。
AI PC發展趨勢:志超引述客戶數據,預計2028年AI PC滲透率將超過50%,品牌廠大力推動AI PC市場。
材料及技術變革:AI PC材料將朝低耗損(low loss)邁進,GPU從選項變成標配,布線密度提升,將引導PCB板朝HDI發展。
歷史資本支出高峰: 由於HDI成本高,志超過去擴產意願不大,但2024年在AI PC的資本支出已至少15億元,合計達20億元,創下近幾年資本支出高峰。
無錫廠打樣據點: 無錫廠是AI PC打樣、認證的主要據點,預計2024年第三季至第四季AI PC架構會較成熟,但初期價格較高,銷售情況有待觀察。
2024年展望:志超將持續投入AI PC及車載產品線,穩固集團產能配置,以網通、PC、車載為三大應用主力,並加強越南廠產能。
越南廠量產:志超越南廠於2023年第四季量產,生產NB、LCD、車用及網通產品,成為中美貿易戰背景下的重要產能據點。
越南廠發展機遇: 因DELL、HP、APPLE等客戶要求供應商向東南亞轉移,志超越南廠在PCB行業中率先量產,並視其為帶動集團發展的重要機會。
結論:
志超積極擴充HDI板產能,以應對AI PC市場需求,並預計2028年AI PC滲透率將超過50%。透過無錫廠和越南廠的布局,志超將在未來幾年內提升產能和技術能力,以穩固在AI PC、車載及網通市場的領先地位。資本支出達20億元,顯示出公司對未來市場前景的強大信心。