近期,全球運價持續飆升,最新一期上海集裝箱出口(SCFI)運價指數於5月24日公佈,周漲幅達到7.24%,連續七周上漲,顯示出運價的強勁走勢。這一趨勢對台灣航運類股,特別是萬海(2615)和陽明(2609),帶來了顯著的利好。
1. SCFI運價指數上漲的原因:
- 全球船舶和貨櫃稀缺: 全球船舶和貨櫃的短缺推動了運價的上升。
- 四大主要航線大漲: 不僅是主要航線,其他航線如澳新、西非、南非、南美及東南亞的運價也同步上揚。
- 需求旺季提前: 萬海指出,客戶為減少運價上漲的衝擊,提前出貨,使得旺季從以往的7月提前到5月。
2. 台股航運類股的表現:
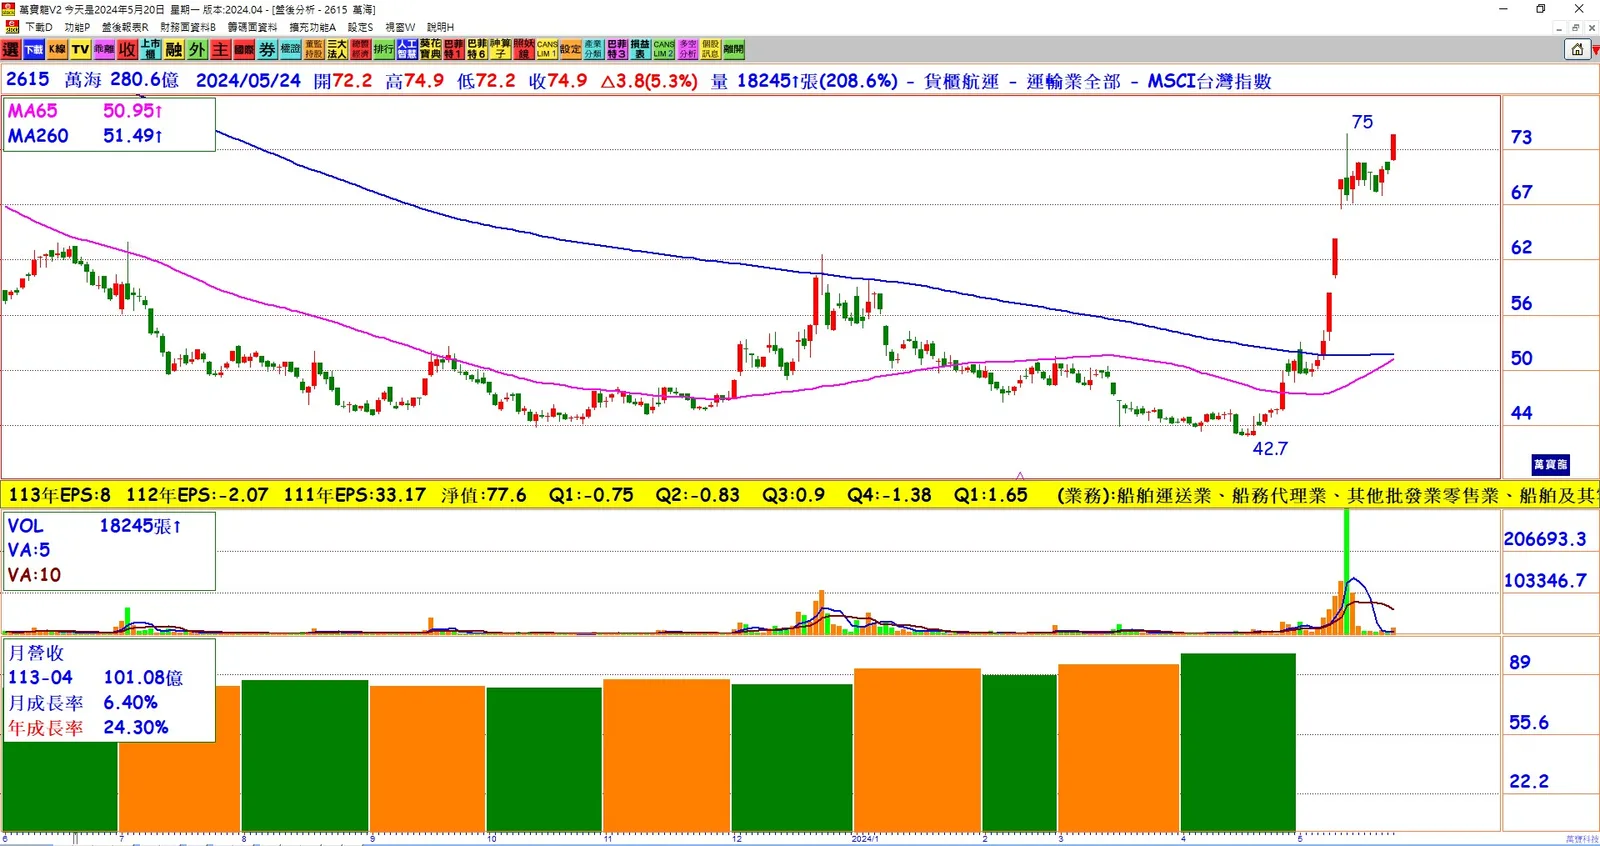
- 萬海(2615): 股價在處置期間內逆勢大漲5.34%,24日收於74.9元,接近14日爆量長上影線高點75元,創下14個月來的新高。
- 陽明(2609): 股價上漲3.09%,公司在股東會上釋出樂觀展望,預計下半年營運樂觀,有望連續五年獲利。
3. 市場展望:
- 運價維持高檔: 法人指出,由於市場閒置率低,加上即將進入需求旺季,預期6月運價將維持在高位。
- 美洲線合約價談判: 今年市場現貨運價與合約價差距較大,在紅海危機未見緩解的情況下,合約價調漲的機率增加。
- 第三季供應緊張: 全球船舶供給持續吃緊,預期第三季仍會面臨船舶脫班、缺櫃、缺艙的壓力,高運價有望延續至第三季。
4. 地緣政治影響:
- 紅海危機: 紅海危機加劇了航程的增長,迫使航商投入更多船隻,預計消化15%~20%的運力。若危機持續,將進一步支撐運價高位運行。
結論: 全球運價的飆升以及市場需求的增加,為台灣的航運類股帶來了顯著的利好。萬海和陽明的股價因此受益顯著,法人和市場均看好未來的發展趨勢。隨著地緣政治風險和市場需求的變化,運價可能會繼續維持高位,進一步推動相關個股的表現。