


*美4月PCE、歐元區通膨率、零售股和PC大廠財報
*美股T+1結算時代本週開啓 投資者需提前備好銀彈
*輝達財報提振股市走揚 ETF上週淨流入121億美元
*美中國防部長預計本週在新加坡會面
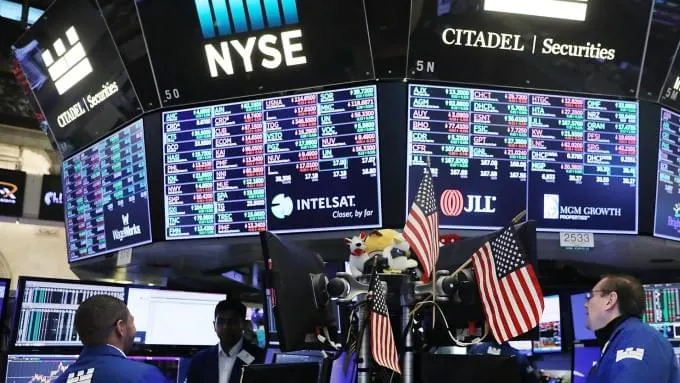
美股將在本週迎來重大變革。從當地時間 5 月 28 日開始,美股交易結算週期將由 T+2 縮短至 T+1,即投資者當天賣出的股票,在交易後一個工作日就能收到結算的資金。這也意味著股票將與債券、選擇權和 ETF 保持一致步伐,T+1 在美國金融市場的應用正在不斷擴大。
本週國際重點財經大事包含:美國 4 月個人消費支出物價指數 (PCE)、第一季國內生產毛額 (GDP) 修訂值以及 3 月房市數據等,聯準會 (Fed) 也將公布最新經濟褐皮書。市場同時關注日本東京和歐元區最新通膨數據。
財報方面,本週由 Abercrombie & Fitch、好市多、百思買以及科爾百貨等零售股接棒登場,投資人也關注個人電腦大廠惠普和戴爾的業績表現。
美國即將在週五 (31 日) 公布最新 PCE 數據。市場普遍預期,4 月核心 PCE 年增率估持平在 2.8%,月增率持平 0.3%。
聯準會 (Fed) 上週公布會議紀錄顯示,官員們認為,在通膨率連續三個月維持在高檔,且未能如預期降溫的情況下,將利率維持在當前水平的時間,可能比原先預期還要更長。若通膨再次升溫,部分官員甚至願意支持進一步升息。
在關鍵通膨數據公布之前,率先於週二 (28 日) 出爐的是 5 月經濟評議會消費者信心指數,屆時將向市場揭示美國經濟是否保持強勁,Fed 也將於週三 (29 日) 公布經濟褐皮書。與此同時,美國 Q1 國內生產毛額 (GDP) 修訂值定於週四 (30 日) 揭曉,同日出爐的還有每週的失業金申請數據。
人們還將密切關注本週出爐的歐元區通膨數據。市場普遍預期,歐洲央行 (ECB) 將於 6 月實施首次降息,但 6 月後的利率前景面臨不確定性,尤其是在近期有證據顯示歐元區經濟表現意外改善,且薪資成長高於預期之後。
市場普遍預期,歐元區 5 月 CPI 年增率估為 2.5%,略高於 4 月的 2.4%。不過,分析師認為,近期數據顯示歐元區 5 月採購經理人指數 (PMI) 優於預期,顯示經濟正在復甦,這意味著 6 月後的降息進程可能會很緩慢。
歐元區 5 月 CPI 預計將在週五出爐,德國和西班牙 5 月 CPI 將分別於週三和週四揭曉。
美股本週迎來零售消費股和個人電腦 (PC) 大廠財報。Visible Alpha 訪調分析師預期,好市多 Q3 營收估年增 7.9%,達到 578.9 億美元,高於去年同期的 536.5 億美元。淨利估自 13 億美元躍升至 16.3 億美元,成長率 25%。
好市多 3 月初發布 Q2 營收不及預期後,股價在兩天內暴跌近 10%,但近月股價有所回升,上週甚至攀至歷史新高水平。
除了好市多以外,其他預計本週公布最新業績的還有百思買 (BBY-US)、柯爾百貨 (KSS-US)、諾德斯特龍 (JWN)、運動鞋通路商 Foot Locker(FL-US)、連鎖折扣店 Doller General(DG-US)、服飾零售商 Abercrombie & Fitch(ANF-US)、Gap(GPS-US) 以及迪克體育用品 (DKS-US) 等。
市場同時關注 PC 大廠惠普和戴爾的最新財報。華爾街分析師預期,惠普 Q2 營收估達 125.3 億美元,年減 2.9%,每股盈餘 (EPS) 估 0.81 美元,年增 1.3%。惠普此前公布 Q1 營收遜預期,但執行長仍看好 PC 市況於新一年好轉。
另一方面,戴爾定於週四 (30 日) 收盤發布財報。華爾街分析師預估,戴爾 Q1 營收將達 217 億美元,年增 3.7%,EPS 估為 1.25 美元,年減 4.6%。
戴爾近期宣布和 AI 寵兒輝達的合作關係,輝達上週公布優異的財報表現和財測指引,連帶激勵戴爾股價走強。週四公布業績之際,市場將關注戴爾對於自身在 AI 熱潮中的定位的說明,以及 AI 產品可能如何影響公司財務狀況。
10 年期公債殖利率升至 4.46%,2 年期公債殖利率升至 4.948%,利差收窄至 -0.488%。
個股方面,據美國德州法院新近裁決,陪審團認定美光科技 (MU-US) 侵犯了其競爭對手 Netlist 在高性能計算技術方面的的專利權,需賠償 Netlist 4.45 億美元。根據裁決,美光科技及其子公司 Micron Technology Texas LLC 和 Micron Semiconductor Products Inc. ,透過製造和進口記憶體產品,故意侵犯了美國專利號 7,619,912 和 11,093,417 專利。
馬斯克 (Elon Musk) 的人工智慧新創公司 xAI 在 B 輪融資中籌集了 60 億美元,投後估值達到 240 億美元,因為投資者在日益激烈的人工智慧競賽中,押注於 OpenAI 的挑戰者們。xAI 在週日的部落格文章中表示,本輪融資得到了安德里森 · 霍羅維茲 (a16z) 和紅杉資本等投資者的支持。
上週聯準會公布內容偏鷹的 FOMC 會議紀錄,加上 5 月標普全球 (S&P Global) 調查發現通膨壓力正在回升,影響債市表現,不過,股市在輝達再次繳出亮眼成績單提振下走揚。從資金流向看,過去一週整體股票型 ETF 獲得 121.36 億美元的資金淨流入。美國、全球、新興市場、中國分別獲得 98.29 億、48.77 億、17.6 億、13.47 億美元資金流入,但日本、亞太、歐洲等股市出現 60.28 億、12.25 億、0.38 億美元資金淨流出。在產業 ETF 部份,近週淨流入前三大產業為科技、不動產、原物料;淨流出金額最高的產業為非核心消費,其次為公用事業、主題型。
地緣政治方面,五角大廈宣布,美國國防部長奧斯汀 (Lloyd Austin) 預計在新加坡舉行的重要國防會議上,會見中國國防部長董軍。奧斯汀和中國國防部長董預計將在新加坡舉行的「香格里拉對話」期間會面,這是來自 50 多個國家的國防部長和政府官員的年度會議,今年於 5 月 29 日至 6 月 3 日召開。這次會議召開之際,中國在台灣周圍進行了侵略性的軍事演習。這將是兩位國防領導人繼四月通話後的首次會面,在此之前,美國和中國正在逐步努力緩和關係。自前眾議院議長佩洛西 (Nancy Pelosi) 2022 年訪問台灣以來,兩國關係一直處於凍結狀態,並導致中國暫時停止了大部分軍事通訊。
巿場交投清淡,投資人找尋方向,歐洲股巿週一收盤小幅上漲。
倫敦股巿週一因春季銀行假日而休巿。
法蘭克福DAX指數微升81.34點或0.44%,收18774.71點。
巴黎CAC 40指數小漲37.52點或0.46%,收8132.49點。
資料來源:鉅亨網、經濟日報,由萬寶投顧基金部整理。
