首次法說會:迎廣(6117)總經理黃國輝首度參加自家法說會,展望伺服器、電競、PC產品同步成長。
伺服器成長動能: 伺服器產品為主要成長動能,預期今年伺服器機殼占比將突破二位數,明年有望超過30%。
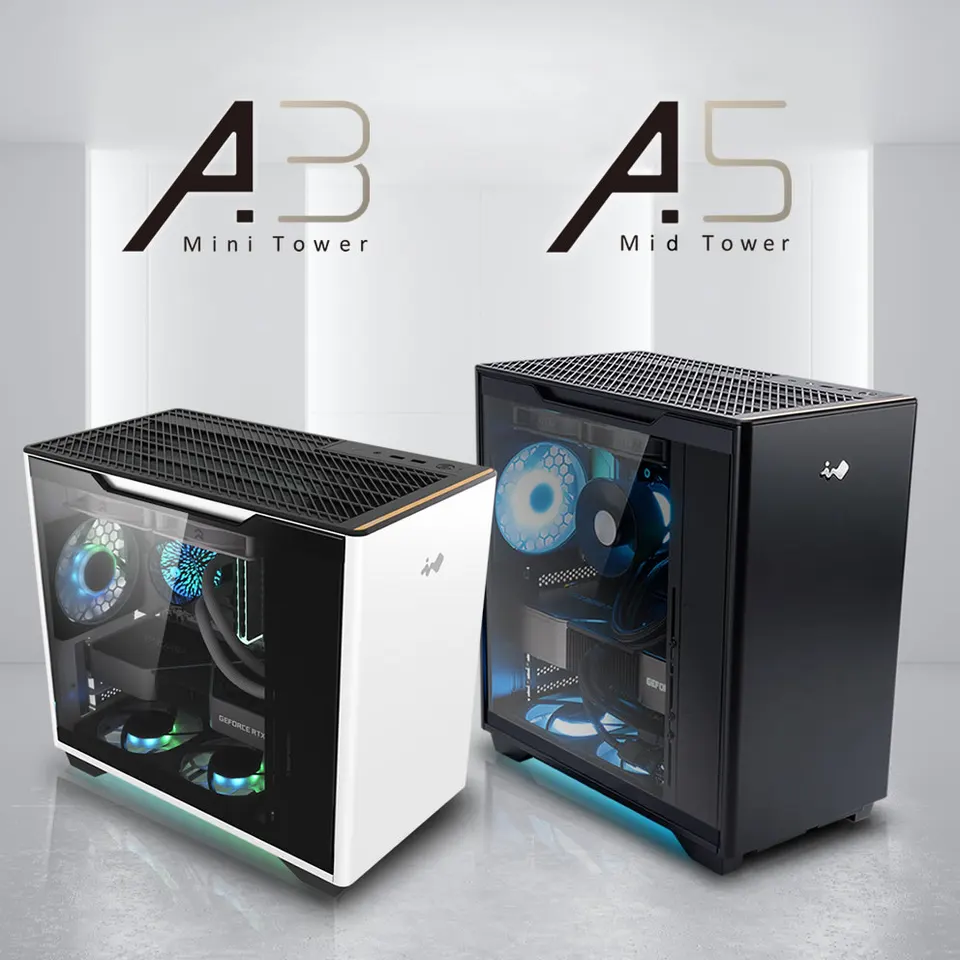
水冷套件投入: 迎廣推出機殼結合風扇、水冷排的水冷套件,水冷產品雖成本高,但終將成為趨勢。
輝達合作: 採用輝達晶片的伺服器產品均為迎廣範疇,GB200規格尚未敲定,發貨時間從8月遞延至11月。
市場佈局: 迎廣在歐、美、亞太均有佈點,許多PC客戶轉到IPC,也需要迎廣技術合作。
機殼規格調整: GB200機櫃規格從原先的21吋、46U調整成19吋、42U,隨市場變化靜觀其變。
第一季表現: 第一季伺服器機殼占比接近50%,其中水冷機殼占7%~8%,預計年底占比將達雙位數。
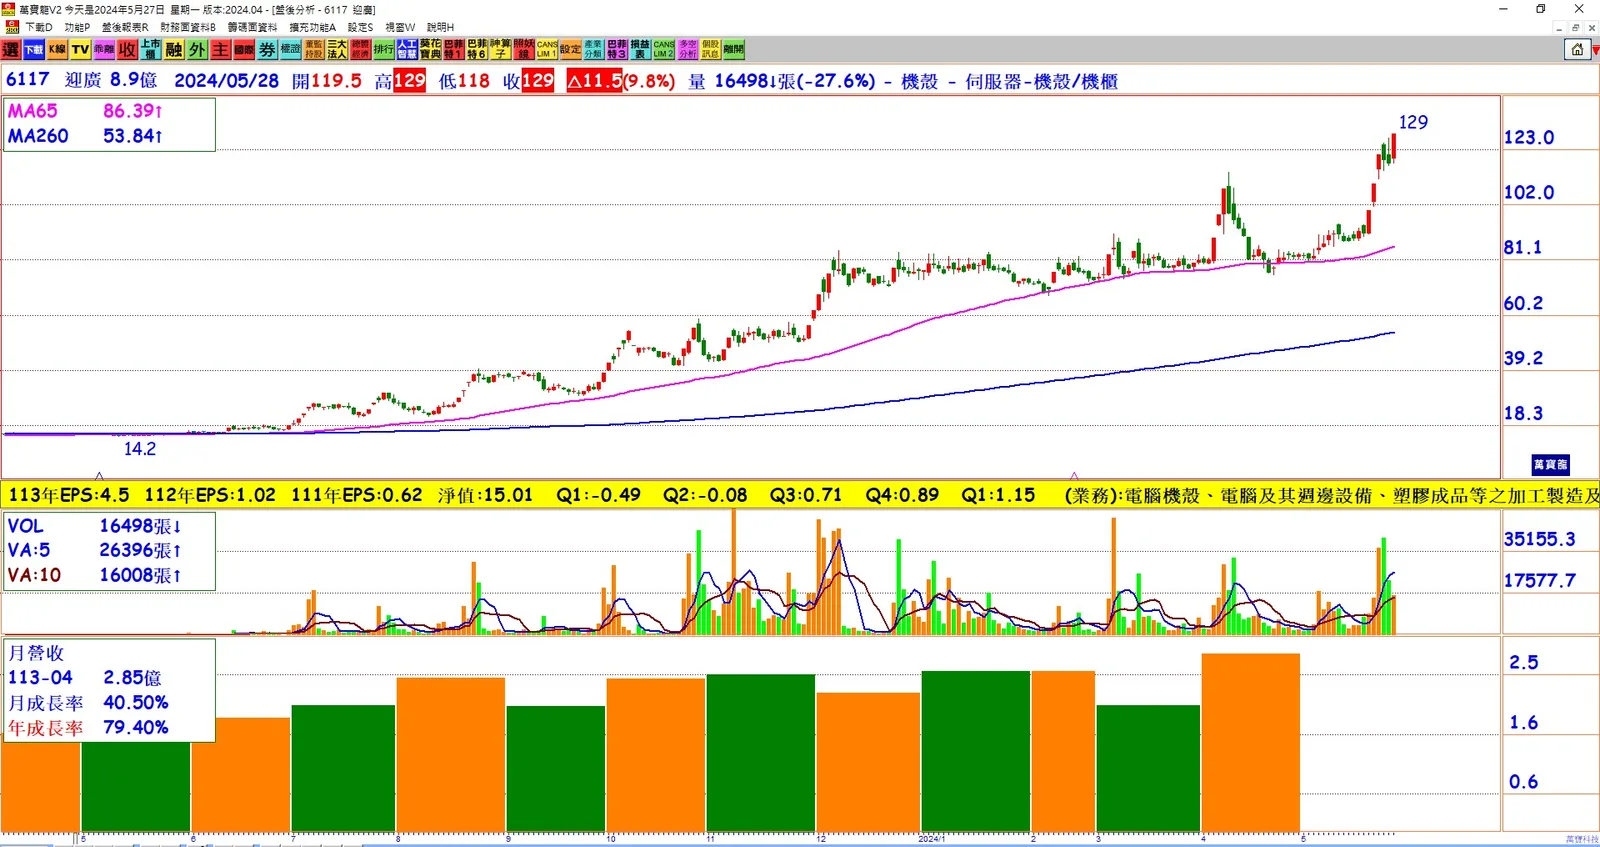
市場樂觀: 迎廣可轉換公司債(CB)於27日掛牌,股價連續2個交易日觸及漲停板,首季EPS達1.15元,市場樂觀看待今年度營運。
結論:
迎廣在伺服器、水冷套件等領域的創新及市場布局顯現成效,隨著輝達GB200的合作及市場需求增加,未來成長動能強勁。黃國輝的首度法說會傳遞出公司積極應對市場變化的信心,預期伺服器及水冷產品將成為主要成長推動力,市場對其未來營運前景保持樂觀。