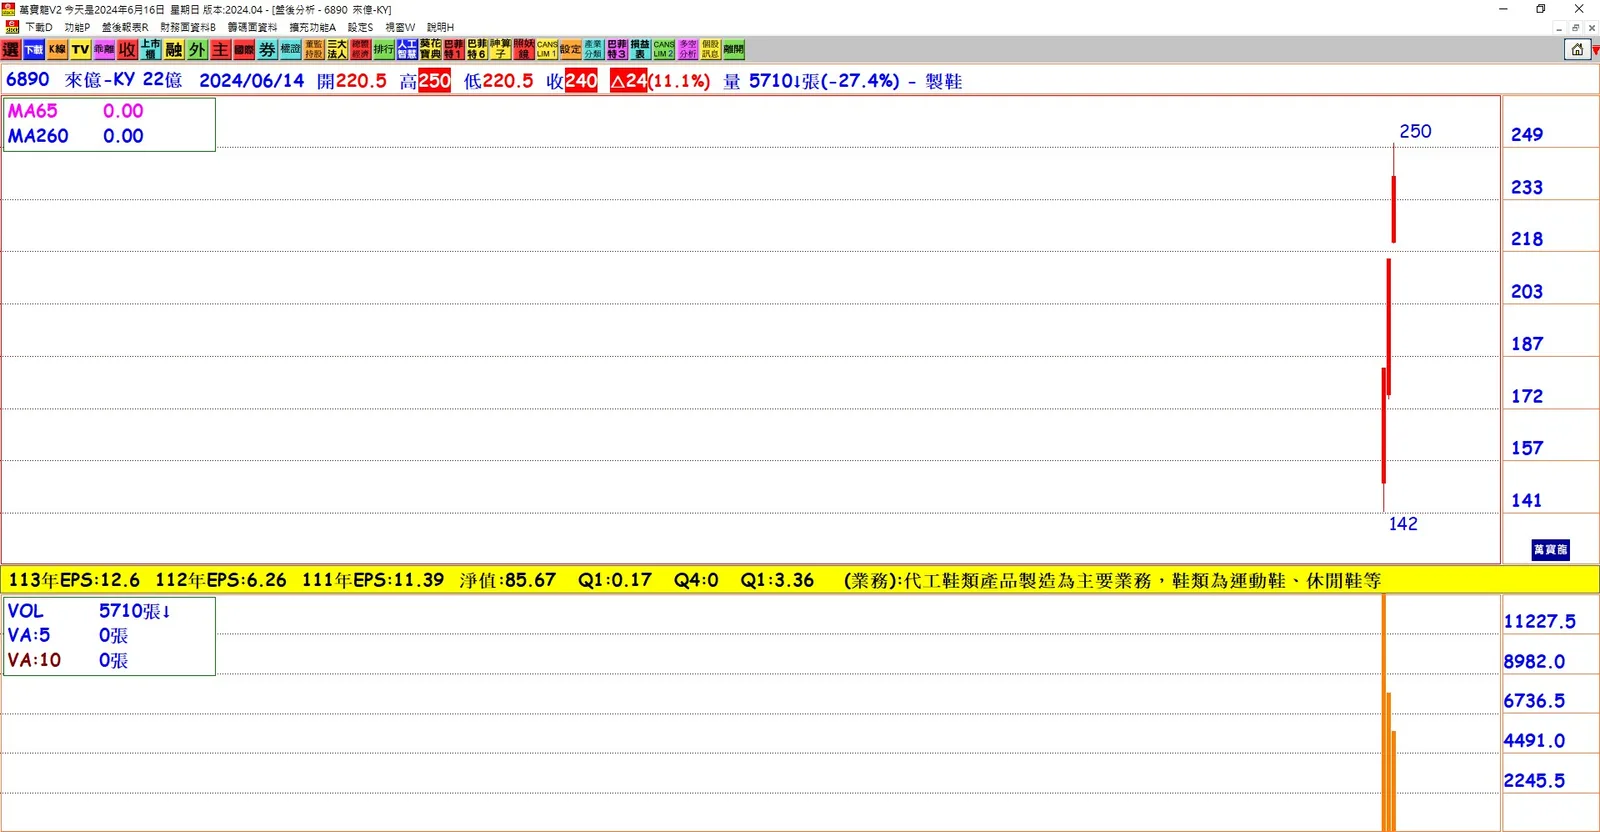
掛牌蜜月行情: 來億-KY(6890)於12日掛牌後,股價超越豐泰(9910),成為製鞋新股王,並吸引部分科技類股資金。
投資評等與股價預測: 國泰證期研究給予來億-KY「強力買進」評等,並推測合理股價為292元,看好其獲利前景。
奧運效應: 隨奧運腳步接近,市場注意力轉向製鞋族群,但資金輪動迅速,來億-KY是否能帶動豐泰、寶成等相關個股表現,成為後續焦點。
主要客戶及代工比例: 來億-KY是Adidas與HOKA的前五大與第二大供應商,其中Adidas占營收比重55%~60%,代工占比逾5成。
產品代言效應: 近期由韓團Blackpink、Baby Monster代言Adidas Original系列鞋款,帶動來億-KY營運明顯轉佳,特別是熱門鞋款成長超過集團鞋類成長。
HOKA營收貢獻: HOKA因鞋款開發增加,市場占有率提升,預計今年對來億-KY的營收貢獻倍增,達27%。
產能擴張: 來億-KY在越南的產能占比約9成,2025年印尼億泉廠將整年貢獻,加上越南舊廠區擴產,產能年增幅度近2成。
財務預測: 來億-KY每股稅後純益(EPS)從2023年的5.53元預計成長到2024年的14.36元和2025年的19.07元,顯示出其爆發性增長。
結論: 來億-KY在製鞋業的強勢崛起,受益於主要客戶Adidas和HOKA的訂單增加以及產品代言效應,加上其在越南和印尼的產能擴張,預計將持續帶動營收與獲利成長。雖然第二季股價可能波動,但整體展望樂觀,全年營運仍將創下新高。