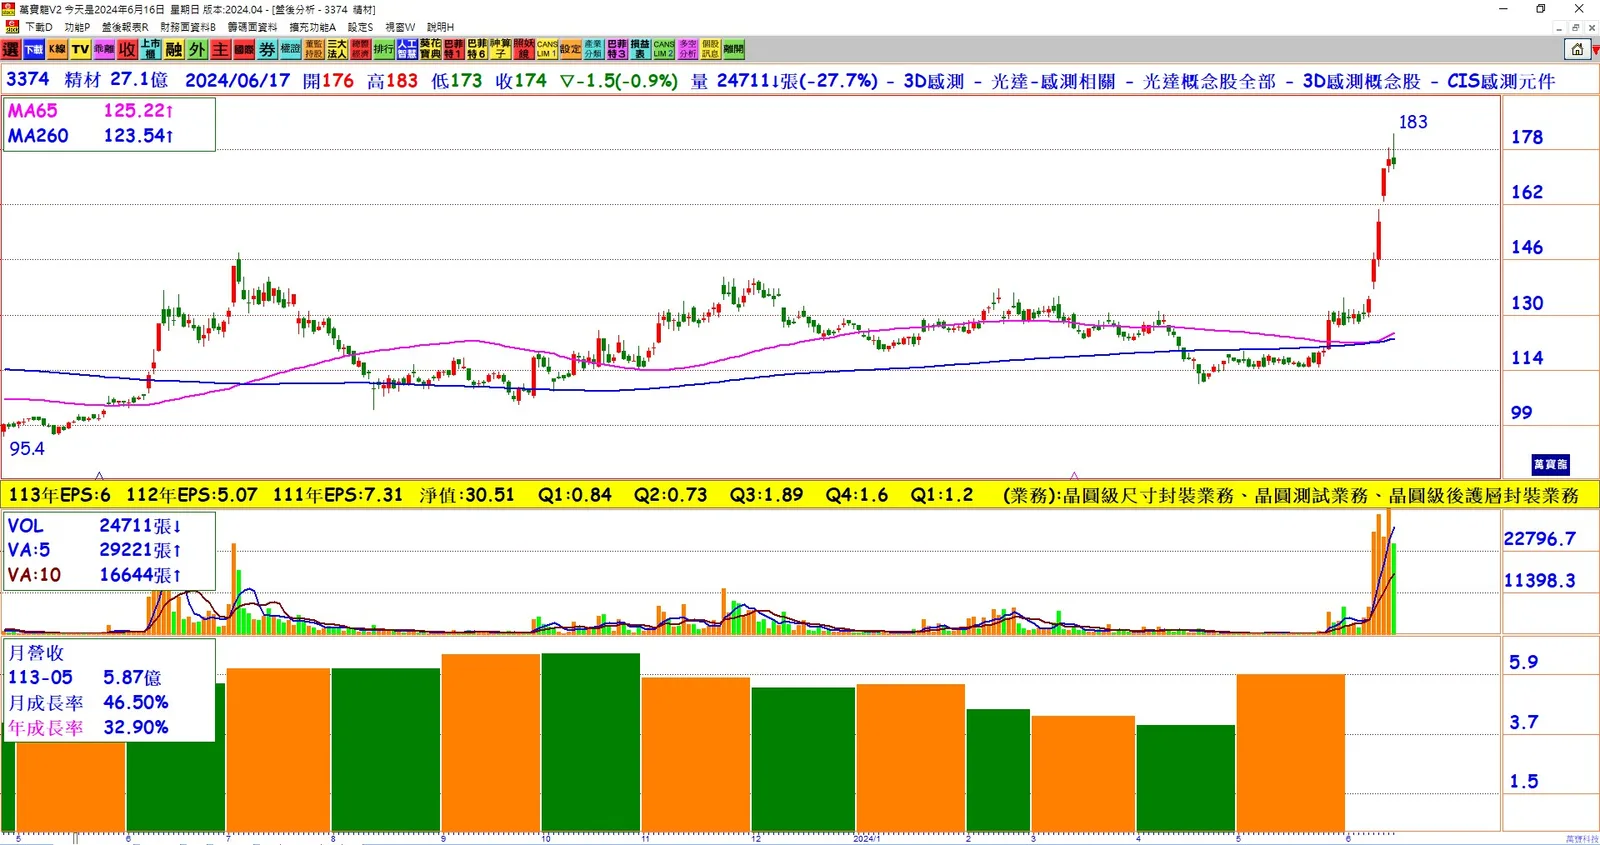
4月財報亮眼: 精材(3374)17日公布4月自結財報,單月EPS為0.15元。合併營收4.01億元,年減2%;稅後純益0.4億元,年增3%。
產能利用率回升: 法人指出,5月以來精材的產能利用率明顯提升,顯示谷底已過。第二季營運受惠於消費性電子備貨動能增溫及車用CIS客戶需求持穩向上。
消費性電子需求回升: 第二季美系智慧型手機品牌客戶的備貨動能強勁,受AI導入影響,備貨量顯著提升。傳統消費旺季將帶動第三季3D感測晶圓級尺寸封裝(WLCSP)與12吋晶圓測試(CP)業務成長。
車用WLCSP業務復甦: 經過一年的庫存調整,精材的車用WLCSP業務迎來曙光,預計保持穩健成長。未來將進一步轉向12吋市場。
新廠建置進展順利: 精材的12吋新廠預計第四季完工,按期建置完成,明年營收有望逐步增溫。
晶圓測試業務前景: 晶圓測試業務毛利優於封裝業務,預計將帶動長期獲利成長,成為精材的重要增長動力。
地震影響已恢復: 4月初受地震影響,晶圓供應一度不順,但目前已恢復正常,對後續業務影響有限。
長期發展展望: 法人看好精材的長期發展,隨著消費性電子需求回升、車用CIS業務穩健成長及12吋新廠投產,未來營收和獲利預期將持續提升。
結論:
精材在4月財報中展示了穩健的財務表現,並在5月後產能利用率提升,顯示業務逐漸回暖。隨著消費性電子需求增溫、車用CIS業務復甦及12吋新廠的順利建置,精材未來的業務前景看好,長期獲利成長可期。