CoWoS產能供給吃緊: 2024年及2025年弘塑營運將受益於CoWoS產能供給吃緊,2025年的受惠幅度及營運占比預計優於2024年。
擴產計劃: 2024年弘塑可望持續擴產,產品跟上先進製程及先進封裝晶圓廠的腳步,有望打入SoIC先進封裝及矽光子供應鏈。
主營業務: 弘塑主營濕製程設備,包括晶圓清洗、去光阻及金屬蝕刻,子公司添鴻主要供應濕製程相關化學品,兩者在半導體濕製程領域密切合作。
供應鏈優勢: 弘塑從InFO扇出型封裝開始供貨晶圓代工龍頭,預計未來可持續切入SoIC先進封裝供應鏈,維持其市場優勢。
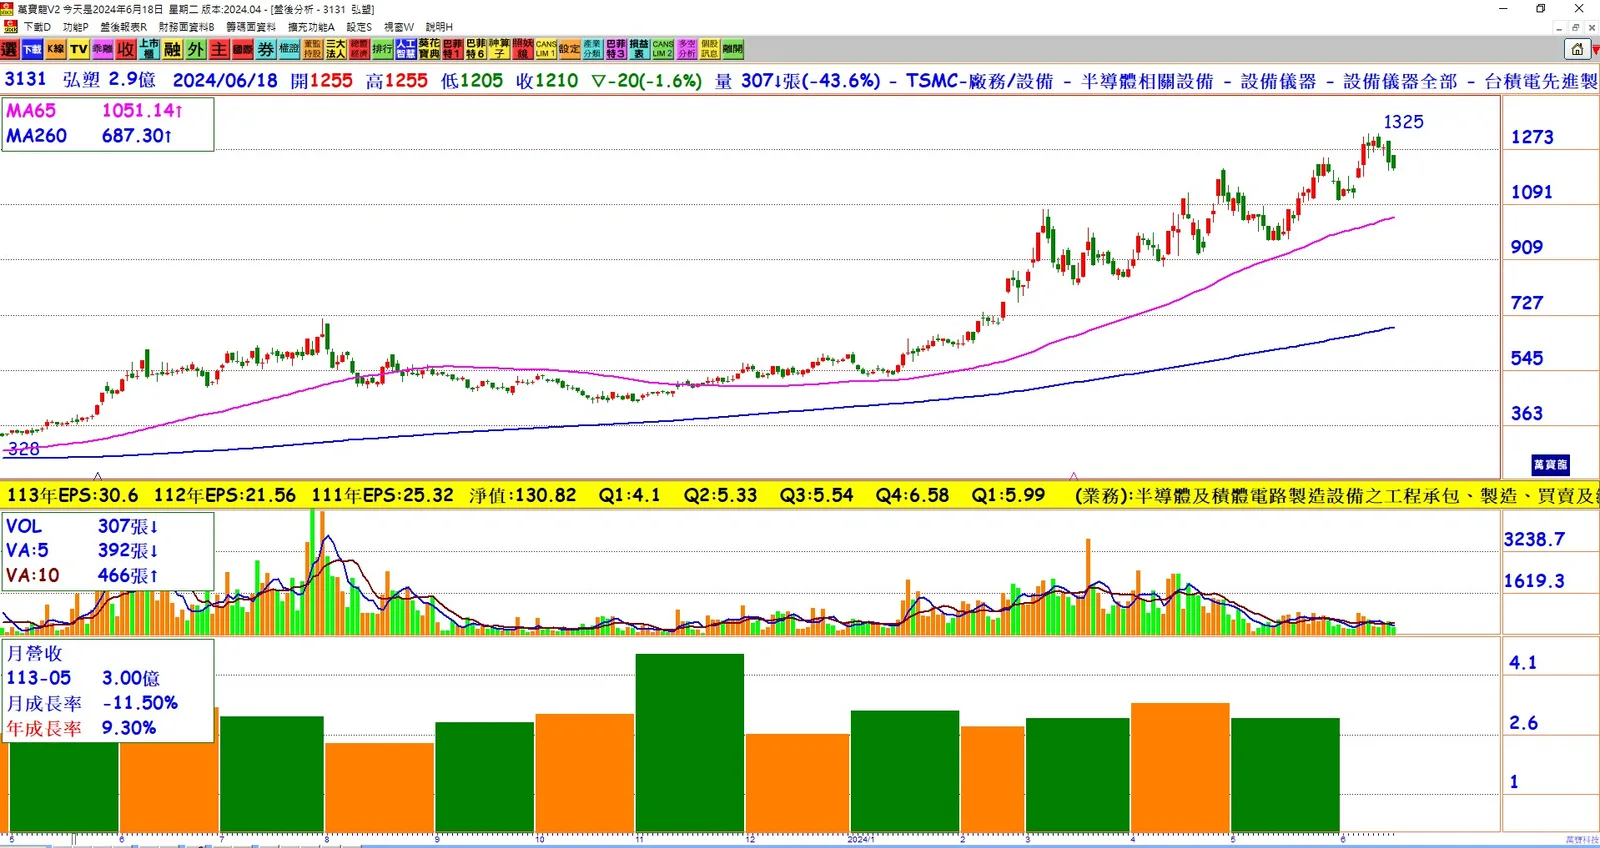
近期營運表現: 今年3月至5月單月合併營收已穩定在3億元以上,其中4月及5月合計營收達6.39億元,預計第二季營收將優於第一季及去年同期。
HBM擴產機會: 記憶體客戶在HBM持續擴產,弘塑已是其主要設備供應商,特別是在金屬蝕刻、去光阻、晶圓清洗及晶圓金屬化鍍等後段設備中,預計將囊括多數新機訂單。
市場展望: 市場法人看好弘塑未來在先進封裝及矽光子供應鏈中的表現,預計營運成長動能強勁。
整體營運預期: 2024年和2025年弘塑在擴產及新產品線的推動下,營運表現將持續提升,特別是2025年將有更顯著的成長。
結論
弘塑憑藉其在濕製程設備及化學品供應的領先地位,受益於CoWoS產能供給吃緊及HBM記憶體擴產的市場需求,加上在先進封裝及矽光子供應鏈中的潛在機會,營運前景十分看好。2024年和2025年的持續擴產及產品技術提升,將為弘塑帶來強勁的成長動能和穩定的營收增長。