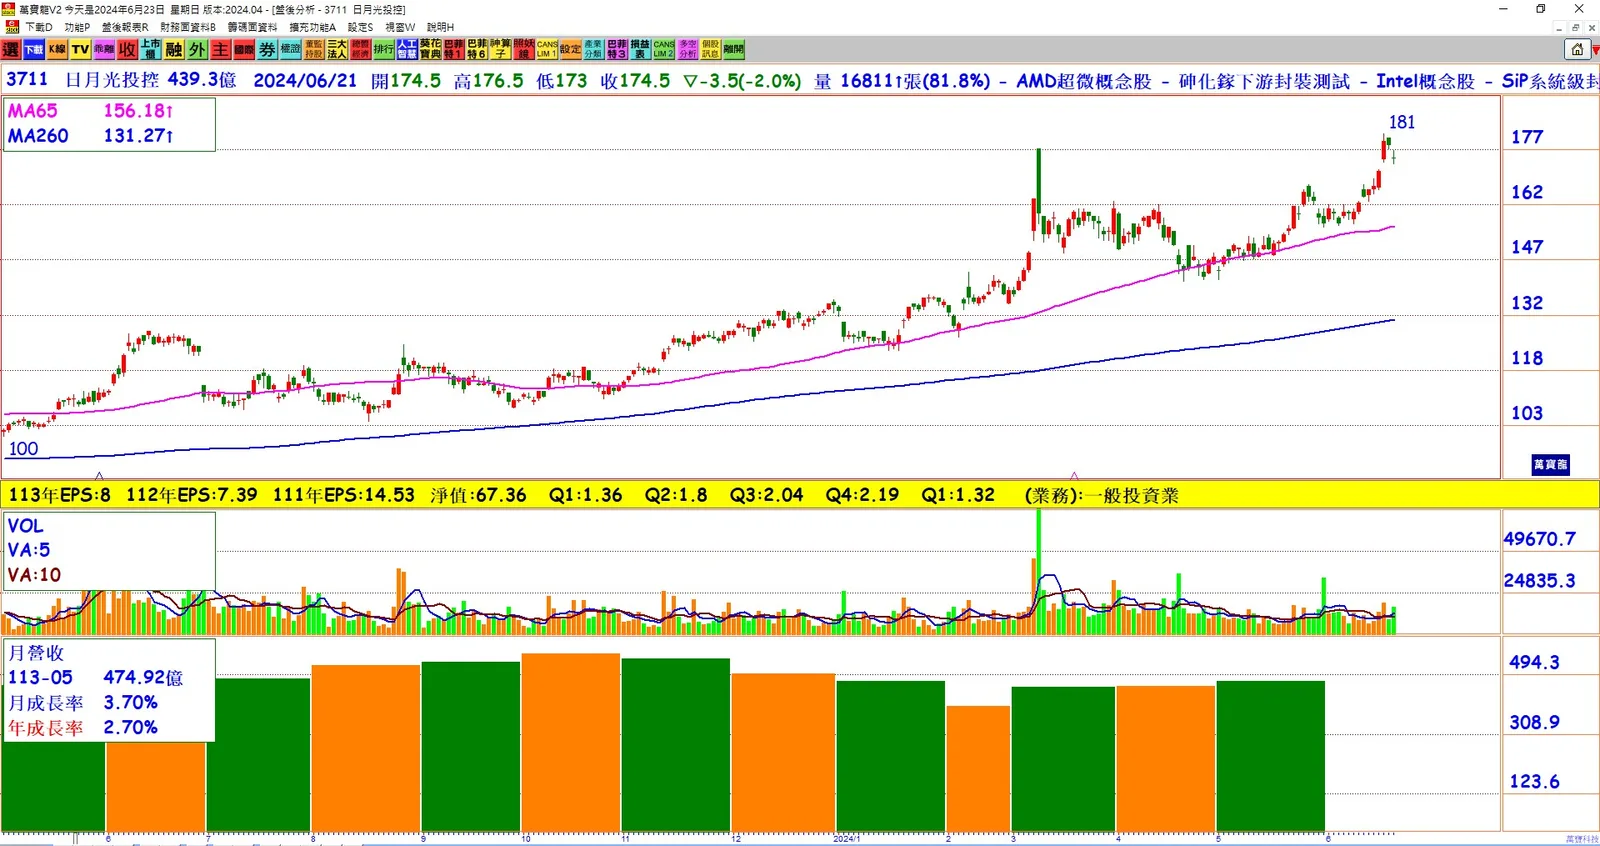
營運逐步回溫: 日月光投控今年營運逐步回溫,近幾個月營收持續上升。
第二季營運預估: 外界預估日月光第二季營運將優於第一季,顯示景氣逐步回暖。
下半年展望: 法人認為下半年市場需求將明顯回升,帶動第三季營運持續加溫,下半年業績預計顯著優於上半年。
主要業務分析: 以ATM及EMS兩大主要營運業務預估,第二季整體營收有望較第一季小幅成長。
電價影響毛利率: 由於台灣自4月起調漲電價,估計影響日月光毛利率約0.8個百分點,但先進封裝業務持續增加,營運占比逐月提升。
產品組合改善: 在產品組合改善下,法人看好日月光整體ASP及毛利率,預期第二季營收及獲利均可望較首季小幅增長。
AI布局助力: 日月光積極布局人工智慧,強化先進封裝業務,是市場看好該公司未來營運展望的重要原因。
AI營收成長: 去年AI相關營收為低個位數,預計今年倍增至5億美元,2025年AI帶來的營收將達高個位數。
結論: 日月光投控景氣逐漸回溫,下半年市場需求回升將推動營運加溫。AI布局的積極進展和先進封裝業務的增長,將成為其未來營運表現的重要驅動力,預計第三季及下半年業績將持續上揚。