


*輝達陷入修正 那指收黑超1%創4月來最差單日表現
*瑞銀及前財長警告:市場可能誤判Fed降息幅度與通膨路徑
*美國財政赤字將持續成長 替大量發行債券鋪平道路
*加拿大擬加徵中國製電動車關稅 響應美國政府
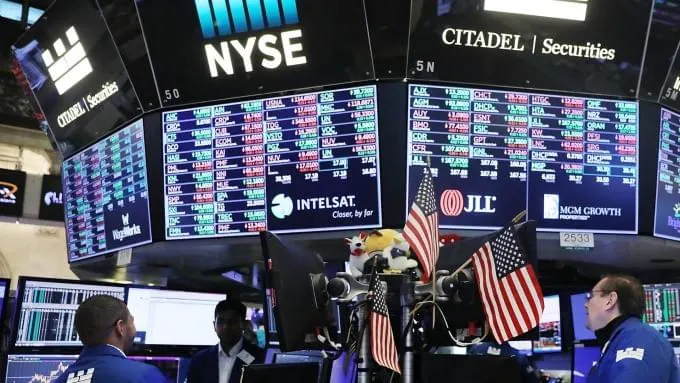
投資人週一 (24 日) 大舉拋售大型科技股,隨著輝達陷入修正,資金轉向能源和銀行股,美股主指僅道瓊收紅 260.88 點,收在 39,411.21 點。同時,標準普爾 500 指數和那斯達克指數分別下跌 0.31% 和 1.09%,而那指創下自四月以來最差單日表現。
投資人本週將迎來新一批關鍵數據,包括美國本週四 (27 日) 也將公布第一季 GDP 終值,週五公布 5 月個人消費支出報告,市場預估聯準會青睞的通膨指標─核心 PCE 年增率將從 4 月前值 2.8% 放緩到 2.6%、月增率也將從 0.2% 放緩至 0.1%。
聯準會多位官員週一發表談話,今年聯邦公開市場委員會 (FOMC) 票委、舊金山聯準銀行總裁戴莉 (Mary Daly) 指出,對於是否應避免長時間維持高利率一事,需要仔細考慮,聯準會需保持謹慎,避免過早宣布抗通膨勝利。
不過,芝加哥聯邦準備銀行總裁古爾斯比 (Austan Goolsbee) 稱,對通膨進一步改善感到非常樂觀,希望央行對通膨更加有信心。
克里夫蘭聯準銀行總裁梅斯特 (Loretta Mester) 對減持房貸抵押證券 (MBS) 持開放態度,儘管她不認為央行有急於出售 MBS 的迫切性。
瑞銀分析師警告稱,市場可能錯誤判斷聯準會未來降息的幅度,預期聯準會降息幅度將超過目前預期,理由是聯準會預期的長期利率 2.75% 與市場預期的 4% 左右存在巨大差距。
美國前財政部長桑默斯 (Lawrence Summers) 週一 (24 日) 指出,聯準會 (Fed) 跟投資人對通膨路徑看法「嚴重錯誤」。桑默斯週一在華盛頓外交關係委員會舉辦的活動上表示,最近顯示通膨放緩的數據在某種程度上是疫情後物價正常化造成的幻覺,市場不該指望這種趨勢會持續下去。
根據外媒週一 (24 日) 報導,美國財政赤字預料在未來 10 年成長,可能迫使聯邦政府越來越依賴短期國庫券 (T-bill) 和健康的需求來填補缺口。美國國會預算處 (Congressional Budget Office) 上周將其對 2024 年的赤字預估從 2 月份的約 1.6 兆美元上調至近 2 兆美元,這意味著政府借款的門檻提高。從 2024 年到 2034 年,CBO 預估每年的總赤字將等於或超過國內生產毛額 (GDP) 的 5.5%。
科技五大天王以亞馬遜跌幅最大。Meta漲 0.83%;蘋果漲 0.31%;Alphabet跌 0.23%;微軟跌 0.47%;亞馬遜跌 1.86%。
10 年期公債殖利率降至 4.235%,2 年期公債殖利率降至 4.723%,利差放寬至 -0.488%。
費半成分股潰不成軍。輝達重挫 6.68%;博通下跌 3.70%;美光下跌 0.38%;高通大跌 5.50%;應用材料下跌 2.37%;德儀跌 0.83%;AMD下跌 0.61%。
個股方面,人工智慧寵兒輝達週一重挫 6.68% 至每股 118.11 美元,連續第三個交易日收黑,市值蒸發超過 4,000 億美元。較上週二創下的歷史收盤高點 135.58 美元下跌近 13%,進入修正區間。
儘管遭到拋售,輝達今年漲幅仍高達近 140%。Blue Chip Daily Trend Report 首席技術策略師 Larry Tentarelli 表示,輝達的修正「相當健康」,這實際上是科技領域的一個非常好的暫停。
蘋果走升 0.31% 至每股 208.14 美元。蘋果正與多家 AI 公司洽談合作,傳擬結盟 Meta,將 Meta 生成式 AI 模型整合至蘋果的 Apple Intelligence。
阿里巴巴走高 1.52%,京東 (JD-US) 揚升 0.93%。外媒報導,蘋果 28 日起支援阿里巴巴及京東旗下應用程式,並將加入至 Vision Pro 的應用程式清單。
博通下滑 3.70% 至每股 1,592.21 美元。中國科技公司字節跳動回應並未美國晶片製造商博通公司合作開發先進的人工智慧 (AI) 處理器,強調消息不實,先前有消息傳出兩家公司正在合作開發 AI 晶片。
Bowersock Capital Partners 執行長 Emily Bowersock Hill 表示:「股市並未處於泡沫之中,儘管大型成長型股票估值過高,但股價並未像 2000 年科技泡沫期間那樣與基本面脫鉤。目前,市場正在獎勵那些實現強勁盈利的企業,並懲罰那些沒有實現盈利的公司。」
地緣政治方面,為響應美國政府,加拿大擬加徵中國製電動車關稅,宣布開始為期 30 天的公眾諮詢期。同日,有消息指出,中國政府暗示,如果德國說服歐盟降低中國電動車出口關稅,德國豪車製造商可能受惠。
根據《華爾街日報》(WSJ)周一 (24 日) 報導,在新冠肺炎大流行期間的海港船舶增援情形正在捲土重來,隨船隻改道紅海避免遭葉門叛軍「青年運動」(Houthi)襲擊,在航運旺季開始時造成港口壅塞和成本飆升。
根據彭博週一 (24 日) 援引知情人士消息報導,中國政府暗示,如果德國說服歐盟降低中國電動車出口關稅,德國豪車製造商可能受惠。知情人士透露,中國提出降低國內現有大排氣量進口汽車關稅,以換來取消歐盟對其電動車加徵高額稅收的計畫。北京政府目前對來自歐盟的汽車徵收 15% 的關稅。
本週將迎來首場總統大選辯論,預計將提及製造業話題,若比較這兩屆總統在「美國製造」上的不同做法,可發現最直接受惠的都是基礎建設產業,舉例來說,拜登曾推動的「基礎建設法案」(見圖一)與「通貨膨脹削減法案」,或是川普曾推動的「購買美國貨與聘用美國人法案」,都可發現其核心精神都是「美國製造」。
週一(25日) 美股四大指數表現
道瓊指數上漲 260.88 點,或 0.67%,收 39,411.21 點。
那斯達克指數下跌 192.54 點,或 1.09%,收 17,496.82 點。
S&P 500 指數下跌 16.75 點,或 0.31%,收 5,447.87 點。
費城半導體指數下跌 167.02 點,或 3.02%,收 5,371.52 點。
儘管市場對於本月底要進行的法國國會選舉首輪投票感到緊張不安,但投資人仍逢低買進,使歐洲股市主要指數週一收漲。
倫敦FTSE 100指數上揚43.83點或0.53%,收8281.55點。
法蘭克福DAX指數上漲162.06點或0.89%,收18325.58點。
巴黎CAC 40指數揚升78.32點或1.03%,收7706.89點。
資料來源:鉅亨網、經濟日報,由萬寶投顧基金部整理。
