1. 高效能網通與AI物聯網晶片:
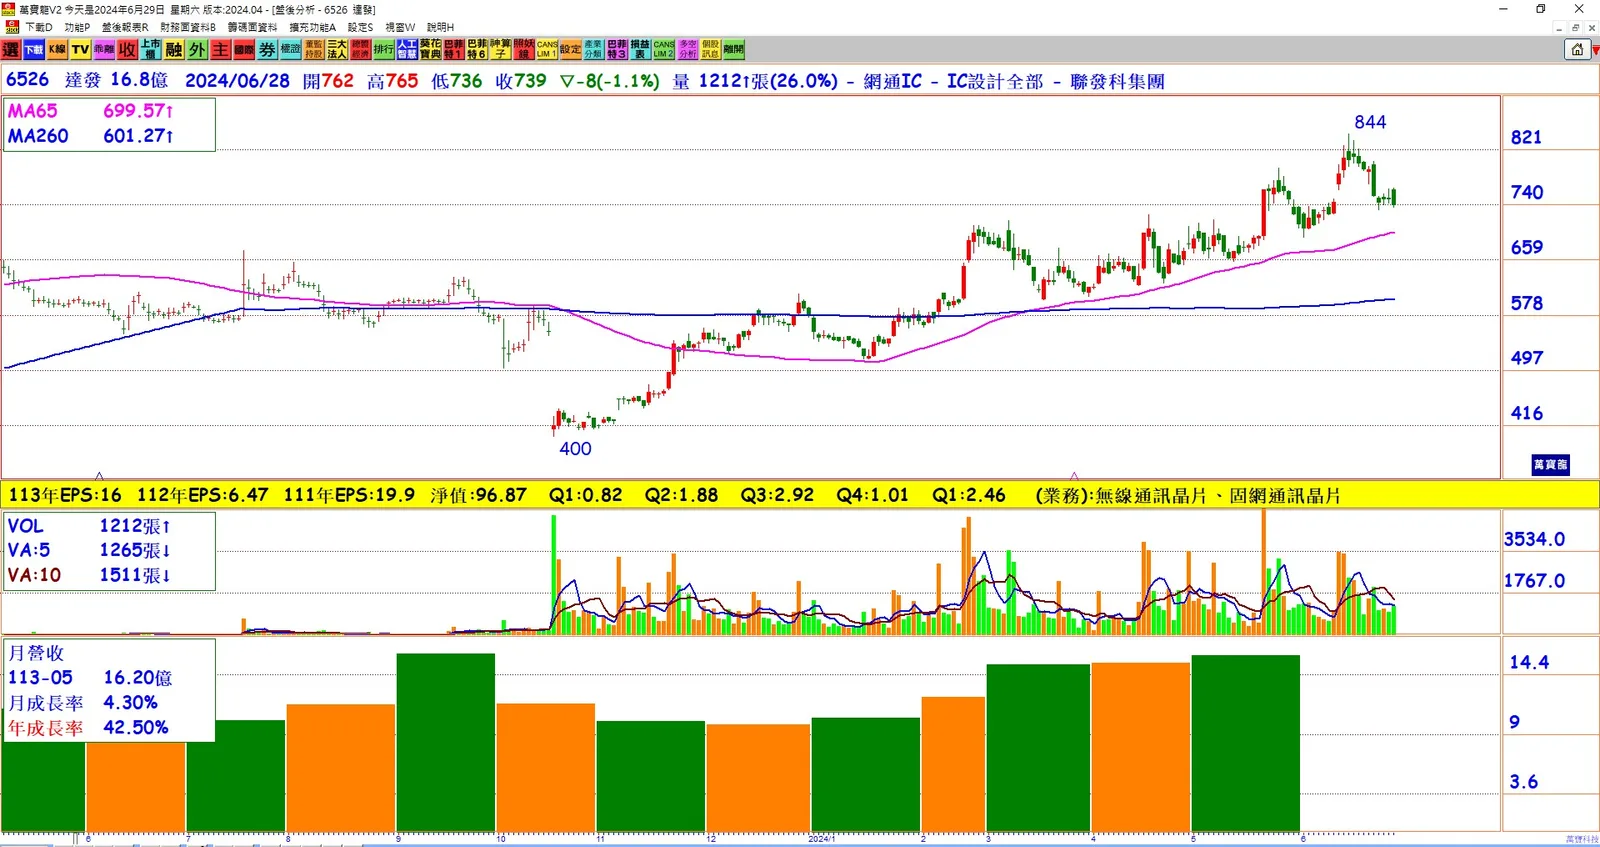
達發(6526)專精於提供高效能、低延遲且低功耗的網通基礎建設與高階AI物聯網晶片,扎根高階市場,應用廣泛。
2. 940元合理股價預估:
凱基投顧初次將達發納入研究範圍,給予「買進」投資評等,並推測其合理股價為940元,有望成為台股千金股。
3. 台股千金股板塊變動:
6月28日台股上漲0.55%,收復23,000點,但亞德客-KY因外資賣壓失去千金股地位,目前台股千金股數量降為16檔。
4. 準千金集團壯大:
近期台積電、雙鴻、奇鋐表現亮眼,加上凱基投顧點名的達發,準千金集團陣容日益壯大。
5. 穩健營收貢獻:
藍牙音頻解決方案將為達發帶來穩健營收,高價值產品將驅動2024~2025年藍牙音頻SoC營收年增。
6. 車用與低軌衛星亮點:
車用GNSS解決方案為長期題材,低軌衛星亦為該產品線之亮點,提升市場潛力。
7. 固網寬頻市場潛力:
固網寬頻市場潛在市占率擴大,規格升級將優化獲利結構,PAM4 DSP晶片擴大市場至資料中心應用。
8. 多元應用布局:
乙太網路產品利用集團平台合作優勢,策略布局多元應用,提升市場競爭力。
結論:
達發科技在高效能網通與AI物聯網晶片市場具備強勁成長動能,預期2024~2025年營收年增35.4%與21.5%,分別達184億元與223億元,EPS將年增169%與34.9%,達到17.44元與23.52元。隨著市場需求增加和技術創新,達發有望成為台股又一檔千金股,前景看好。