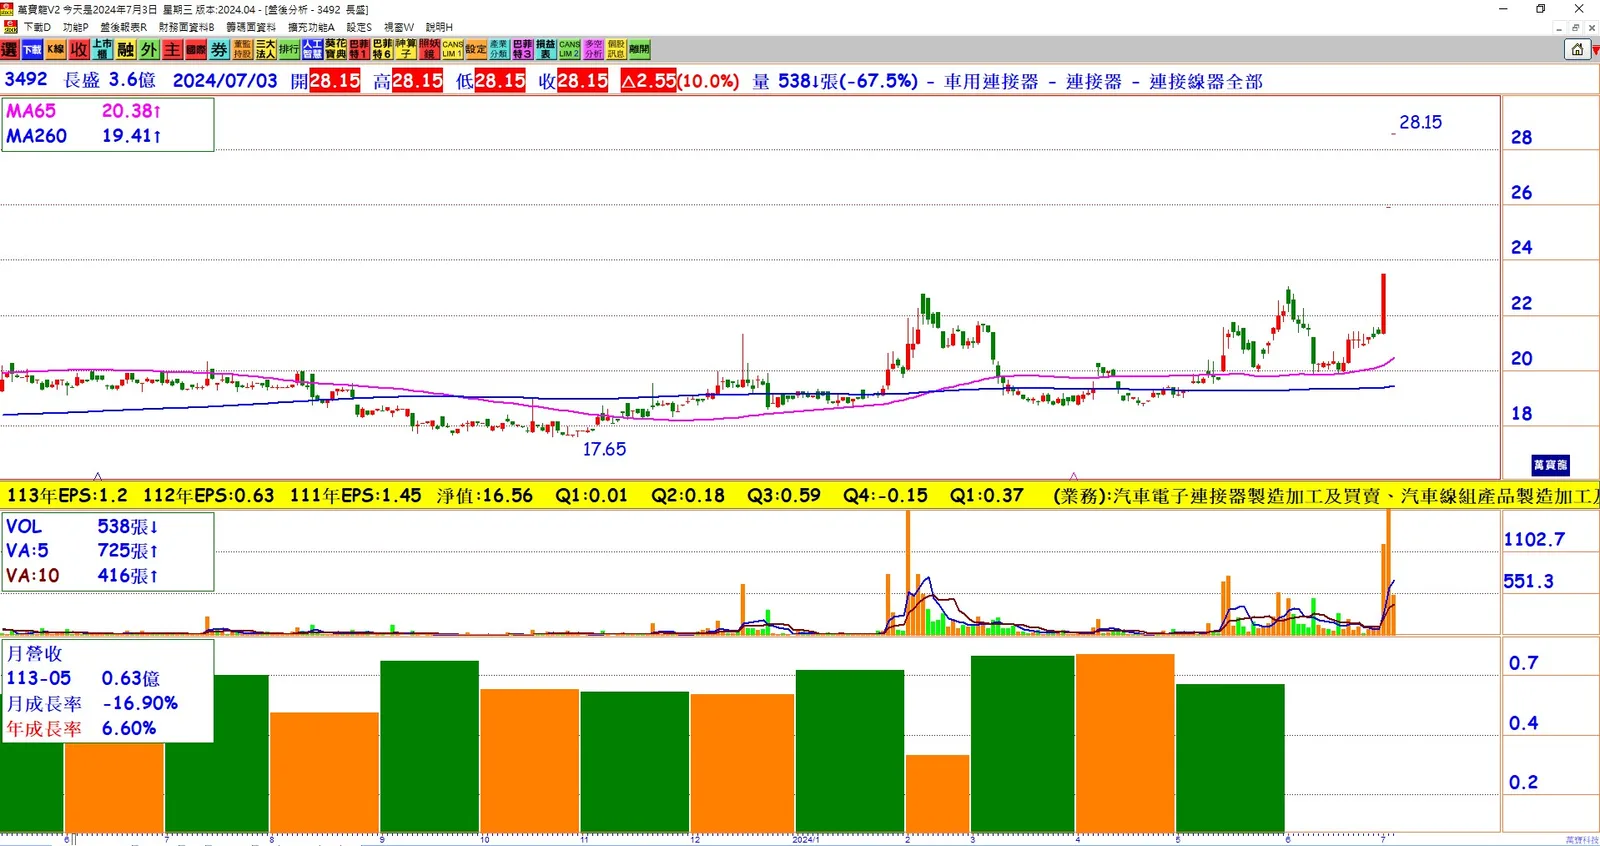
首季營運轉虧為盈: 今年首季,長盛科技(3492)EPS達0.37元,成功轉虧為盈,單季獲利達去年全年EPS 0.63元的58.73%。
毛利率創新高: 由於產品組合優化及自動化效益浮現,長盛首季毛利率達31.96%,創下2017年首季以來的新高。
營收穩步成長: 累計前5月合併營收達3.19億元,年增15.72%,為近3年新高,顯示營運擺脫谷底,重返成長軌道。
下半年展望: 雖然訂單能見度僅六至八周,長盛對下半年營運持樂觀態度,預計下半年表現優於上半年。
主力產品及客戶: 長盛主力產品為車用影音娛樂模組連接器,客戶包括瑪莎拉蒂、飛雅特、克萊斯勒及中國廣汽集團,營收占比達六至七成。
跨界應用生醫技術: 長盛近年看好生醫領域,計劃將連接器傳輸技術應用於生物檢測,並於南港生技園區設立生技實驗室,但目前營收貢獻尚低。
彈性管理模式: 長盛科技採用台灣統一接單和當地接單雙線併行模式,主要生產基地位於中國深圳、羅定和越南,其中深圳廠專攻車用連接器產品,產能最大。
東南亞產線布局: 長盛的越南廠設置時間早於中國廠,有效因應地緣政治變局,與其他連接器廠的東南亞布局策略不同。
結論
長盛科技受惠於車用需求回升及產品組合優化,首季EPS達0.37元,毛利率創新高,營收穩步增長。儘管訂單能見度有限,長盛對下半年營運持樂觀態度,預計將優於上半年。此外,長盛積極跨界應用生醫技術,並採用彈性管理模式和早期東南亞布局,有效應對市場變局,未來成長可期。