5月合併獲利激增: 志聖(2467)自結5月合併獲利達4,600萬元,每股稅後純益(EPS)0.31元,較2023年同期大增417%。
業績增加原因: 志聖業績大幅增加,主要是由於今年業績提升以及去年的比較基期較低。
公司歷史與榮譽: 志聖成立於1966年,2001年上市,並在2023年榮獲台積電最佳量產支援獎,是十年來唯一獲此殊榮的台灣製程設備公司。
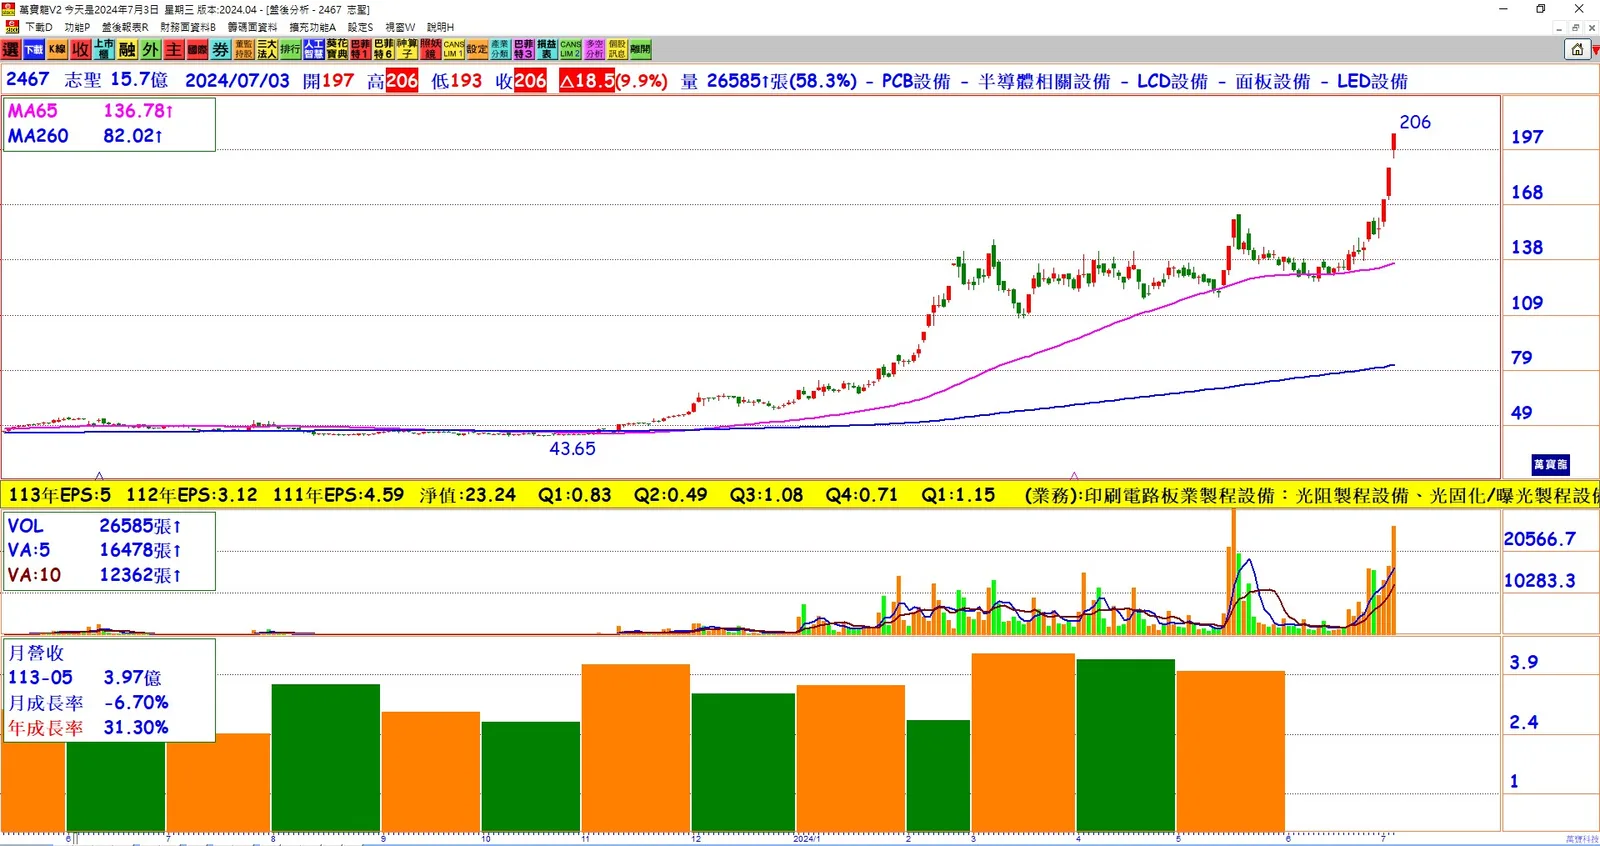
股價表現亮眼: 今年以來,志聖股價翻了兩倍,大漲239.48%,顯示市場對其未來發展的高度看好。
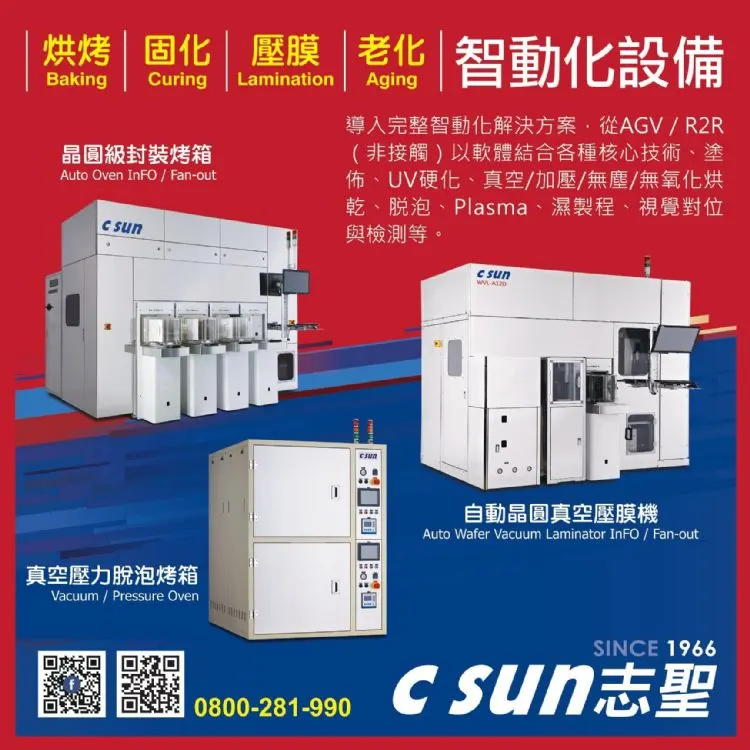
半導體設備產業布局: 志聖在IC Substrates領域主要製造Lamination、Vacuum Lamination、ABF Peeler,在HBM Package領域主要製造Auto Oven,在先進封裝產業主要製造Lamination、Bonder、UV Cure。
AI伺服器市場展望: 法人預估,2024年、2025年、2026年的AI伺服器出貨量將分別年成長27%、26%、25%。
未來成長動能: 志聖在半導體設備產業的成功開拓,以及對未來AI伺服器市場的看好,將持續推動其業績增長。
市場前景看好: 隨著AI技術的不斷發展,志聖在相關領域的設備製造能力將進一步提升其市場競爭力。
結論
志聖在半導體設備產業的成功布局,結合其卓越的業績表現和榮獲台積電最佳量產支援獎的榮譽,展現了其在市場中的領先地位。隨著AI伺服器市場的持續增長,志聖未來的業績預期持續看好。這些因素共同推動了其股價的顯著上升,顯示出投資者對其未來發展的信心。