訂單成長與營運回升: 時碩今年在車用零件及航太兩大產業訂單持續成長,工業應用市場也從谷底回溫,預期下半年兩岸工廠營運均將成長。
合併營收優於去年: 時碩於5月起併表天陽航太及蘇州崇業,法人預估今年合併營收及獲利將優於去年,預計營收可達兩位數成長,上看50億元的新高。
第二季營收表現: 雖然第二季是時碩的傳統淡季,但今年第二季營收淡季不淡,優於去年同期,原因包括去年基期較低以及天陽航太及蘇州崇業的併表效應。
天陽航太與蘇州崇業貢獻: 天陽航太去年下半年已轉虧為盈,今年營收預估5億至5.5億元,全年獲利可望擴大;蘇州崇業今年營收估約2億元,虧損可望收斂。
市場需求回溫: 油價高企促使頁岩油及石油探勘等工業應用客戶訂單回溫,半導體客戶需求也回升,預期下半年兩岸工廠營運將持續增長。
航太產業與汽車零件成長: 今年航太產業的年增幅最大,油電混合車需求增長亦帶動汽車零件營收增加金額最多。
泰國建廠計劃: 時碩斥資1.7億至1.8億元在泰國購地建廠,預計明年第四季試量產,初期生產汽車零件,未來將擴及工業儀表及航太等產品。
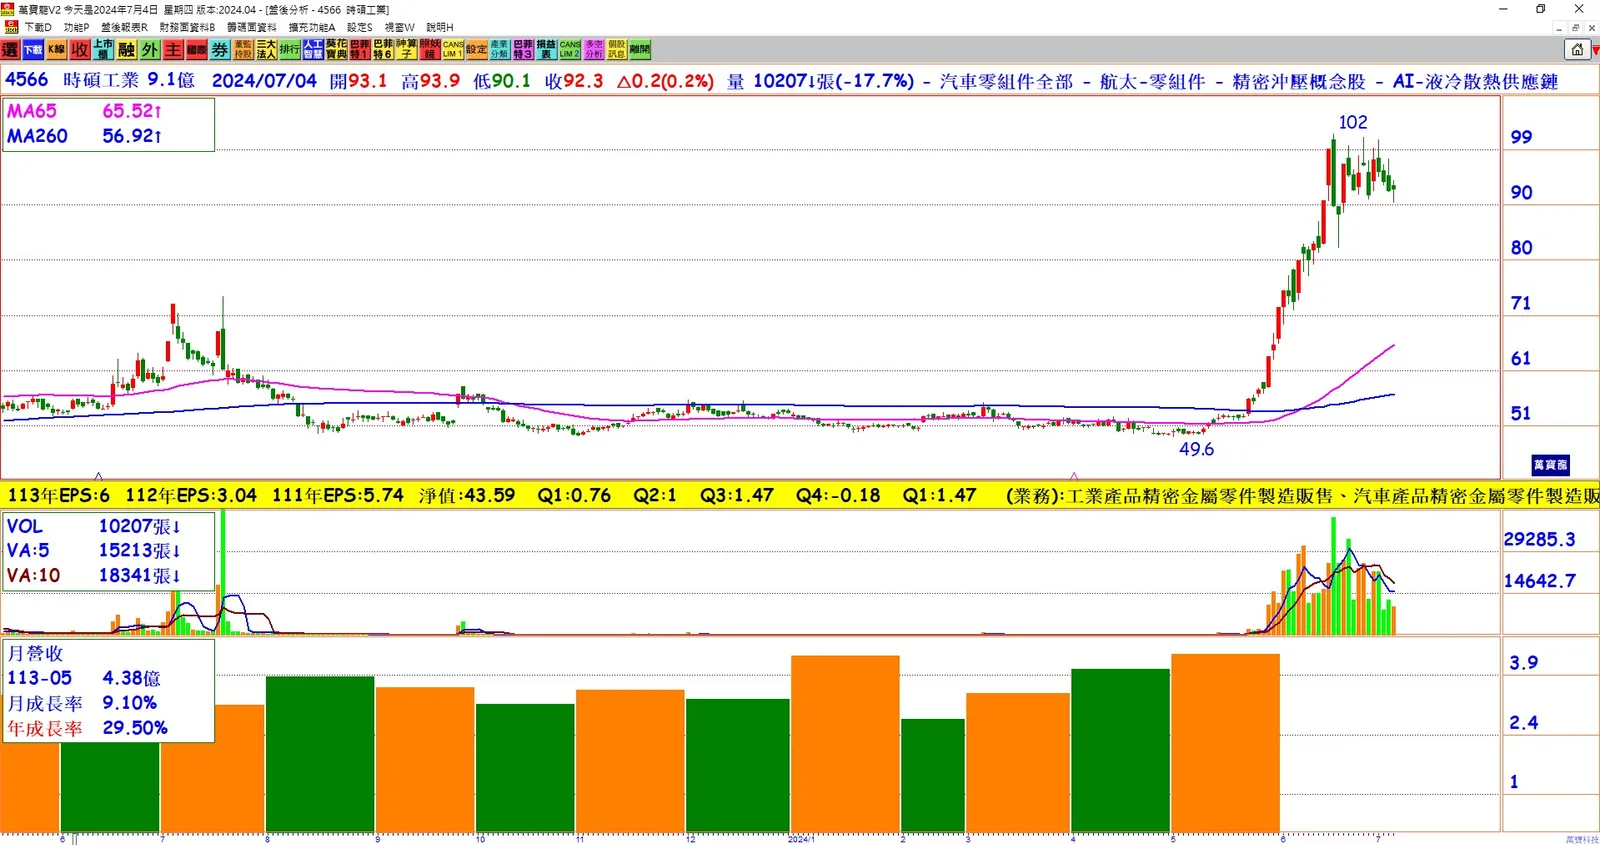
可轉換公司債發行與股本增長: 時碩發行8,000張可轉換公司債,股價上漲導致轉換為股票數量增加,股本從近9.13億元增至10.2億元,若全數轉換,股本將達10.8億元。因股本膨脹,估今年EPS很難超越2022年的5.74元。
結論: 時碩工業在車用零件及航太兩大產業訂單增長的帶動下,預期今年營收和獲利將有顯著提升。併表天陽航太及蘇州崇業的營收貢獻,油價高企帶動工業應用訂單回溫,以及泰國建廠計劃的推進,均為公司未來成長的重要動能。然而,由於股本膨脹,EPS增長面臨挑戰。